

Service-Hotline
Nachrichten
Nachrichten
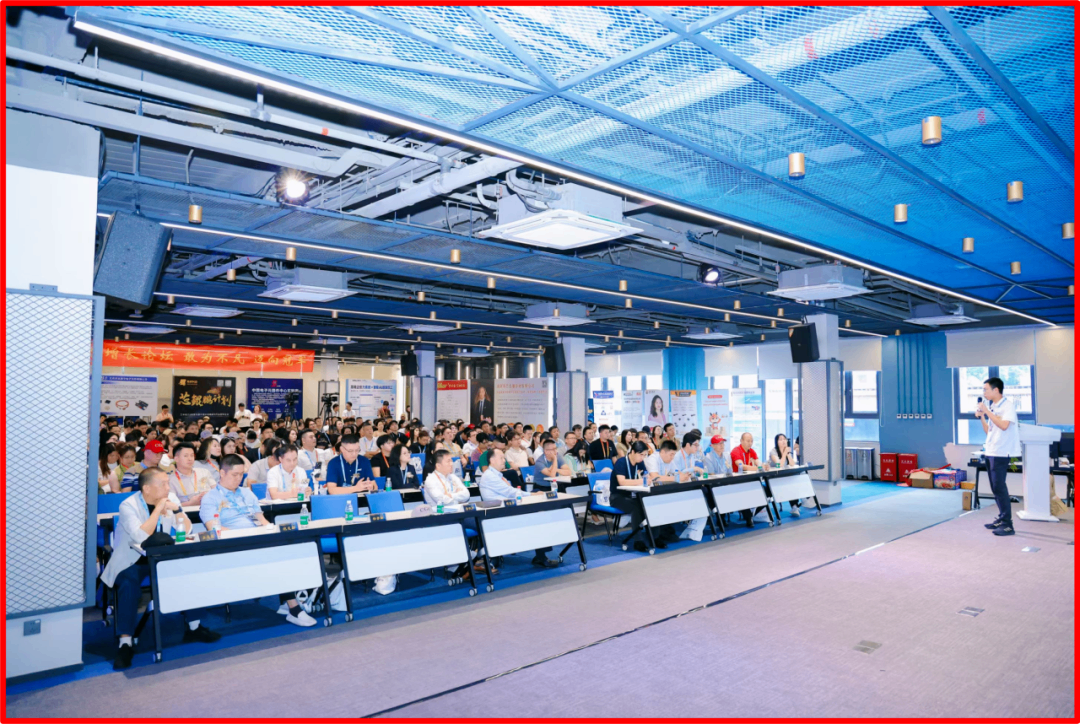
Das 3. Chip Growth Forum 2026 wurde erfolgreich abgeschlossen.
2026-09-21
86
„Sei mutig und marschiere zur Meisterschaft“ – Das 3. Chip Growth Forum 2026 wurde erfolgreich abgeschlossen
Internationale Tech-News:
Nach Schätzungen von Brancheninstitutionen hat der Markt für kommerzielle Raumfahrt die Marke von 2.8 Billionen RMB überschritten, und Satelliteninternet beschleunigt die Erschließung eines hundert Milliarden schweren industriellen Potenzials.
Die Weltmesse für Fertigung 2026 unter dem Motto „Intelligente Fertigung für eine bessere Welt“ findet vom 20. bis 23. September im Hefei Binhu International Convention and Exhibition Center statt.
China Mobile und Qualcomm Technologies, Inc. haben den weltweit ersten Interoperabilitätstest zwischen einer 6G-Prototyp-Basisstation und einem Endgeräte-Prototyp im U6G-Band, der den neuesten 3GPP-Definitionen entspricht, erfolgreich abgeschlossen. Dies markiert eine neue Phase der systematischen Verifizierung wichtiger 6G-Technologien.
Es wird prognostiziert, dass die weltweite monatliche Nachfrage nach 12-Zoll-Siliziumwafern im Jahr 2026 bei etwa 10 Millionen Wafern liegen wird, wobei die Angebotslücke etwa 1.5 Millionen Wafer pro Monat beträgt; der Mangel an hochwertigen, schwach dotierten Wafern und Epitaxie-Wafern wird voraussichtlich bis 2028 anhalten.
„Sei mutig und strebe nach der Meisterschaft!“ – Das 3. Chip Growth Forum 2026 war ein voller Erfolg. Initiiert wurde das Forum von CGC Xinxirang Consulting. Hauptsponsor war die dritte Filiale von Slkor Semiconductor ( www.slkoric.com ) in Huaqiangbei. Song Shiqiang und Chen Na überreichten den Gewinnern der Hauptpreise neue Apple-Smartphones!
Tower Semiconductor und NewPhotonics® haben mit der Serienauslieferung von integrierten Laser- und wartungsfähigen optischen Modulen begonnen.
Inländische Technologienachrichten:
Am Nachmittag des 19. September Kinghelm (www.kinghelm.net) und Slkor veranstalteten eine Teambuilding-Trainingsaktivität. Das Basketballteam der Slkor Warriors und die Kinghelm Das Badmintonteam begrüßte neue Mitglieder!
Der 5. GMIF Innovation Summit, der unter anderem von der Shenzhen Memory Industry Association mitveranstaltet wird, findet am 23. September im Renaissance Shenzhen Bay Hotel statt.
ChangXin Memory Technologies hat die Massenproduktion seiner DRAM-Technologieplattform der fünften Generation (G5-Plattform) angekündigt.
Kürzlich schloss Zhejiang Jingneng Microelectronics Co., Ltd. eine Serie-C-Finanzierungsrunde über 630 Millionen RMB ab.
Die China Semiconductor Packaging and Testing Technology and Market Annual Conference 2026 findet vom 4. bis 6. November im Fengda International Hotel in Nanjing statt.
Am 19. September wurde die hochmoderne digitale Fertigungsanlage für IC-Substrate auf dem zweiten Campus der Liding Semiconductor Technology (Shenzhen) Co., Ltd. im Bezirk Bao'an offiziell eingeweiht.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Was ist die Kernkompetenz der Huaqiangbei-Einkaufsstraße?
2026-09-19
248
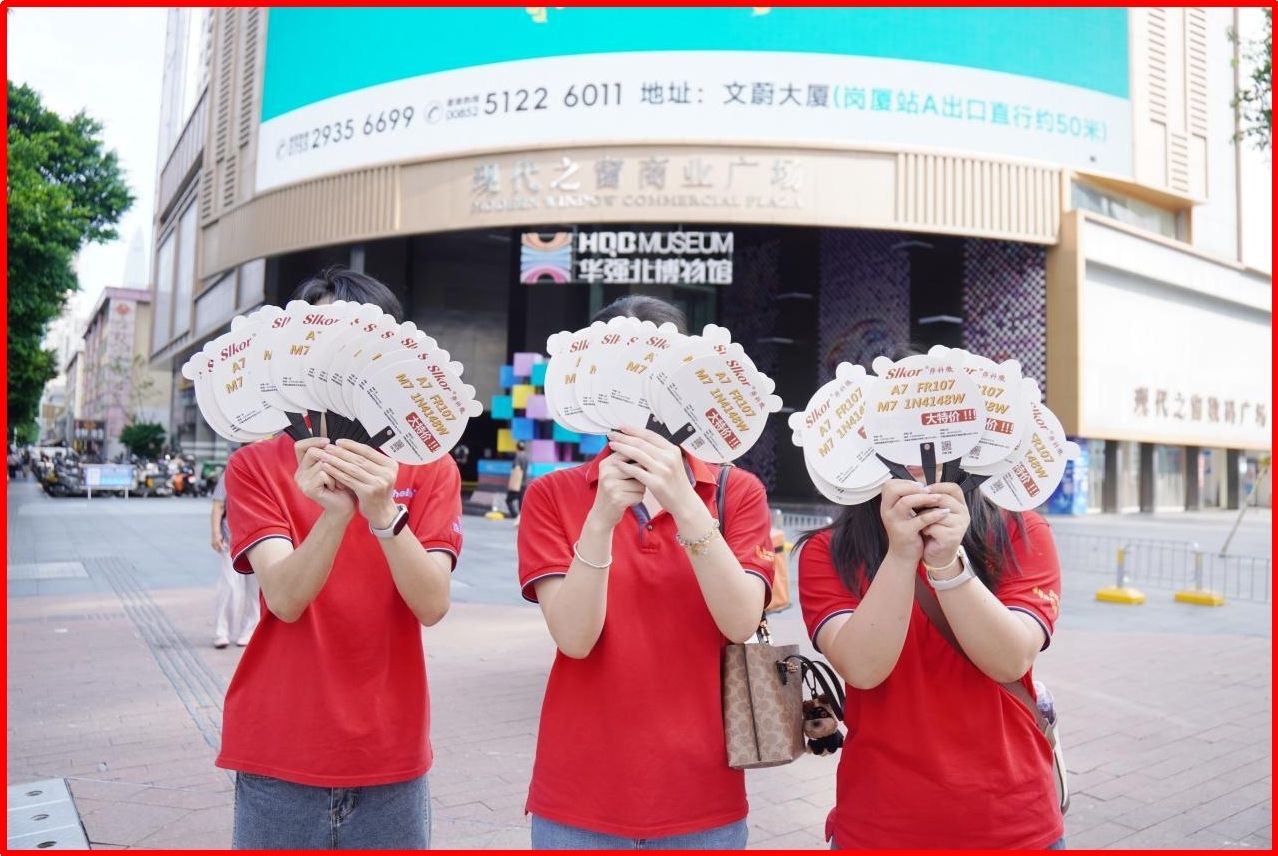
Im September, Kinghelm Und Slkor reiste erneut nach Huaqiangbei, um „für Abkühlung zu sorgen“. Die Sonderpreisaktion für vier Dioden – A7, FR107, M7 und 1N4148W – läuft noch bis zum 10. Oktober!
Im Oktober 2008, bei der Eröffnungszeremonie des Huaqiangbei-Teilbereichs der 10. Chinesischen Hightech-Messe, verlieh der Chinesische Elektronikindustrieverband (Chinesische Elektronikhandelskammer) der Huaqiangbei-Einkaufsstraße offiziell den Titel „Chinas Elektronikstraße Nr. 1“. Die Kernkompetenz der Huaqiangbei-Einkaufsstraße lässt sich anhand von fünf Dimensionen betrachten: Geschichte, Geist, Industrie, Stadt und Kulturtourismus.
I. Historische Dimension: Gemeinsam ein vertrauenswürdiges Geschäftsumfeld schaffen
In der Vergangenheit wuchs Huaqiangbei rasant, wobei niedrige Preise und schnelle Lieferungen die Hauptmerkmale waren. Mit der gesellschaftlichen Entwicklung ist jedoch ein vertrauenswürdiges Geschäftsumfeld zum Kern der Wettbewerbsfähigkeit Huaqiangbeis als „Chinas Elektronikmetropole Nr. 1“ geworden und bildet die Grundlage und Grundlage, die Huaqiangbei unbedingt wahren muss. Jedes Jahr begeht Huaqiangbei den 11. November als „Tag der Integritätsinitiative“. Die 115,000 Unternehmen in seinem Zuständigkeitsbereich unterzeichnen gemeinsam die „Elf Regeln für ehrliches Wirtschaften in Huaqiangbei“, die die gesamte Wertschöpfungskette abdecken und unter anderem transparente Preisauszeichnung, Qualitätssicherung und den Schutz geistigen Eigentums umfassen. Nur so kann Huaqiangbei eine bessere Zukunft haben. Song Shiqiang setzt sich seit Langem für ein solches Geschäftsumfeld in Huaqiangbei ein.
II. Spirituelle Dimension: Unternehmergeist und Innovationskraft an der Basis
Das „Ein-Meter-Zähler“-Modell von Huaqiangbei senkt die Einstiegshürde für Unternehmertum. Durch einen agilen Mechanismus aus „Versuch und Irrtum – schnelle Iteration“ setzen Händler Marktfeedback rasch in Produktverbesserungen um. Sie kombinieren zudem Spitzentechnologie mit Marktnachfrage, um „kombinatorische Iteration“ zu erzielen und so in Nischenmärkten schnell erfolgreiche Produkte zu entwickeln. Dadurch stärken sie ihre Marktanpassungsfähigkeit und ihre Fähigkeit zu Mikroinnovationen.
III. Industrielle Dimension: Ein ein Kilometer umfassendes elektronisches Informationsökosystem für die gesamte industrielle Wertschöpfungskette
Die Kernkompetenz der Huaqiangbei Commercial Street liegt in dem hochdichten, auf nur 1.45 Quadratkilometern begrenzten Ökosystem der Elektronikhardware-Industrie entlang der gesamten Wertschöpfungskette. Dies ermöglicht extrem niedrige Kosten durch Versuch und Irrtum sowie eine äußerst schnelle Produktentwicklung. In Kombination mit globalen Handelskanälen entsteht so ein kombinierter Vorteil aus „vollständigem Industrieökosystem, agiler Fertigung, globalem Vertriebsnetz und einer ausgeprägten Innovationskultur“. Dadurch kann Huaqiangbei in jeder Phase des technologischen Wandels eine Vorreiterrolle bei der Produktaggregation, der Szenarioumsetzung und der Markterprobung einnehmen und eine Kernkompetenz entwickeln, die andere Geschäftsviertel nicht erreichen können.
IV. Urbane Dimension: Ein Innovationszentrum, das die Welt verbindet
Huaqiangbei ist nicht nur ein Vertriebszentrum für chinesische Elektronikkomponenten, sondern auch ein global vernetztes Innovationszentrum. Es kann ausländische Ideen schnell in Produkte umsetzen und diese rasch im asiatisch-pazifischen Raum und dem Rest der Welt verbreiten, wodurch eine starke grenzüberschreitende Expansionsfähigkeit entsteht.
V. Kulturtourismusdimension: Tiefe Integration von industriellem und technologischem Kulturtourismus
Gestützt auf das weltweit führende Ökosystem der elektronischen Informationsindustrie integriert Huaqiangbei auf perfekte Weise „Industrie, Geschichte, Technologie und Konsum“ und schafft so einen nicht nachahmbaren Wettbewerbsvorteil – die „tiefe Integration von industriellem Kulturtourismus und technologischem Kulturtourismus“.
Zusammenfassend lässt sich sagen, dass die Kernkompetenz von Huaqiangbei nicht in einem einzigen „Geschäftsumfeld“, einer „Basis-Gegenoffensive“ oder einer „vollständigen Wertschöpfungskette“ liegt, sondern in einer schwer zu kopierenden Kernbarriere, die sich über Jahrzehnte der Entwicklung herausgebildet hat: „ein vertrauenswürdiges Geschäftsumfeld + unternehmerischer und innovativer Geist an der Basis + ein ein Kilometer umfassendes elektronisches Informationsökosystem mit vollständiger Wertschöpfungskette + ein Innovationszentrum, das den Globus verbindet + tiefe Integration von industriellem Kulturtourismus und technologischem Kulturtourismus“.
Hinweis: Die Daten und Materialien in diesem Artikel stammen aus maßgeblichen Berichten und Quellen. Sollten Sie Urheberrechtsverletzungen oder Ungenauigkeiten feststellen, kontaktieren Sie uns bitte.
Fällt auf 5 %! Die Erfolgsquote beim ersten Chip-Tape-Out sinkt rapide.
2026-09-19
245
Das Sonderangebot für A7/M7/FR107/1N4148W endet am 10. Oktober.
Internationale Tech-News:
Samsung Display plant, 300 Milliarden Won in den Aufbau einer RGB-OLEDoS-Produktionslinie zu investieren und zielt damit auf den Kernmarkt für Mikrodisplay-Panels für XR-Geräte der nächsten Generation ab.
Die Studie zur funktionalen Verifikation aus dem Jahr 2026 zeigt, dass die Erfolgsquote beim Tape-Out im ersten Anlauf für IC/ASIC-Projekte innerhalb von zwei Jahren von 14.4 % auf 5 % gesunken ist, wobei nur 5 % der Teams erfolgreich waren.
Quellen zufolge planen japanische Fotolackhersteller, die Preise ab dem 1. Oktober 2026 anzuheben, mit einer allgemeinen Erhöhung von etwa 15 % und einigen ArF-Produkten um mehr als 20 %.
Anderon, die Quantenwafer-Fertigungsgesellschaft von IBM, hat eine Milliarde Dollar an Forschungs- und Entwicklungsgeldern erhalten, die für die Herstellung von 300-mm-Quantenwafern (12 Zoll) und für Forschung und Entwicklung verwendet werden.
Nexperia und Tata Electronics haben eine Kooperationsvereinbarung zur gemeinsamen Produktion und Verpackung von Chips in Indien getroffen.
Teslas AI5-Chip wird derzeit in Samsungs Werk in Texas testweise produziert und befindet sich in der Phase der Ertragsprüfung. Die Überprüfung der Massenproduktion soll bis Ende dieses Jahres abgeschlossen sein.
Inländische Technologienachrichten:
Das „KI-gestützte intelligente Testprojekt für High-End-Halbleiter“ von Huangshan Chaoyuan Semiconductor hat mit dem Bau begonnen. In einer ersten Phase werden 350 Millionen Yuan investiert, um Produktionslinien für die Prüfung von Wafern und Fertigprodukten zu errichten.
Guojia Gujing erreichte eine stabile Massenproduktion von 2-Zoll- und 4-Zoll-Null-Zwillings-Galliumoxidsubstraten und erzielte einen bedeutenden industriellen Durchbruch bei 6-Zoll-Null-Zwillings-Galliumoxid.
Song Shiqiang, Geschäftsführer von Slkor ( www.slkoric.com ), wird heute Nachmittag am dritten Core Growth Forum teilnehmen.
Branchenkennern zufolge wird BOE die Preise für seine Display-Serienprodukte ab dem vierten Quartal 2026 anpassen. Auch von TCL CSOT und HKC wurde nacheinander eine Preiserhöhung berichtet.
Zum 30. Juni 2026 beliefen sich die Gesamtverbindlichkeiten von Evergrande Auto auf 32.722 Milliarden Yuan, und das Unternehmen hat sich aus dem Automobilherstellungsgeschäft zurückgezogen.
Yixing Intelligent hat eine Finanzierung in Höhe von fast 2 Milliarden Yuan abgeschlossen, und sein RISC-V Cloud-KI-Computing-Chip Epoch wurde in Serie produziert und ausgeliefert.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Welche Verbindung besteht zwischen Huaqiangbei und der Elektronikindustrie in Hongkong, China?
2026-09-19
318
Die Verbindung zwischen Huaqiangbei und Hongkongs Elektronikindustrie entstand in der Anfangsphase der chinesischen Reform- und Öffnungspolitik aufgrund von Kosten- und geografischen Vorteilen. Damals stand Hongkongs Fertigungssektor unter zunehmendem Druck steigender Grundstücks- und Lohnkosten, während Shenzhen – nur durch einen Fluss getrennt – niedrige Lohnkosten und reichlich Landressourcen bot. Zudem erleichterte die Politik der „Drei Verarbeitungsstufen und einer Vergütung“ Hongkonger Unternehmen die Expansion nach Norden. Huaqiangbei liegt im Bezirk Futian und grenzt an den Hafen von Luohu, was es zum bevorzugten Standort für Hongkonger Elektronikunternehmen macht, die ihren Standort verlagern möchten.
Foto: Aufgenommen im Huaqiangbei Museum
Hongkong brachte Huaqiangbei nicht nur industrielle Neuansiedlungen, sondern auch Kapital, Technologie und internationale Managementkompetenz. In der Anfangsphase der chinesischen Reform- und Öffnungspolitik mangelte es Shenzhen an Zugang zu fortschrittlicher Technologie, Ausrüstung und Kapital. Dank der geografischen Nähe zu Hongkong konnten jedoch viele innovative internationale Technologien und Komponenten über die Luohu-Brücke nach Festlandchina eingeführt werden. Hongkonger Unternehmen errichteten Fabriken in der Industriezone Shangbu durch Joint Ventures und Kooperationen und führten fortschrittliche Technologien der Elektronikfertigung sowie internationale Managementpraktiken ein. Damit legten sie den Grundstein für die industrielle Entwicklung von Huaqiangbei.
Durch die Nutzung von Hongkongs umfangreichem internationalen Handelsnetzwerk konnte sich Huaqiangbei schnell in den Weltmarkt integrieren. Als Freihafen und wichtiges Tor zum internationalen Handel verfügt Hongkong über ein leistungsfähiges Logistiksystem und ein weitreichendes Netzwerk ausländischer Kunden. Importierte Komponenten gelangen über Hongkong nach Huaqiangbei, während in Huaqiangbei hergestellte Produkte über Hongkong weltweit vertrieben werden. Dieser bidirektionale Warenfluss – die Kombination aus Import und Export – hat Huaqiangbei von einem reinen Industriegebiet zu einem führenden Handelszentrum für Elektronik entwickelt, das das chinesische Festland mit den globalen Märkten verbindet.
Mit der Entwicklung des Industriesektors etablierte sich in Huaqiangbei ein Kooperationsmodell, das als „Front-Store, Back-Factory“-Konzept bekannt ist. In seinem Buch *Song Shiqiangs Perspektiven auf Huaqiangbei, Shenzhen* merkte Song Shiqiang, Geschäftsführer von SAKO Micro/Jinhangbiao, an, dass die Region zunächst das auf importierten Materialien basierende, auf „Drei Inputs und eine Kompensation“ beruhende Zollverarbeitungsmodell nutzte, um die industrielle Verlagerung zu bewältigen. Dieses Modell entwickelte sich später zum „Front-Store, Back-Factory“-Ansatz: Huaqiangbei fungiert als „Lager“ und ist für Vertrieb und Handel zuständig, während die umliegenden Städte als „Fabrik“ Produktion und Fertigung übernehmen. Diese Arbeitsteilung hat die Zeit von der Produktentwicklung bis zur Massenproduktion erheblich verkürzt und so den unverwechselbaren Industriecharakter von Huaqiangbei geprägt.
Die Zusammenarbeit zwischen Hongkong und Huaqiangbei vertieft sich stetig. Ausgehend von anfänglichen Verarbeitungsgeschäften und der heutigen Synergie entlang der Lieferkette haben die Elektronikindustrien beider Regionen eine komplementäre Partnerschaft aufgebaut. Hongkongs Stärken im internationalen Finanzwesen, in der Schifffahrt und im Handel ergänzen Huaqiangbeis Vorteile in der Fertigung, Innovation und im Lieferkettenmanagement und treiben gemeinsam die qualitativ hochwertige Entwicklung der Elektronikindustrie in der Greater Bay Area voran.
Hinweis: Die Daten und Informationen in diesem Artikel stammen aus maßgeblichen Berichten und Quellen. Sollten Urheberrechtsverletzungen oder Ungenauigkeiten vorliegen, kontaktieren Sie uns bitte.
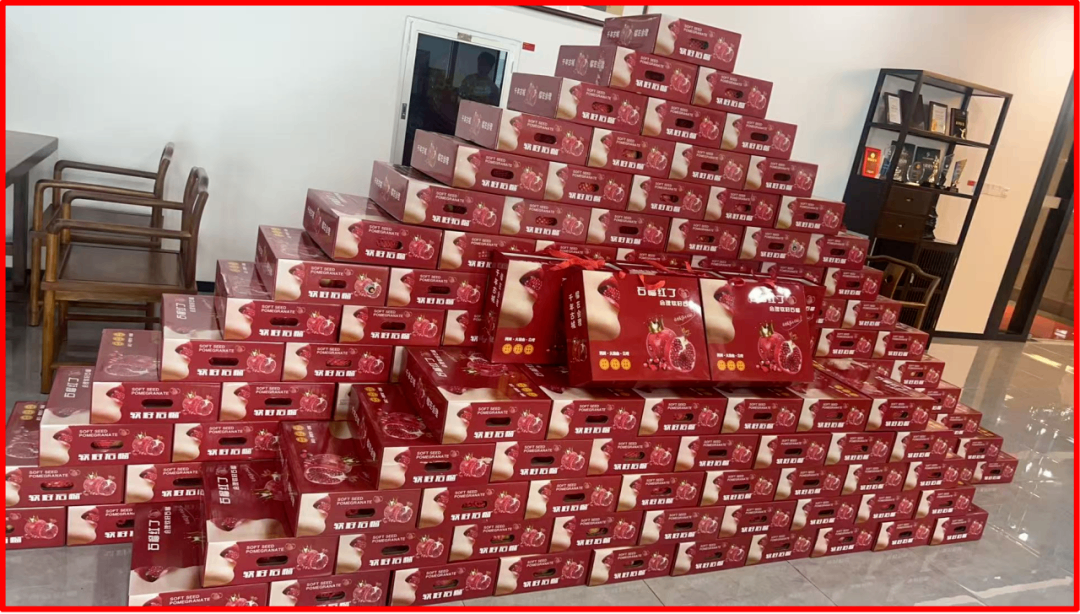
Kinghelm und Slkor verschenken Vorteile! Wir wünschen allen „Liu“ (Granatapfel) Sechs-Sechs-Glätte und ein frohes Wiedersehen!
2026-09-18
412
Internationale Tech-News:
Im zweiten Quartal 2026 erreichte die Ausbeute des auf dem 18A-Prozess basierenden Panther Lake-Prozessors von Intel etwa 80 %.
Die Berichte „Intelligente Welt 2035: Von der Vision zur Handlung“ und „Globaler Index für digitale Intelligenz (GDII) 2026“ wurden veröffentlicht. „Intelligente Welt 2035“ befasst sich systematisch mit den zentralen Herausforderungen des Zeitalters der agentenbasierten KI.
Corning kündigte eine weltweite Preisanpassung von 15 % oder mehr für in japanischen Yen denominierte Displayglassubstratprodukte an.
TrendForce geht davon aus, dass die weltweiten Lieferungen von 800G-Optikmodulen im Jahr 2026 50–60 Millionen Einheiten und die von 1.6T-Optikmodulen 20–30 Millionen Einheiten erreichen werden.
Ab dem 17. Kinghelm (www.kinghelm.netSlkor und Huili beschenken Mitarbeiter und Freunde der Branche. Die weichkernigen Granatäpfel von Huili und die Geschenkboxen mit Mondkuchen zum Mittherbstfest symbolisieren die sanfte „Liu“-Formel (Granatapfel) und ein freudiges Wiedersehen!
Es wird geschätzt, dass die weltweite Nachfrage nach analogen Chips für optische Module im Jahr 2026 10 Milliarden RMB übersteigen wird.
Inländische Technologienachrichten:
Die Xi'an Jiaotong Universität und andere Institutionen haben mithilfe von maschinellem Lernen texturierte Keramiken mit piezoelektrischen Eigenschaften entwickelt, die mit denen von Einkristallen vergleichbar sind.
Die Chips Ascend 970 und Ascend 980 werden nacheinander in den Jahren 2028 und 2029 auf den Markt kommen.
Im ersten Halbjahr 2026 erzielten 186 an der A-Börse notierte Halbleiterunternehmen zusammen einen den Muttergesellschaften zurechenbaren Nettogewinn von 160.506 Milliarden RMB, ein Plus von 607.2 % gegenüber dem Vorjahr.
D-Robotics gab den Abschluss einer Serie-C-Finanzierungsrunde in Höhe von 400 Millionen US-Dollar bekannt.
Shandong Ruifeng Polymer Materials Co., Ltd. plant, mindestens 51 % der Anteile an Anhui Mituo New Material Technology Co., Ltd. zu erwerben.
Die NI Days China finden am 28. Oktober 2026 im Shanghai International Convention Center statt.
Kinghelm Netzwerkanschluss-Serie
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Samsung Electro-Mechanics und Qualcomm kooperieren bei 2.1D Advanced Packaging
2026-09-17
456
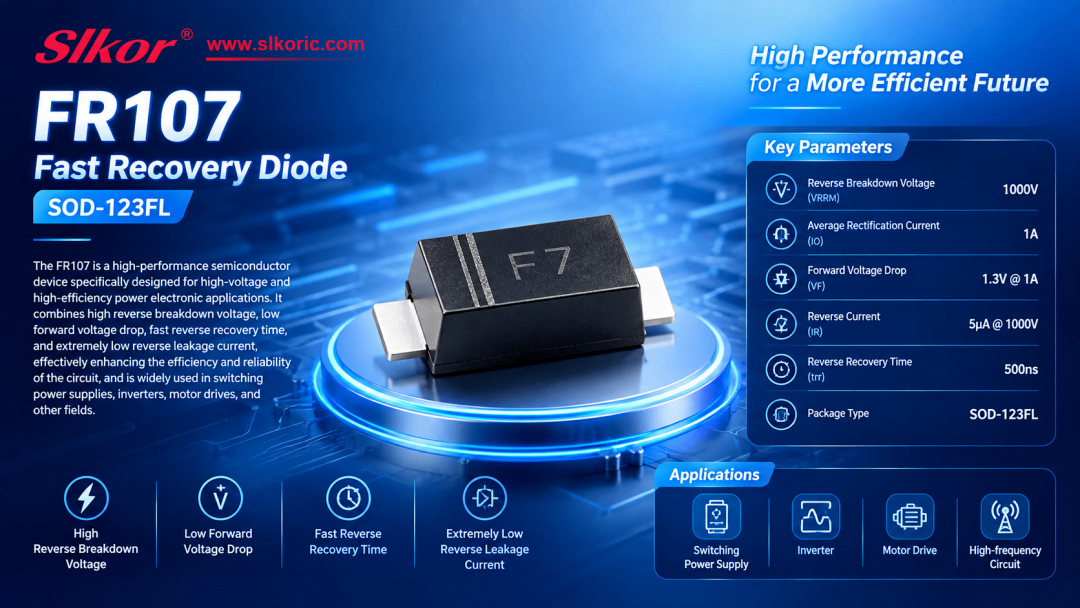
Slkor FR107 stark reduziert – Preis auf Anfrage
Internationale Tech-News:
Institutionen schätzen, dass die weltweite Angebotslücke bei Siliziumwafern von etwa 8 % Ende 2026 auf 15 % im Jahr 2027 und 24 % im Jahr 2028 anwachsen wird.
Samsung Electro-Mechanics und Qualcomm entwickeln gemeinsam eine organische Brückentechnologie für 2.1D-Gehäuse, um mehrere Halbleiterchips in einem einzigen Gehäuse zu verbinden.
TDK plant, in den nächsten drei Jahren 40 Milliarden Yen in zwei japanische Werke zu investieren, um die Produktionsanlagen für Dünnschichtinduktoren zur Stromstabilisierung zu erweitern.
Der japanische Chemiehersteller Resonac hat erfolgreich ein 300 mm (12 Zoll) großes Siliziumkarbid-(SiC)-Einkristallsubstrat entwickelt.
Das niederländische Unternehmen Axelera hat seinen KI-Chip der zweiten Generation „Europa“ auf den Markt gebracht, der in ausgewählten Produkten von Dell und Supermicro zum Einsatz kommen kann.
Hanmi Semiconductor hat einen Ausrüstungskaufvertrag mit Elon Musks TerraFab-Projekt unterzeichnet und wird fortschrittliche Verpackungsanlagen für die Produktion von KI-System-on-Chips liefern.
Inländische Technologienachrichten:
Südkoreanische Medien berichteten, dass der Lokalisierungsgrad der Waferfabrik-Ausrüstung in China im Jahr 2025 auf 35 % gestiegen sei, ein Anstieg um 10 Prozentpunkte gegenüber 2024, und dass für 2026 ein weiterer Anstieg prognostiziert werde.
Chipmore Technology hat das 2.454 Milliarden RMB teure Suzhou-Projekt für fortschrittliche Verpackung gestartet, das sich auf die heterogene Integration von optischen und elektrischen Chips konzentriert.
Slkor ( www.slkoric.com ) hat eine umfassende Modernisierung seiner drei direkt betriebenen Filialen in Huaqiangbei eingeleitet und damit sowohl sein Markenimage als auch sein Serviceerlebnis aufgefrischt.
Die von Guochuangke eigenständig entwickelte G6-Tintenstrahldruckanlage in voller Größe für bedruckte Displays wurde in die Serienproduktionslinie eines führenden Panelherstellers eingeführt.
Winbond Electronics plant die Übernahme von 100% der Anteile an Infineons NOR-Flash- und F-RAM-Geschäft für 1.12 Milliarden US-Dollar.
Hongkong, China, hat den ersten Fünfjahresplan für die wirtschaftliche und soziale Entwicklung der Sonderverwaltungszone Hongkong (2026–2030) veröffentlicht, der die „KI+“-Initiative umfassend voranbringen wird.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
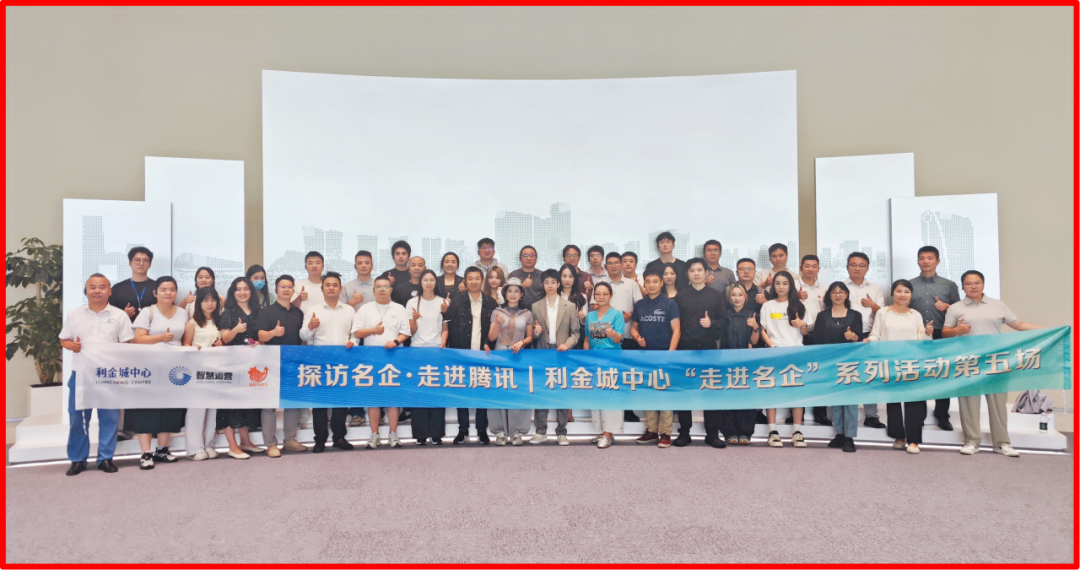
KinghelmDie SLKO-Führungskräfte Song Shiqiang und Qiu Huilin besuchen Tencent Penguin Island.
2026-09-16
519
Am Nachmittag des 15. September trafen sich Song Shiqiang und Qiu Huilin von Kinghelm und Slkor nahmen an der Veranstaltung teil.
Internationale Tech-News:
Laut Counterpoint-Daten erholte sich Samsungs HBM-Anteil im Vergleich zum Vorquartal um 12 Prozentpunkte auf 33 %.
Apple hat die Angebote von Samsung Electronics für Speicherchips für das erste Quartal 2027 akzeptiert: DRAM zu knapp 2.0 US-Dollar/Gb und NAND zu knapp 0.33 US-Dollar/Gb, ein Anstieg von 30 % gegenüber 0 % im Vergleich zum dritten Quartal 2026.
Die weltweiten Ausgaben für Anlagen zur Herstellung von 300-mm-Wafern werden im Jahr 2026 auf 133 Milliarden US-Dollar steigen und damit einen Rekordwert erreichen (2024: 100.6 Milliarden US-Dollar).
Die Erweiterung der KI-Rechenleistung wird schrittweise von der Chipseite auf Geräte, optische Verbindungen und andere Segmente übertragen, und die starke Dynamik des Gerätesektors wurde durch Daten bestätigt.
Führungskräfte aus Kinghelm (www.kinghelm.net)/Slkor (www.slkoric.com) nahmen an der Veranstaltung „Unternehmen des Lijincheng Center besuchen Tencent Penguin Island“ teil; Song Shiqiang und Qiu Huilin waren anwesend!
Das Samsung-Werk in Cheonan verlagert die Exynos-Verpackungskapazität auf HBM und reduziert sein hauseigenes Geschäft mit Mobiltelefonchips.
Inländische Technologienachrichten:
Der „15. Fünfjahresplan für die Entwicklung der elektronischen Informationsfertigungsindustrie“ wurde veröffentlicht. Darin werden Edge-KI-Chips, EDA/IP und fortschrittliche Prozessknoten als wichtige Handlungsfelder identifiziert.
Die Produktionskapazität von Xin'ao Xinyi unter dem Dach der National Silicon Industry Group für 300-mm-SOI-Wafer wird bis Ende 2026 etwa 400,000 Wafer pro Jahr erreichen, und ab 2027 werden Siliziumphotonik-SOI-Wafer in großem Umfang ausgeliefert.
Das Institut für Halbleiter der Chinesischen Akademie der Wissenschaften hat einen neuen Typ von „ferroelektrischem Tunnelkontakt“ entwickelt, der winzige Verschiebungen im Angström-Bereich zwischen atomaren Schichten nutzt, um ein extrem hohes Ein-/Aus-Verhältnis mit mehr als 100 Milliarden wiederholten Schaltzyklen zu erreichen.
Die Yunyinggu Technology Co., Ltd. hat zwei kontrollierte Tochtergesellschaften gegründet, nämlich Shuqing Zhiyun (Shanghai) Technology Co., Ltd. und Xinqing Zhiyun (Shanghai) Technology Co., Ltd., und plant die Entwicklung zweier neuer Geschäftsbereiche: optische Verbindungen und UCIe IP.
Siwei Technology hat seine erste Eigenkapitalfinanzierungsrunde abgeschlossen und dabei insgesamt knapp 200 Millionen RMB eingeworben. Das Unternehmen konzentriert sich auf die Forschung und Entwicklung sowie die Herstellung von Druckchips im mittleren bis oberen Preissegment und von Sensorprodukten.
Xinlai Zhirong Semiconductor Technology (Shanghai) Co., Ltd. hat offiziell ihren A-Aktien-IPO-Prozess gestartet.
Kinghelm Wechseln Sie die Serie
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Kinghelm Veröffentlicht „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikationsindustrie sowie eine Analyse inländischer und ausländischer Hersteller (Teil 2)“
2026-09-15
628
Kinghelm Geschäftsführer Song Shiqiang auf der Shanghai Munich Electronics Show 2026, W5.317
In 2026, Kinghelm (www.kinghelm.net) ist offiziell in den Bereich der optischen Kommunikation eingetreten. Geschäftsführer Song Shiqiang betonte: „Die optische Kommunikation umfasst die gesamte Wertschöpfungskette von optischen Chips, optischen Komponenten und Modulen über Glasfasern und -kabel bis hin zu Systemausrüstung. Sie ist ein zentraler Bedarfszweig für Großprojekte wie 5G/6G-Rechenzentren und das Ost-West-Projekt zum Transfer von Rechenressourcen. Die duale Triebkraft von Technologieentwicklung und Marktnachfrage ist deutlich erkennbar, da sich der Kernbedarf rasant vom traditionellen Aufbau öffentlicher Netze hin zu neuen Anwendungsbereichen wie der Vernetzung von KI-Rechenzentren, industriellen optischen Privatnetzen und der optischen Vernetzung in der Automobilindustrie verlagert hat. Diese Bereiche sind eng mit neuen Anforderungen wie Rechenleistungsnetzen und großen KI-Modellen verknüpft. Fortschrittliche Packaging- und Siliziumphotonik-Integrationstechnologien haben sich zu zentralen Entwicklungsrichtungen entwickelt. China hat für 2026 High-End-optoelektronische Chips, CPO-basierte Optiken, optische Schaltsysteme und weitere Kerntechnologien als wichtige Forschungsrichtungen definiert. Das Potenzial für heimische Innovationen in der optischen Kommunikation ist groß.“ Kinghelm (www.kinghelm.com.cnAls Technologie-Originalhersteller und wichtiger Akteur im Bereich der „inländischen Substitution“ betritt das Unternehmen den Bereich der optischen Kommunikation, um neue Entwicklungswege zu erschließen. Dabei zielt es auf das „Herzstück“ der optischen Kommunikationsindustrie ab, das den zentralen Schlüsselfaktor der inländischen Substitution darstellt und Sender-/Empfängerchips sowie auf Indiumphosphid basierende Hochgeschwindigkeitslaserchips umfasst.
Kinghelm Chefingenieur Herr Qin Xianghong bei der Arbeit
In Anbetracht dessen, Kinghelm Chefingenieur Qin Xianghong, der auf jahrelanger Erfahrung in der Branchenforschung und den Forschungsergebnissen etablierter Branchenpioniere und Branchenkollegen basiert, hat die fünf Hauptbereiche der optischen Kommunikationsindustrie – optische Chips, optische Komponenten, optische Module, optische Fasern und Kabel sowie Übertragungstechnik – analysiert und die „Umfassende Zusammenfassung der gesamten optischen Kommunikationsindustrie und Analyse in- und ausländischer Hersteller“ erstellt. Diese gliedert sich in vier Aspekte: 1. Überblick über die optische Kommunikation – Grundlagen; 2. Optische Kommunikationsindustrie – Analyse der vorgelagerten, mittleren und nachgelagerten Bereiche; 3. Schlüsselunternehmen der chinesischen optischen Kommunikationsindustrie; 4. Ausblick für die optische Kommunikationsindustrie. Ziel dieser Initiative ist es, den Informationsaustausch, die gemeinsame Nutzung von Ressourcen und den Wissensaufbau entlang der gesamten optischen Kommunikationsindustrie zu fördern, die Optimierung, Integration und kollaborative Innovation der Industrie zu erreichen und dadurch die globale Wettbewerbsposition chinesischer Unternehmen zu stärken.
Kinghelm „Umfassende Zusammenfassung der gesamten Wertschöpfungskette der optischen Kommunikationsindustrie und Analyse inländischer und internationaler Hersteller“
ต่อจาก Kinghelm Chefingenieur Qin Xianghong – „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Industriekette der optischen Kommunikation und Analyse inländischer und ausländischer Hersteller (Teil 1)“:
III. Schlüsselunternehmen der chinesischen optischen Kommunikationsindustrie
(I) Optische Chips und elektrische Chips
Anwendungsszenarien für optische Chips
Optische Chips, wissenschaftlich auch optoelektronische Chips oder photonische integrierte Schaltungen (PICs) genannt, nutzen Halbleiterprozesse, um Funktionen wie Lichtemission, -empfang, Modulation, Multiplexing/Demultiplexing und Verstärkung auf einem einzigen Chip zu integrieren. Nach ihrer Funktion werden sie unterteilt in: Laserchips (elektrisch → optisch: VCSEL/DFB/EML), Detektorchips (optisch → elektrisch: PIN/APD), Modulatorchips (Signalverarbeitung) und PLC-Chips (passive optische Schaltungen). Zu den wichtigsten Herstellern zählen Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon, AAOI u. v. m.
Das chinesische Unternehmen Yuanjie Technology zählt zu den führenden Akteuren auf dem globalen Markt für Laserchips.
Yuanjie-Technologie:Ein führender chinesischer Anbieter optischer Chips mit starker Expansion im Telekommunikations- und Datenkommunikationsmarkt. Das Unternehmen produziert hauptsächlich optische Chips, darunter DFB- und EML-Laser der Serien 2.5G, 10G, 25G, 50G, 100G, 200G sowie Hochgeschwindigkeitslaser. Hinzu kommen Hochleistungs-Lichtquellen aus Siliziumphotonik mit 50 mW, 70 mW, 100 mW, 150 mW und mehr. Das Unternehmen verzeichnete ein rasantes Wachstum und erzielte in den ersten drei Quartalen 2025 einen Nettogewinn von 51.385 Millionen Yuan, was einem Anstieg von 627.62 % gegenüber dem Vorjahr entspricht.
Changguang Huaxin:Changguang Huaxin konzentriert sich auf die Forschung und Entwicklung, das Design und die Fertigung von Halbleiterlaserchips. Das Unternehmen gehört zu den wenigen, die Hochleistungs-Halbleiterlaserchips entwickeln und in Serie produzieren. Changguang Huaxin hat eine integrierte Fertigungsplattform (IDM) aufgebaut, die alle Prozessschritte von Chipdesign über Epitaxie, Waferbearbeitung (Lithografie), Spaltung/Beschichtung, Verpackung und Prüfung bis hin zur Faserkopplung abdeckt. Heute betreibt Changguang Huaxin Chinas einzige und weltweit zweite Produktionslinie für 6-Zoll-GaAs-Hochleistungs-Halbleiterlaserchips und sichert sich damit eine herausragende Wettbewerbsposition in der Branche.
Shijia-Photonen:Ein führender chinesischer Anbieter optoelektronischer Kernchips. Das Unternehmen beherrscht Schlüsseltechnologien für unabhängige Chips und hat sich vom einfachen PLC-Lichtwellenleiter-Splitter-Chip über passive und aktive Chips bis hin zur Waferfertigung, Chipverarbeitung, Verpackung und Prüfung weiterentwickelt. Es verfügt nun über eine vollständige Prozesskompetenz von der Entwicklung über die Fertigung und Prüfung bis hin zur Verpackung und deckt damit im Wesentlichen die gesamte Wertschöpfungskette der optischen Chipindustrie ab.
Anwendungsszenarien von DSP-Chips in elektrischen Chips
Elektronische Chips werden hauptsächlich aus dem Ausland importiert. Zu den wichtigsten Chips zählen DSP, CDR, Treiber und TIA. Zu den führenden Herstellern gehören Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor, Youxun Semiconductor usw.
Youxun-Aktien:Youxun Shares ist ein führendes Unternehmen im chinesischen Markt für elektrische Front-End-Transceiver-Chips für die optische Kommunikation. Das Unternehmen positioniert sich klar als Anbieter elektrischer Chips. Seine Produkte (wie Lasertreiber und Transimpedanzverstärker) werden in Verbindung mit optischen Chips eingesetzt und bilden das Herzstück der optoelektronischen Signalwandlung in optischen Modulen. Youxun Shares bietet umfassende Lösungen für optische Kommunikationschips für alle Anwendungsbereiche und ist Marktführer in China und Zweitgrößter Anbieter weltweit im Bereich von Produkten mit Bandbreiten bis 10 Gbit/s. Die 25G-PON-Chips des Unternehmens werden bereits in Serie ausgeliefert, die 50G-PON-Chips befinden sich in der Mustererprobung. Youxun Shares konzentriert sich auf die Forschung und Entwicklung elektrischer Chips für zukunftsweisende Anwendungsbereiche wie 400G- bis 800G-Rechenzentren und FMCW-LiDAR, um die Marktchancen durch KI-Rechenleistung und autonomes Fahren zu nutzen.
(II) Optische Komponenten
Optische Komponenten sind das Produkt und der Kerninhalt der Verpackung optischer Geräte.
Zu den optischen Komponenten gehören Keramikhülsen/Ferrulen, optische Transceiver-Schnittstellenkomponenten usw. Zu den wichtigsten Herstellern zählen T&S Communications, AFR Optics, T&S Communication, Tengjing Technology usw.
AFR Optics:Mit einer Reihe leistungsstarker optischer Bauelemente wie optischen Isolatoren, Steckverbindern für dichte Faserarrays, MEMS-VOA-Schaltern, Polarisationsstrahlteilern/-kombinierern, Kopplern, Wellenlängenmultiplexern und Lithiumniobat-Modulatoren hat das Unternehmen erfolgreich den Weltmarkt betreten. Seine Produkte werden in über 40 Länder und Regionen exportiert und finden breite Anwendung in wichtigen vorgelagerten Bereichen der Wertschöpfungskette, wie beispielsweise Faserlasern, optischer Kommunikation und Rechenzentren.
Tengjing-Technologie:Ein Hightech-Unternehmen, spezialisiert auf Forschung und Entwicklung, Produktion und Vertrieb von optischen Präzisionskomponenten, faseroptischen Bauelementen und optischen Messgeräten. Die Produkte finden vorwiegend Anwendung in Bereichen wie optischer Kommunikation, Faserlaser, Forschung, Biomedizin und Halbleitertechnik. Das Unternehmen hat sich im zukunftsweisenden Feld der optischen Verbindungen für KI-Rechenleistung umfassend positioniert und ist zu einem wichtigen Zulieferer von Schlüsselkomponenten für optische OCS-Schalter geworden.
(III) Optische Geräte
Optische Geräte: Entwicklung hin zu höheren Geschwindigkeiten und geringerem Stromverbrauch
Optische Bauelemente werden je nach Bedarf an einer Stromquelle in aktive und passive Bauelemente unterteilt. Zu den aktiven optischen Bauelementen zählen Laserchips (wie FP-, DFB- und VCSEL-Laser), Detektorchips (wie PIN- und APD-Laser), optische Verstärker, optische Modulatoren (wie DML- und EML-Chips) und optische Transceiver-Submodule (TOSA, ROSA, BOSA). Passive optische Bauelemente umfassen optische Isolatoren, optische Steckverbinder, optische Schalter, optische Splitter/Koppler, Wellenlängenmultiplexer (WDM/AWG), optische Dämpfungsglieder, FA-Faserarrays usw. Zu den führenden Herstellern gehören T&S Communications, Accelink Technologies, HGTECH, Broadex Technologies, Coherent und Lumentum.
T&S Communications:Das Hauptprodukt des Unternehmens gliedert sich in zwei Segmente: aktive und passive optische Bauelemente. Zu den aktiven Bauelementen zählen vor allem optische Hochgeschwindigkeitsmodule, TO-CAN/BOX-Gehäuse und weitere Kernkomponenten optischer Module. Passive Bauelemente umfassen Keramikhülsen, Faserarrays (FAU), Isolatoren und Steckverbinder. Von 2020 bis 2024 verzeichnete T&S Communications ein durchschnittliches jährliches Umsatzwachstum von fast 40 % und einen Nettogewinn von fast 50 %. Der Schlüssel zum Erfolg liegt in der Fokussierung auf optische Kernbauelemente. Im ersten Halbjahr 2025 erlebte das Geschäft mit aktiven optischen Bauelementen von T&S Communications ein explosionsartiges Wachstum und erzielte einen Umsatz von 1.566 Milliarden Yuan, was einem Anstieg von 90.98 % gegenüber dem Vorjahr entspricht.
T&S-Kommunikation:Das Unternehmen konzentriert sich auf Forschung und Entwicklung, Produktion und Vertrieb passiver optischer Bauelemente. Zu den Kernprodukten gehören MPO/MTP-Hochdichte-Glasfasersteckverbinder, MT-/Keramik-Ferrulen, flexible Glasfaser-Routing-Boards, Wellenlängenmultiplexgeräte usw. Die Produkte werden hauptsächlich in Rechenzentren für KI-Anwendungen, Cloud-Computing-Clustern und Telekommunikationsnetzen eingesetzt, mit einem kleineren Anteil im Bereich der optischen Sensorik. Das Kerngeschäft des Unternehmens liegt auf hochdichten optischen Verbindungsprodukten für die Datenkommunikation, wobei der Großteil des Umsatzes aus dem Geschäft mit optischen Bauelementen stammt. Durch die Verwendung selbstentwickelter und selbstproduzierter MT-Ferrulen erreicht das Unternehmen eine vertikale Integration der Schlüsselkomponenten. Die Produkte werden indirekt über Kabelhersteller an führende Cloud-Anbieter und KI-Computing-Cluster im Ausland geliefert. Der Exportanteil am Umsatz macht das Unternehmen zu einem der spezialisiertesten Anbieter passiver optischer Verbindungen im A-Aktienmarkt.
Broadex Technologies:Das Kerngeschäft des Unternehmens umfasst die Forschung und Entwicklung, die Produktion und den Vertrieb integrierter optoelektronischer Bauelemente für die optische Kommunikation. Zu den Hauptprodukten zählen PLC-Lichtwellenleitersplitter, PON-Lichtwellenleitermodule, Faserarrays, DWDM-Bauelemente, optische Transceiver-Module für drahtlose Übertragungsnetze, optische Transceiver-Module für Rechenzentren, aktive optische Kabel (AOC) und Hochgeschwindigkeits-Kupferkabel (DAC, ACC). Das Unternehmen bietet hochwertige optische Signalleistungs- und Wellenlängenmanagement-Bauelemente sowie optoelektronische Hochgeschwindigkeits-Transceiver-Module für die weltweit schnell wachsenden Märkte für Glasfaserkommunikationsnetze und Internet-Rechenzentren (IDC). Lichtwellenleitersplitter und DWDM-Bauelemente (Dense Wavelength Division Multiplexing) nehmen dabei weltweit führende Marktanteile ein.
(IV) Optische Module
Optische Module spielen eine zentrale Rolle
Optische Module bestehen aus optischen Bauelementen, optischen Schnittstellen und Funktionsschaltungen. Sie spielen eine zentrale Rolle bei der Ermöglichung von Hochgeschwindigkeits-, hochzuverlässiger und latenzarmer Datenübertragung in zunehmend komplexen Daten- und Telekommunikationsnetzen und finden breite Anwendung in der Telekommunikation, im Internet, im Radio und Fernsehen, in der Luft- und Raumfahrt sowie in weiteren Bereichen. Chinesische Unternehmen dominieren weltweit die Herstellung und Verpackung optischer Module.
Zhongji Innolight:Das Unternehmen ist derzeit Marktführer im Bereich optischer Module weltweit. Seine Produkte finden breite Anwendung in Cloud-Computing-Rechenzentren, der Datenkommunikation, 5G-Mobilfunknetzen, der Telekommunikationsübertragung und dem Festnetzzugang. Das Unternehmen engagiert sich für die Weiterentwicklung optischer Module hin zu hoher Geschwindigkeit, Miniaturisierung, geringem Stromverbrauch und niedrigen Kosten. Das Produktportfolio umfasst aktuell optische Hochgeschwindigkeitsmodule von 200G bis 1.6T sowie optische 5G-Fronthaul-/Midhaul-/Backhaul-Module, optische Module für Übertragungsnetze, FTTX-Optiken und weitere Komplettlösungen. In der zweiten Jahreshälfte 2025 stieg das Volumen optischer Module mit 800G deutlich an, und immer mehr Kunden begannen mit dem Einsatz von 1.6T-Produkten. Für 2026 wird ein signifikantes Wachstum der Auslieferungen optischer Module mit 1.6T erwartet.
Eoptolink:Die Produkte des Unternehmens werden hauptsächlich in Rechenzentren, KI-Computing-Clustern, 5G/6G-Telekommunikationsnetzen und weiteren Bereichen eingesetzt. Im Bereich der optischen Modultechnologie deckt das Unternehmen neben traditionellen steckbaren optischen Modulen auch Linear Drive (LPO), Near-Package Optics (NPO) und Co-Packaged Optics (CPO) sowie weitere fortschrittliche Verbindungsformen ab und verfügt über Kerntechnologien und -kompetenzen, beispielsweise im Bereich optischer Engines. Das Produktportfolio umfasst optische Hochgeschwindigkeitsmodule mit 400G, 800G und 1.6T auf Basis verschiedener Lösungen wie VCSEL/EML, Siliziumphotonik und Lithiumniobat-Dünnschichttechnologie sowie kohärente optische Module mit 400G/800G ZR/ZR+ und optische Module mit 800G/400G auf Basis von LPO-Lösungen. Dank seiner führenden Technologie und Produkte ist das Unternehmen in die Lieferketten führender globaler Cloud-Computing-Anbieter (wie Amazon, Meta usw.) und Hersteller von Kommunikationsausrüstung integriert und zählt zu den Kernlieferanten der optischen Kommunikationsbranche.
Accelink Technologies:Das Unternehmen verfügt über umfassende Kompetenzen in der vertikalen Integration von optischen Chips, Bauelementen, Modulen und Subsystemen. Im Bereich optischer Module deckt das Produktportfolio alle Übertragungs-, Daten- und Zugriffsszenarien ab. In den ersten drei Quartalen des Jahres 2025 erzielte das Unternehmen einen Umsatz von [Betrag fehlt]. 532 Milliarden Yuanwas einem Anstieg gegenüber dem Vorjahr entspricht 58.65%Laut Marktrankings belegte Accelink Technologies im Jahr 2024 den 5. Platz unter den globalen Herstellern optischer Module und den 4. Platz im Marktanteil optischer Datenkommunikationsmodule. Das Unternehmen hat derzeit die Massenlieferung von 800G-Optikmodulen realisiert und setzt aktiv Technologien der nächsten Generation wie 1.6T-Silizium-Optikmodule und CPO (Co-Packaged Optics) ein, um seine Wachstumsvorteile im Bereich KI-Rechenzentren zu festigen.
V) Optische Fasern und Kabel
Führende Unternehmen im Bereich Glasfasern und -kabel: YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
Die Wertschöpfungskette der Glasfaser- und Kabelindustrie weist eine Pyramidenstruktur auf. Die vorgelagerte Phase (Glasfaservorformlinge) ist mit den höchsten technischen Hürden verbunden, die mittlere Phase (Faserziehen/Kabelkonfektionierung) bildet den Kern der Fertigung, und die nachgelagerte Phase umfasst Anwendungsdienstleistungen. Zu den wichtigsten Herstellern zählen YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable u. v. m.
YOFC:Ein weltweit führender Anbieter von Glasfaser-Vorformlingen, Glasfasern, Glasfaserkabeln und Komplettlösungen. Das Unternehmen produziert und vertreibt hauptsächlich Glasfaser-Vorformlinge, Glasfasern und Glasfaserkabel in verschiedenen Standardausführungen, die in der Kommunikationsindustrie weit verbreitet sind, sowie diverse optische Module, Spezialfasern, aktive Glasfaserkabel, Seekabel, HF-Koaxialkabel, Zubehör und weitere Produkte nach Kundenwunsch.
Hengtong Optic-Electric:Starke Marktwettbewerbsfähigkeit bei Spezialfaserprodukten wie verlustarmen Fasern, Laserfasern, Multimodefasern und Marinefasern. Weltweit besitzen nur wenige Hersteller unabhängige Schutzrechte für die Herstellung von Glasfaser-Vorformlingen. Die von der Tochtergesellschaft Hengtong Photoconduction entwickelte umweltfreundliche Glasfaser-Vorform der neuen Generation hat mehrere wichtige technische Hürden überwunden, Lücken im Inland geschlossen, die Richtung der chinesischen Glasfaser-Vorformlingstechnologie vorgegeben und die ökologische Transformation und Modernisierung der Branche vorangetrieben.
ZTT:Das Unternehmen bietet Infrastrukturdienstleistungen wie Kabel, Komponenten, Geräte und Antennen für den Netzwerkaufbau aus verschiedenen Perspektiven – von der Cloud über Rohrleitungen bis hin zu Endgeräten. Das Produktportfolio umfasst verschiedene Vorformlinge, Glasfasern, Glasfaserkabel, ODN-Systeme, Antennen und HF-Kabeltypen, aktive Endgeräte, optische Transceiver, Rechenzentren, Hochleistungsrohstoffe und weitere Produkte sowie Ingenieurdienstleistungen, Planung, Bau und Integration.
(VI) Kernausrüstung - Optischer Leitungsschalter (OCS)
Optische Schaltkreisschalter (OCS) sind Kernbausteine, die Signale ausschließlich über optische Signale leiten. Sie müssen optische Signale nicht erst in elektrische und dann wieder zurück wandeln, sondern können sie direkt auf den richtigen Weg führen. Ihr Funktionsprinzip ähnelt der Justierung paralleler Spiegel: Dreht sich ein Spiegel um einen bestimmten Winkel, verschiebt sich das reflektierte Licht entsprechend und steuert so präzise die Richtung des optischen Signals. Diese Technologie löst die Probleme der Verzögerung und des hohen Energieverbrauchs, die durch Signalumwandlung entstehen. Ihre theoretische Effizienz ist 1000-mal höher als die herkömmlicher elektrischer Schalter, während der Stromverbrauch nur ein Zehntel beträgt. Sie ist besonders vorteilhaft für extrem große Rechenzentren mit hohen Stromkosten und hat sich zur bevorzugten Wahl für Rechenzentrumsnetzwerke der nächsten Generation entwickelt.
Die derzeit führenden inländischen Unternehmen für OCS-Komplettmaschinen und -Integration sind:
IV. Ausblick für die optische Kommunikationsindustrie
Zusammenfassung der fünf wichtigsten Glieder in der Wertschöpfungskette der optischen Kommunikationsindustrie
Die optische Kommunikationsbranche steht an einem historischen Wendepunkt: Die Rechenleistung von KI-Systemen explodiert, und die digitale Infrastruktur wird modernisiert. Sie wandelt sich grundlegend von einer traditionellen „Kommunikationsleitung“ zum „Nervensystem“ des KI-Zeitalters. Die nächsten fünf Jahre (2026–2030) werden eine entscheidende Entwicklungsphase für die Branche darstellen. Vier Kerntrends prägen die Branche: explosionsartiges Nachfragewachstum, technologische Weiterentwicklung, grundlegende Neuausrichtung und Substitution durch inländische Technologien. Gleichzeitig tritt der strukturelle Widerspruch des Mangels an Kernmaterialien deutlich hervor. Im August 2026 veröffentlichte das Ministerium für Industrie und Informationstechnologie den „14. Fünfjahresplan für die Entwicklung der Informations- und Kommunikationsbranche“. Dieser sieht vor, die Forschung und Entwicklung von optischen Hochgeschwindigkeits-Hochleistungsübertragungstechnologien, optischen Zugangsnetzen und optischen Unterseekabel-Kommunikationstechnologien zu intensivieren, die Forschung und Entwicklung sowie die Anwendung neuer Fasertechnologien wie Hohlkernfasern zu beschleunigen und die Forschung an branchenübergreifenden Anwendungstechnologien wie der optischen Kommunikation in der Automobilindustrie und industriellen optischen Steuerungsnetzen voranzutreiben. Förderung der Forschung und Entwicklung von optischen Kommunikationsgeräten mit hoher Kapazität und Bandbreite, Schwerpunkt auf dem Aufbau von optischen Übertragungssystemen mit 1.6 Tbit/s, optischen Zugangssystemen mit 200 Gbit/s, Hohlkern-Glasfaserkabeln und anderen optischen Trägerprodukten mit extrem hoher Kapazität sowie Beschleunigung der Forschung und Entwicklung von optischen Hochgeschwindigkeits-Kommunikationsgeräten für die Satelliten- und Satelliten-Boden-Kommunikation mit 100 Gbit/s und mehr.
Das Ministerium für Industrie und Informationstechnologie hat Folgendes herausgegeben: 14. Fünfjahresplan für die Entwicklung der Informations- und Kommunikationsindustrie.
(I) Nachfrageexplosion: KI-Rechenleistung + Netzwerkbandbreitenbedarf
Der Bedarf an KI-Rechenleistung wird zum zentralen Wachstumsmotor: Das explosionsartige Wachstum großer KI-Modelle treibt das rasante Wachstum von GPU-Clustern und extrem großen Rechenzentren (IDCs) voran. Optische KI-Module (wie 800G und 1.6T) sind zum Haupttreiber der Nachfrage geworden. Der Markt für optische KI-Kommunikation wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate von über 40 % beibehalten und bis 2030 ein Volumen von über 90 Milliarden US-Dollar erreichen.
Es herrscht Mangel an vorgelagerten Kernkomponenten: Angebot und Nachfrage stimmen bei Kernkomponenten wie optischen Chips und Indiumphosphid-Substraten nicht überein. Die weltweite Angebotslücke bei EML-optischen Chips für optische Module beträgt über 30 %.
Lange Expansionszyklen: Die Technologie für optische Faser-Preforms weist hohe Markteintrittsbarrieren auf, und der Expansionszyklus beträgt bis zu 18 bis 24 Monate. Kurzfristige Lieferengpässe lassen sich nur schwer beheben.
Der Bedarf an Netzwerkbandbreite wächst: Die digitale Wirtschaft und künstliche Intelligenz treiben den globalen Datenverkehr in die Höhe und erzeugen damit eine steigende Nachfrage nach Netzwerkbandbreite. Der Markt für optische Übertragungstechnik wird stetig wachsen. Laut Daten von Omdia betrug das globale Marktvolumen im Jahr 2024 16.7 Milliarden US-Dollar und soll von 2024 bis 2029 jährlich um 4.2 % wachsen, sodass es bis 2029 20.5 Milliarden US-Dollar erreichen wird.
Der globale Markt für optische Übertragungstechnik wird bis 2029 ein Volumen von 20.5 Milliarden US-Dollar erreichen.
(II) Technologieiteration: CPO + Siliziumphotonik-Integration + Optische Automobilkommunikation + Hohlkernfasertechnologie
Kontinuierliche Weiterentwicklung: Optische Module beschleunigen ihre Übertragungsraten von 800G auf 1.6T und 3.2T. Die CPO-Technologie (Co-Packaged Optics) erreichte im August 2026 die Phase der großflächigen Massenproduktion.
Durchbruch bei der Integration von Siliziumphotonik: Die Integrationstechnologie für Siliziumphotonik ist der Schlüssel zur Überwindung der Leistungsgrenzen herkömmlicher optischer Chips. Chinas erste Massenproduktionslinie für 8-Zoll-Siliziumphotonik-Chips wird voraussichtlich bis 2026 fertiggestellt sein.
Neue Entwicklungen zeichnen sich ab: Die optische Kommunikation im Automobilbereich gewinnt mit der Entwicklung des autonomen Fahrens der Stufe 3 zunehmend an Bedeutung. Der globale Markt für optische Glasfasernetze im Automobilbereich wird voraussichtlich im Jahr 2026 ein Volumen von 3.13 Milliarden US-Dollar erreichen.
Positionierung zukunftsweisender Materialien: Übertragungsmedien der nächsten Generation, wie beispielsweise Hohlkernfasern, erreichen zunehmend die industrielle Anwendung. Die Latenz wird im Vergleich zu herkömmlichen Glasfasern um nahezu die Hälfte reduziert, wodurch sich ein neues Niveau im technologischen Wettbewerb ergibt.
(III) Musterrekonstruktion
Differenzierung zwischen Datenkommunikations- und Telekommunikationsnachfrage: Die Wachstumsrate des Datenkommunikationsmarktes (Verbindungen innerhalb und zwischen Rechenzentren) übertrifft die des Telekommunikationsmarktes (5G/6G-Trägernetze und Ausbau von Festnetzen) deutlich. Die Nachfrage nach optischen Verbindungen in Rechenzentren wächst exponentiell, und der Glasfaserverbrauch pro Rack steigt rasant. Die Branche befindet sich im Übergang von einem Überangebot zu einem Glasfasermangel.
Faservolumen und -preis steigen parallel: Im Jahr 2026 wird die weltweite Angebotslücke bei Fasern etwa 16.4 % betragen. Die Preise für hochwertige Spezialfasern sind stark gestiegen, und die Branche befindet sich in einem Verkäufermarkt, auf dem die Waren schwer zu beschaffen sind.
Marktexpansion: Im Jahr 2026 wird der globale Markt für optische Module voraussichtlich ein Volumen von 201.6 Milliarden Yuan erreichen, während der chinesische Markt für optische Module ein Volumen von 56.4 Milliarden Yuan erreichen wird.
Die Anwendungsszenarien erweitern sich ständig: Die Grenzen der Branche dehnen sich auf aufstrebende Bereiche wie Satelliteninternet (Satelliten in niedriger Erdumlaufbahn), Quantenkommunikation und integrierte Sensorik, Kommunikation und Datenverarbeitung aus und eröffnen so neue Möglichkeiten für die optische Kommunikation.
(IV) Inländische Substitution
Im Bereich der Glasfaser-Vorformen bauen führende Unternehmen wie Hengtong Optic-Electric und YOFC ihre Produktion weiter aus. Auch der grenzüberschreitend tätige Anbieter Han's Laser ist mit Investitionen in Höhe von 2.52 Milliarden Yuan in den Markt für Hohlkernfasern eingestiegen.
Optische Chips und Module: Source Photonics, eine Tochtergesellschaft von Dongshan Precision, investiert 8.1 Milliarden Yuan in den Ausbau der Produktionskapazitäten für optische Chips und Module. Shijia Photons plant, 2.8 Milliarden Yuan durch eine Privatplatzierung für die Entwicklung von Hochgeschwindigkeits-Optikchips einzuwerben.
Upstream-Materialien: Die Xiandao Technology Group investiert 12 Milliarden Yuan in den Aufbau einer Industrialisierungsbasis für Indiumphosphid-Substrate.
Die Substitutionsrate durch inländische Produkte muss verbessert werden: Optische Chips mit 10G und darunter haben eine Substitution durch inländische Produkte erreicht, aber die Substitutionsrate durch inländische Produkte für aktive optische Hochgeschwindigkeitschips mit 25G und darüber ist noch relativ niedrig.
Zusammenfassend lässt sich sagen, dass die Zukunftsaussichten der optischen Kommunikation enorm sind. Der Markt mit einem Volumen von Billionen Yuan kann nahezu alle Entwicklungsbereiche durchdringen, darunter KI, Daten, Industrie, Gesundheitswesen und vieles mehr. Anwendungsszenarien wie Rechenzentren, Telekommunikationsnetze, Rechenzentrumsvernetzung, das industrielle Internet, intelligentes Fahren, Quantenkommunikation, Smart Grids, Satellitenkommunikation, Fasersensorik und die Luft- und Raumfahrt setzen allesamt auf optische Kommunikation, um eine schnelle und stabile Datenübertragung zu gewährleisten und treiben so das Nachfragewachstum an. Eine grobe Schätzung ergibt Folgendes:
Aussage: Die oben genannten Bilder und Materialien stammen teilweise aus dem Internet und dienen ausschließlich dem Austausch und der Weiterentwicklung der Branche, nicht kommerziellen Zwecken. Sollten Urheberrechte verletzt worden sein, kontaktieren Sie uns bitte.
Kinghelm Veröffentlicht „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikationsindustrie sowie eine Analyse inländischer und ausländischer Hersteller (Teil 1)“
2026-09-15
630
Kinghelm Geschäftsführer Song Shiqiang auf der Shanghai Munich Electronics Show 2026, W5.317
In 2026, Kinghelm (www.kinghelm.net) ist offiziell in den Bereich der optischen Kommunikation eingetreten. Geschäftsführer Song Shiqiang betonte: „Die optische Kommunikation umfasst die gesamte Wertschöpfungskette von optischen Chips, optischen Bauelementen und Modulen über Glasfasern und -kabel bis hin zu Systemausrüstung. Sie ist ein zentraler Bedarfszweig für Großprojekte wie 5G/6G-Rechenzentren und das East Data West Computing-Projekt. Die Wechselwirkung zwischen technologischer Weiterentwicklung und Marktnachfrage ist sehr ausgeprägt, da sich der Kernbedarf rasant vom traditionellen Aufbau öffentlicher Netze hin zu neuen Anwendungsbereichen wie der Vernetzung von KI-Rechenzentren, industriellen optischen Privatnetzen und der optischen Vernetzung in der Automobilindustrie verlagert hat und eng mit neuen Anforderungen wie Rechenleistungsnetzen und großen KI-Modellen verknüpft ist. Fortschrittliche Packaging- und Siliziumphotonik-Integrationstechnologien haben sich zu zentralen Entwicklungsrichtungen entwickelt. China hat für 2026 High-End-optoelektronische Chips, CPO-basierte Optiken, volloptische Schaltsysteme und weitere Kerntechnologien als wichtige Forschungsrichtungen definiert. Es besteht ein großes Potenzial für die Substitution von Produkten durch inländische Hersteller im Bereich der optischen Kommunikation.“ Kinghelm (www.kinghelm.com.cnAls Originaltechnologiehersteller und wichtiger Akteur im Bereich der inländischen Substitution wird das Unternehmen in den Bereich der optischen Kommunikation einsteigen, um einen neuen Entwicklungspfad zu eröffnen und dabei das Herzstück der optischen Kommunikationsindustriekette anzuvisieren. Dies ist das zentrale, kritische Glied der inländischen Substitution, das Sender-/Empfängerchips und auf Indiumphosphid basierende Hochgeschwindigkeitslaserchips umfasst.
Kinghelm Chefingenieur Herr Qin Xianghong arbeitet
In Anbetracht dessen, Kinghelm (www.kinghelm.netChefingenieur Qin Xianghong nutzte seine langjährige Erfahrung in der Branchenforschung und die Forschungsergebnisse seiner Vorgänger und Kollegen, um die fünf Hauptbereiche der optischen Kommunikationsindustrie – optische Chips, optische Bauelemente, optische Module, Glasfasern und Kabel sowie Übertragungstechnik – zu analysieren und eine umfassende Studie mit dem Titel „Eine detaillierte Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikation und eine Analyse in- und ausländischer Hersteller“ zu erstellen. Die Studie gliedert sich in vier Aspekte: 1. Überblick über die optische Kommunikation – Grundlagen; 2. Optische Kommunikationsindustrie – Analyse der vorgelagerten, mittleren und nachgelagerten Wertschöpfungsketten; 3. Schlüsselunternehmen der chinesischen optischen Kommunikationsindustrie; 4. Ausblick für die optische Kommunikationsindustrie. Ziel dieser Initiative ist es, den Informationsaustausch, die gemeinsame Nutzung von Ressourcen und den Wissensaufbau entlang der gesamten Wertschöpfungskette der optischen Kommunikation zu fördern, die Optimierung, Integration und kollaborative Innovation der Wertschöpfungskette zu realisieren und dadurch die globale Wettbewerbsposition chinesischer Unternehmen zu stärken.
Kinghelm „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikationsindustrie sowie eine Analyse inländischer und ausländischer Hersteller“
I. Überblick über die optische Kommunikation – Grundprinzipien
(I) Überblick über die optische Kommunikation
Die optische Kommunikation nutzt im Wesentlichen Licht als Informationsträger, und Glasfaser ist die dedizierte Hochgeschwindigkeits-Datenautobahn. Ihr Kern beruht auf der gegenseitigen Umwandlung zwischen elektrischen und optischen Signalen zur Informationsübertragung.
Der Übertragungsprozess ist sehr einfach: Informationen liegen zunächst als elektrische Signale vor, ähnlich wie verpackte Waren; der Laserchip am Senderende ist die „Umwandlungsstation“, die elektrische Signale in optische Signale umwandelt – genau wie das Verladen von Waren auf einen optischen Zug und deren Transport über die Glasfaserautobahn; nach Erreichen des Empfängerendes wandelt der Detektorchip die optischen Signale wieder in elektrische Signale um, wie das Auspacken der Waren, sodass der Empfänger die vollständigen Informationen erhält.
Der Informationsfluss gliedert sich in drei Schritte: Erzeugung optischer Signale, Sendeplanung und Identifizierung. Jede Schlüsselkomponente hat ihre spezifische Funktion: Die optische Sende- und Empfangseinheit bildet das Kernstück und steuert die Erzeugung, Anpassung und Detektion optischer Signale; optische Splitter fungieren wie Verkehrsschilder, AWG, VOA und optische Schalter sind die Signalverteiler, und optische Verstärker verstärken die Signale. Gemeinsam gewährleisten sie eine reibungslose Übertragung.
Grundprinzipien der optischen Kommunikation
(II) Vollständiger Prozess der optischen Kommunikation
Der gesamte optische Kommunikationsprozess gleicht einer kompletten „Produktionslinie“, die vom Anfang bis zum Ende in der Reihenfolge „optischer Chip → optische Komponente → optisches Modul → optisches Kommunikationsgerät → Endgerätemarkt“ abläuft.
Die vorgelagerte Wertschöpfungskette besteht im Wesentlichen aus optischen Chips (optische Kommunikationschips), optischen Komponenten (optische Kommunikationskomponenten) und optischen Modulen (optische Transceiver-Module) als Kernglieder. Die optischen Chips bilden dabei die zentrale Komponente des gesamten Prozesses, da sie ganz vorne stehen und die Grundlage für die Herstellung optischer Komponenten und Module bilden.
Zunächst werden optische Chips und verschiedene Komponenten zu optischen Bauteilen montiert und anschließend zu optischen Modulen verkapselt. Danach werden die optischen Module in optische Kommunikationsgeräte eingebaut, und schließlich finden diese Geräte Anwendung in nachgelagerten Telekommunikationsmärkten, Datenkommunikationsmärkten und einigen aufstrebenden Märkten.
Vollständiger Prozess der optischen Kommunikation
(III) Chinas optische Kommunikationsindustrie
Optische Kommunikation ist ein Kommunikationsverfahren, das Lichtwellen als Übertragungsmedium nutzt. Dieser Bereich ist ein wichtiger Bestandteil der Umsetzung der innovationsgetriebenen Entwicklungsstrategie Chinas und ein bedeutender Entwicklungszweig im Rahmen des Wandels Chinas zu einer Produktions- und Technologiemacht.
Die optische Kommunikationsindustrie umfasst mehrere Glieder. Die größte Marktmacht konzentriert sich auf die vorgelagerten und nachgelagerten Bereiche. Chiphersteller und nachgelagerte Kunden sind relativ stark, während die Kostenkontrolle der Hersteller optischer Module im mittleren Bereich deren Gesamtrentabilität bestimmt. Laut dem globalen Top-Ten-Ranking optischer Module von LightCounting belegen chinesische Hersteller sieben Plätze. Innolight und Coherent teilen sich den ersten Platz, HiSilicon belegt den vierten, Accelink den fünften, Hisense Broadband den sechsten, Eoptolink den siebten, HGTECH den achten und Source Photonics den zehnten Platz.
II. Optische Kommunikationsindustriekette – Analyse der vorgelagerten, mittleren und nachgelagerten Wertschöpfungsketten
(I) Überblick über die Wertschöpfungskette der optischen Kommunikationsindustrie
Die vorgelagerten, mittleren und nachgelagerten Bereiche der optischen Kommunikationsindustrie
In der Wertschöpfungskette der optischen Kommunikationsindustrie, die sich in Upstream, Midstream und Downstream unterteilt, besteht der Upstream-Bereich hauptsächlich aus Kernkomponenten wie optischen Chips, optischen Komponenten und elektrischen Chips; der Midstream-Bereich umfasst optische Geräte, optische Module sowie optische Fasern und Kabel; der Downstream-Bereich ist nach Anwendungsszenario in den Telekommunikationsmarkt und den Datenkommunikationsmarkt unterteilt.
Dank des technologischen Fortschritts und der Kostensenkung erweitert sich der Anwendungsbereich optischer Kommunikationsprodukte stetig, und die Marktnachfrage steigt kontinuierlich:
Optische Chips bestehen aus III-V-Verbindungshalbleitermaterialien und realisieren die Umwandlung von photoelektrischen Signalen.
Zu den optischen Komponenten gehören hauptsächlich Keramikhülsen/Ferrulen, optische Transceiver-Schnittstellenkomponenten usw. China ist derzeit der weltweit größte Produktionsstandort für optische Komponenten, und der Wettbewerb auf dem Markt ist heftig.
Optische Chips und optische Komponenten sind Schlüsselelemente bei der Herstellung optischer Geräte: Verschiedene optische Komponenten werden verarbeitet und zusammengebaut, um optische Geräte zu erhalten, und mehrere optische Geräte werden zu optischen Modulen zusammengefasst;
Optische Bauelemente sind verschiedene Funktionsgeräte, die unter Verwendung des elektronischen Wandlungseffekts hergestellt werden und wichtige und zentrale Komponenten der optoelektronischen Technologie darstellen.
Ein optisches Modul ist ein optisches Gerät zur Hochgeschwindigkeits-Datenübertragung. Seine Funktion besteht in der Umwandlung optischer und elektrischer Signale, wodurch die Datenübertragung in Kommunikationsnetzen ermöglicht wird.
(II) Upstream-Kern der optischen Kommunikation: Optische Chips
Kern der optischen Kommunikation: Optische Chips
Im vorgelagerten Bereich der gesamten Wertschöpfungskette der optischen Kommunikationsindustrie sind optische Chips das zentrale Glied. Sie sind die Kernkomponenten für die Umwandlung optischer und elektrischer Signale und somit der „Motor“ der Informationsübertragung. Ihre Leistungsfähigkeit bestimmt direkt die Übertragungsgeschwindigkeit des optischen Kommunikationssystems. Durch die Integration und das Packaging der optischen Chips mit einer Reihe von unterstützenden Komponenten entstehen optische Module mit praktischen Funktionen.
Optische Chips sind die zentralen Komponenten der optischen Kommunikationsindustrie und der Schlüssel zum reibungslosen Betrieb optischer Komponenten und Module. Ob Glasfaser-Breitbandanschlüsse für Privathaushalte, 4G/5G-Netze für Mobiltelefone oder Rechenzentren mit riesigen Datenmengen – optische Chips sind unverzichtbar. Sie beeinflussen direkt die Übertragungsgeschwindigkeit und den stabilen, unterbrechungsfreien Betrieb dieser Netze. Sie werden nach verschiedenen Standards wie folgt klassifiziert:
Klassifizierung optischer Chips
Der globale Markt für optische Chips wächst stetig und entwickelt sich zum Wachstumsmotor der optischen Kommunikationsindustrie. Der weltweite Datenverkehr nimmt rasant zu, und alle Branchen benötigen höhere Bandbreiten. Dies treibt die Entwicklung von Hochgeschwindigkeits-Optikmodulen und den dazugehörigen Chips voran. Optische Hochgeschwindigkeits-Chips mit Bandbreiten über 40 Gbit/s arbeiten deutlich schneller als ihre Varianten mit niedrigeren und mittleren Geschwindigkeiten. Von 2019 bis 2025 ist der Anteil von Hochgeschwindigkeits-Optikchips mit Bandbreiten über 25 Gbit/s in Rechenzentren und im Telekommunikationsbereich kontinuierlich gestiegen. Es wird erwartet, dass optische Module mit 1.6 Tbit/s und noch höheren Geschwindigkeiten zum Standard für Verbindungen in Rechenzentren werden, um den zukünftigen Anforderungen von GPUs an höhere Bandbreite und Rechenleistung gerecht zu werden. Derzeit schreitet die Massenproduktion von 1.6-Tbit/s-Optikmodulen rasant voran. Dieser Trend stellt höhere Anforderungen an optische Chips: Verschiedene Chips, darunter 200-Gbit/s-PAM4-EML- und CW-Lichtquellen, werden in 1.6-Tbit/s-Optikmodulen zum Einsatz kommen.
Der globale Markt für optische Chips wird im Jahr 2026 voraussichtlich ein Volumen von über 20 Milliarden US-Dollar erreichen.
Der globale Markt für optische Chips wird voraussichtlich 2026 ein Volumen von über 20 Milliarden US-Dollar erreichen, wobei Rechenzentren mehr als 60 % zum Wachstum beitragen. Bei KI-Clustern, wie sie beispielsweise von der NVIDIA DGX-Serie repräsentiert werden, hat sich das Verhältnis von optischen Modulen zu Chips von 1:4 auf über 1:8 erhöht. Optische Module mit 800G-Kapazität werden seit 2024 in großen Stückzahlen gefertigt, und die Auslieferung von 1.6T-Modulen hat begonnen. Amazon, Google, Microsoft und andere Cloud-Computing-Anbieter werden voraussichtlich die Entwicklung neuer KI-Anwendungen vorantreiben, die umfangreiche Upgrades ihrer KI-Cluster erfordern. Diese KI-Cluster benötigen wiederum eine große Anzahl optischer Verbindungen.
(III) Optische Kommunikation im mittleren Bereich: Optische Module + Optische Fasern und Kabel
Optische Kommunikationsmittelstromversorgung: Optische Module + Optische Fasern und Kabel
Die zentrale Komponente der optischen Kommunikation ist die Integration und Übertragung von Signalen. Ihre Kernaufgabe besteht darin, vorgelagerte Komponenten mit nachgelagerten Systemen zu verbinden und die optische Signalumwandlung, -übertragung und -vernetzung zu realisieren. Optische Module bilden die Schnittstelle für die photoelektrische Wandlung (einschließlich Hochgeschwindigkeits- und Telekommunikationsmodulen); Glasfasern und -kabel dienen der Übertragung optischer Signale; optische Kommunikationsgeräte sind Systemnetzwerkgeräte, hauptsächlich Kernkomponenten wie Switches. Derzeit ist der heimische Markt für Recheninfrastruktur zur Unterstützung von Daten- und KI-Computing von 339.7 Milliarden RMB im Jahr 2020 auf 614.4 Milliarden RMB im Jahr 2024 gewachsen. In diesem Markt belegen Rechenressourcen mit einem Volumen von 385.8 Milliarden RMB im Jahr 2024 und einem Anteil von rund 63 % den ersten Platz; Netzwerkressourcen folgen mit einem Volumen von 151.6 Milliarden RMB im Jahr 2024 und einem Anteil von rund 25 %. Zu den Netzwerkressourcen zählen hauptsächlich Produkte wie Switches und optische Module: Der Wert der Switches stieg von 31.5 Milliarden RMB im Jahr 2020 auf 44.7 Milliarden RMB im Jahr 2024 und wird voraussichtlich im Jahr 2029 66.9 Milliarden RMB erreichen; bei Kommunikationsressourcen wie optischen Modulen wird später mit einem Wert von 97.8 Milliarden RMB gerechnet.
1.Optische Module
Definition des optischen Moduls
Ein optisches Modul fungiert als „spezieller Übersetzer“ zwischen elektrischen und optischen Signalen. Die Informationen in Computern und Mobiltelefonen bestehen ausschließlich aus elektrischen Signalen, die sich nicht schnell und über große Entfernungen durch Glasfasern übertragen lassen. Das optische Modul wandelt die elektrischen Signale zunächst in optische Signale um, sodass die Informationen entlang der Glasfaser zu ihrem Zielort „fliegen“ können. Dort angekommen, wandelt das Modul die optischen Signale wieder in elektrische Signale zurück, damit das Gerät die Informationen auslesen kann.
Schematische Darstellung der optischen Modulstruktur
Ein optisches Modul besteht hauptsächlich aus optischen Sende-/Empfangskomponenten (TOSA, ROSA), einer Leiterplatte mit elektronischen Chips, einem Gehäuse und Schnittstellen. Optische Bauelemente (einschließlich optischer Chips) machen über 70 % der Kosten aus und bilden das Herzstück der photoelektrischen Wandlung. Hilfsmaterialien wie Gehäuse, Leiterplatte und Steuerchips (elektronische Chips) machen knapp 30 % aus und sind für die physische Verpackung und Signalanpassung verantwortlich. Zusammen bilden sie die Hardware-Grundlage des optischen Moduls.
Kostenstruktur des optischen Moduls
Hochgeschwindigkeits-Optikmodule benötigen leistungsstarke optische Chips als zentrale Recheneinheit. Große Modelle wie ChatGPT konkurrieren um Rechenleistung, KI-Server benötigen mehr GPUs, und auch die optischen Module müssen auf 800G oder höher aufgerüstet werden, um ausreichend Leistung zu erbringen. Googles TPU-Cluster nutzen optische Netzwerke zur Datenübertragung, und die Nachfrage nach 800G/1.6T-Optikmodulen steigt stetig. Darüber hinaus benötigen TPUs bei gleicher Rechenleistung deutlich mehr optische Module als GPUs und stellen höhere Anforderungen an die optische Übertragungsdichte.
Kostenverhältnis optisches Modul/optischer Chip
Bei optischen Modulen entfallen 73 % der Kosten auf optische Bauelemente, wobei optische Chips eine Schlüsselrolle spielen: Je höher die Geschwindigkeit des optischen Moduls, desto höher der Kostenanteil der optischen Chips, der 30–70 % erreichen kann. Inländische optische Chips gewinnen zunehmend an Bedeutung im High-End-Markt, und die Substitutionsrate steigt, was inländischen Herstellern höhere Gewinne ermöglicht. Vereinfacht gesagt: Die Qualität der optischen Chips bestimmt die Güte der optischen Module; je höher die Modulgeschwindigkeit, desto wertvoller der Chip.
Globale Marktgröße für optische Module 2020–2029
Der globale Markt für optische Module wächst seit vielen Jahren stetig, vor allem getrieben durch Anwendungen, die eine Hochgeschwindigkeits-Datenübertragung erfordern, wie KI, Cloud Computing und 5G. KI-Server müssen große Systeme unterstützen, und optische Module sind deren Schlüsselkomponenten. Von 2020 bis 2024 stieg das Marktvolumen von 11.2 Milliarden US-Dollar auf 17.8 Milliarden US-Dollar, was einer jährlichen Wachstumsrate von 12.2 % entspricht. Für 2029 wird ein Volumen von 41.5 Milliarden US-Dollar erwartet, was einem jährlichen Wachstum von 18.5 % entspricht. Das 800G-Modul, das als gängigstes High-End-Modell unter den Hochgeschwindigkeits-Optikmodulen gilt, verzeichnete von 2020 bis 2024 eine jährliche Wachstumsrate von 188.1 %. Das 1.6T-Optikmodul der nächsten Generation, angetrieben durch die Nachfrage nach höherer Bandbreite und geringerem Stromverbrauch, wird voraussichtlich von 2024 bis 2029 eine jährliche Wachstumsrate von 180 % erreichen und ein explosionsartiges Wachstum auslösen.
Der globale Markt für optische Module wird im Jahr 2029 voraussichtlich ein Volumen von über 37 Milliarden US-Dollar erreichen.
Laut Prognose von LightCounting wird der globale Markt für optische Module von 2024 bis 2029 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22 % weiter wachsen und im Jahr 2029 ein Marktvolumen von über 37 Milliarden US-Dollar erreichen. Das Wachstum wird hauptsächlich durch die starke Nachfrage nach optischen Ethernet-Transceivern aus KI-Clustern und die kontinuierlichen Modernisierungen von DWDM-Netzwerken durch Cloud-Service-Anbieter getrieben.
Chinesische Hersteller nehmen eine dominierende Stellung auf dem globalen Markt für optische Ethernet-Module ein.
Chinesische Hersteller dominieren den globalen Markt für optische Ethernet-Module. 2021 gelang Chinas Herstellern optischer Komponenten und Module ein historischer Durchbruch: Erstmals übertrafen die Umsätze der zehn größten inländischen Anbieter die ihrer westlichen Konkurrenten. Von 2022 bis 2023 vergrößerte sich der Umsatzrückstand zwischen chinesischen und ausländischen Herstellern optischer Module weiter und unterstrich damit die Wettbewerbsfähigkeit chinesischer Anbieter auf dem Weltmarkt. 2025 gilt als das Jahr des ersten kommerziellen Einsatzes von 1.6-Tbit/s-Modulen. Chinesische Hersteller werden auch hier eine führende Rolle einnehmen: Ihre Lieferungen im ersten Halbjahr 2025 werden 45 % des weltweiten Gesamtvolumens ausmachen, und die Produktionsrate von High-End-Produkten liegt bei über 90 %.
Am 7. September 2026 veröffentlichte Goldman Sachs einen ausführlichen Bericht über die globale optische Modulindustrie.
Die Branche baut ihre Kapazitäten rasant aus. Einige Analysen prognostizieren, dass die weltweite Produktionskapazität für optische Module mit 1.6 Tbit/s im Jahr 2026 30 Millionen Einheiten übersteigen könnte. Am 7. September 2026 veröffentlichte Goldman Sachs einen ausführlichen Bericht zur globalen optischen Modulindustrie. Basierend auf dem Wachstum der Investitionen in KI-Infrastruktur, der Weiterentwicklung der Produktstruktur hin zu Hochgeschwindigkeitsübertragung und der zunehmenden Nutzung optischer Verbindungen hob das Unternehmen seine Prognosen für die weltweiten Auslieferungen optischer Module von 2026 bis 2028 um 21 %, 31 % bzw. 31 % an und erhöhte seine Prognosen für Auslieferungen von Modulen mit 1.6 Tbit/s und mehr um 29 %, 61 % bzw. 50 %. Goldman Sachs erwartet, dass der globale Markt für optische Module von 2026 bis 2028 ein Volumen von 68 Milliarden US-Dollar, 131 Milliarden US-Dollar bzw. 148 Milliarden US-Dollar erreichen wird – ein Anstieg von 33 %, 81 % bzw. 115 % gegenüber den vorherigen Prognosen. Der Markt für 800G und höher weist dabei eine durchschnittliche jährliche Wachstumsrate von 69 % auf und erreicht ein Volumen von 45 Milliarden US-Dollar, 108 Milliarden US-Dollar bzw. 130 Milliarden US-Dollar.
2. Optische Fasern und Kabel
Eine optische Faser ist eine dünne Faser aus Glas oder Kunststoff. Ihr Kern besteht aus einem hochreinen Quarzglaskern, der optische Signale überträgt, und einem Mantel mit niedrigem Brechungsindex, der Totalreflexion ermöglicht. Eine äußere Harzbeschichtung erhöht die Härte. Ein optisches Kabel ist ein fertiges Kabel, das durch Bündeln mehrerer optischer Fasern und deren Kombination mit Schutzstrukturen wie Stahlverstärkungsdrähten und -mänteln hergestellt wird. Es schützt die optischen Fasern und ist für verschiedene Anwendungsbereiche geeignet. Die Glasfaser-Vorformlinge, die 70 % der Kosten optischer Kabel ausmachen, werden größtenteils von den Herstellern selbst produziert.
China ist weltweit der größte Produzent und Nutzer von Glasfasern und -kabeln. Der kontinuierliche Ausbau der inländischen Kommunikationsinfrastruktur hat zu einem stetigen Wachstum der Glasfaserkabellänge geführt. Bis Mitte 2025 erreichte die Gesamtlänge der Glasfaserkabel landesweit 73.77 Millionen Kilometer (entspricht fast 1,845 Erdumrundungen), ein Anstieg von 9.9 % gegenüber dem Vorjahr. Davon entfielen fast 60 % auf Zugangsnetze, 38.5 % auf lokale Relaisnetze und lediglich 1.6 % auf Fernleitungen.
Länge und Wachstumsrate von Glasfaserkabeln
Als Reaktion auf die sinkende Nachfrage auf dem heimischen Markt haben die chinesischen Glasfaserkabelunternehmen in einem komplexen geopolitischen Umfeld ihre Auslandspräsenz verstärkt: Von 2019 bis 2022 stieg das Exportvolumen von Glasfaserkabeln in China von 255,500 Tonnen auf 408,800 Tonnen (ein Anstieg um 60 %), und der Exportwert stieg um 41 % und erreichte im Jahr 2022 seinen Höhepunkt.
Exportvolumen und Exportwert von Glasfaser-Vorformlingen, Glasfasern und Glasfaserkabeln aus China 2019–2024
Im Jahr 2024 war der globale Markt für Glasfasern und -kabel relativ konzentriert. Die zehn größten Unternehmen stammten aus fünf Ländern, darunter die USA, China und Japan, die zusammen 92 % des Marktanteils ausmachten. Corning belegte mit 19 % den ersten Platz. Vier chinesische Unternehmen, darunter YOFC und ZTT, schafften es unter die Top Ten. YOFC (13 %), ZTT (11.3 %) und Hengtong Optic-Electric (11.2 %) belegten die Plätze zwei bis vier, FiberHome Telecommunication (9.8 %) den sechsten.
Wettbewerbslandschaft im globalen Glasfaser- und Kabelsektor 2024: Vier chinesische Unternehmen, darunter YOFC, unter den Top Ten
(IV) Nachgelagerte Bereiche der optischen Kommunikation: Optische Kommunikationsgeräte + Endgeräte – Anwendungsszenarien
Nachgelagerte Bereiche der Industriekette: Optische Kommunikationsgeräte + Anwendungsszenarien
Optische Kommunikationsgeräte übertragen Informationen mittels Lichtwellen und bestehen im Wesentlichen aus drei Komponenten: Signalübertragung, Signalübertragung und Signalempfang. Je nach Anwendungsgebiet werden sie in Übertragungs- und Datenkommunikationsgeräte unterteilt: Übertragungsgeräte umfassen Geräte für Übertragungs- und Zugangsnetze. Gängige Übertragungsgeräte sind optische und faseroptische Transceiver; gängige Zugangsnetzgeräte sind OLT-, ONU- und ODN-Geräte; Datenkommunikationsgeräte umfassen hauptsächlich Router und Switches.
Gängige Klassifizierung von optischen Kommunikationsgeräten
Kinghelm Qin Xianghong – „Eine umfassende Zusammenfassung der vorgelagerten und nachgelagerten Wertschöpfungskette der optischen Kommunikationsindustrie sowie eine Analyse in- und ausländischer Hersteller (Teil 2)“ erscheint demnächst. Bleiben Sie gespannt!
Hinweis: Einige der oben gezeigten Bilder und Materialien stammen aus dem Internet und dienen ausschließlich dem Austausch und der Weiterentwicklung der Branche, nicht der kommerziellen Nutzung. Sollten Urheberrechte verletzt worden sein, kontaktieren Sie uns bitte.
Für NOR-Flash-Produkte mit hoher Kapazität wird in der zweiten Jahreshälfte ein weiterer Preisanstieg von 90 bis 110 Prozent erwartet.
2026-09-15
587
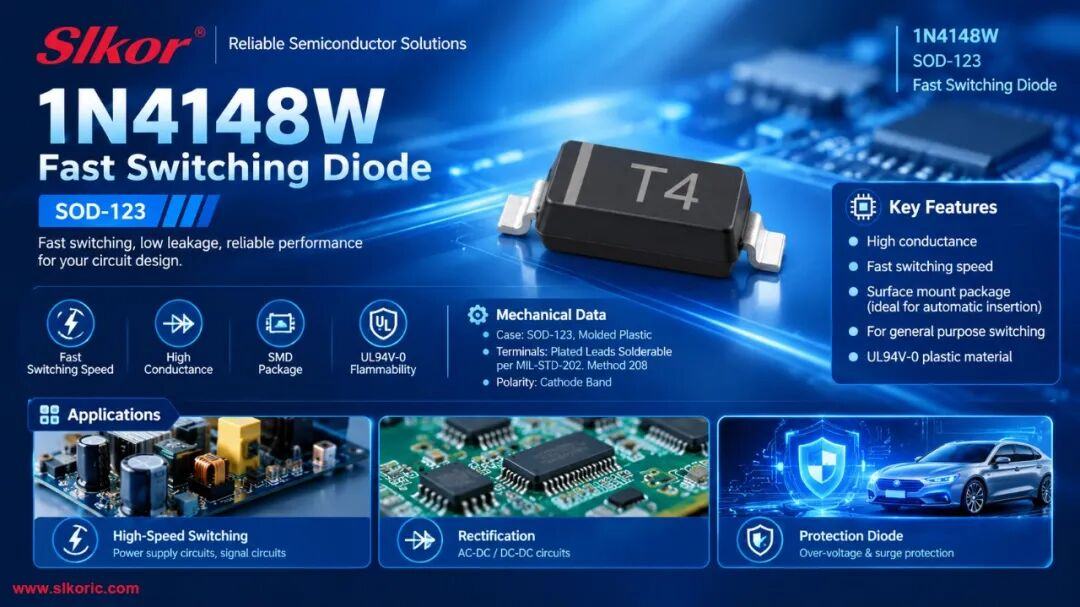
Slkor 1N4148W stark reduziert, kontaktieren Sie uns gerne für ein Angebot.
Internationale Tech-News:
Der Gesamtumsatz der zehn weltweit führenden Fabless-IC-Designfirmen überstieg im zweiten Quartal 2026 141.45 Milliarden US-Dollar. NVIDIA behielt die Spitzenposition, während AMD Qualcomm überholte und auf den dritten Platz vorrückte.
Samsung Electronics beschleunigt die Entwicklung der Siliziumphotonik-Technologie und plant, die internen Tests von Siliziumphotonik-integrierten Schaltkreisen (PIC) bis Ende dieses Jahres abzuschließen.
Der japanische Hersteller Fujitsu hat seine neue CPU-Generation FUJITSU-MONAKA vorgestellt, die ab November erhältlich sein wird.
ASML hat mit Samsung, Intel und anderen Partnern eine Kooperationsvereinbarung im Bereich der EUV-Lithographie mit hoher numerischer Apertur (High-NA EUV) geschlossen, um gemeinsam unterstützende Lösungen für die neue Generation von Ultraviolett-Lithographiemaschinen mit hoher NA voranzutreiben.
Eine Analyse von TrendForce deutet darauf hin, dass sich die Preisentwicklung von NOR-Flash-Speichern in der zweiten Jahreshälfte 2026 auseinanderentwickeln wird. Es wird erwartet, dass die Preise für Produkte mit hoher Kapazität um 90 bis 110 % steigen werden.
Das von der SK Group und Amazon gemeinsam entwickelte KI-Rechenzentrum in Ulsan hat seine Kapazität auf fast 900 Megawatt erweitert, mit einer geschätzten Investition von 7 Billionen südkoreanischen Won.
Inländische Technologienachrichten:
VOGT Electronics und AWA Biomedical haben gleichzeitig die AWA-HT-Serie von Organ-on-a-Chip-Systemen aus Vollglas auf den Markt gebracht.
Turing Quantum hat den weltweit ersten optischen Quantencomputer der dritten Generation, TuringQ Gen3, vorgestellt.
Song Shiqiang, Geschäftsführer von Slkor, plant, KI-Technologie auf den KI-Agenten „Power Boy“ des Unternehmens anzuwenden, um das intelligente Nutzererlebnis der offiziellen Website umfassend zu verbessern.www.slkoric.com).
Jia Yueting kündigte an, dass Faraday Future (FF) am 19. September 9 Roboterkörper herausbringen wird, die humanoide, vierbeinige und radarmige Formen umfassen.
Laut IDC-Daten belegte Lenovo im zweiten Quartal zum ersten Mal weltweit den ersten Platz bei den x86-Serverlieferungen, wobei der Umsatz im Vergleich zum Vorjahr um 96 % stieg.
Hua Hong Semiconductor plant, für 8.268 Milliarden Yuan eine Beteiligung von 97.4988 % an Huali Microelectronics zu erwerben.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Experten der Shared Procurement Alliance besuchen Slkor zum Wissensaustausch
2026-09-14
618
Am Nachmittag des 13. September besuchten Vertreter der Shared Procurement Alliance Slkor zu einem Erfahrungsaustausch.
Internationale Tech-News:
Anthropic plant Berichten zufolge, durch einen Börsengang bis zu 100 Milliarden Dollar bei einer Bewertung von rund 2 Billionen Dollar einzunehmen.
Im zweiten Quartal 2026 erreichten die weltweiten Servermarkt-Umsätze 166.3 Milliarden US-Dollar, ein Anstieg von 52.0 % gegenüber dem Vorjahr und 35.7 % gegenüber dem Vorquartal.
Ein chinesisches Forschungsteam nutzte die Mikrotransferdrucktechnologie, um einen Hochleistungs-Dünnschicht-Mach-Zehnder-Modulator aus Lithiumtantalat und Siliziumnitrid zu entwickeln, dessen relevante Kennzahlen international fortschrittliche Niveaus erreichen.
Es wird prognostiziert, dass die weltweite Gesamtkapazität für fortschrittliche Verpackungstechnologien bis 2028 um etwa 50 % wachsen wird.
Am Nachmittag des 13. September besuchten Experten der Shared Procurement Alliance Slkor ( www.slkoric.com ) zu einem Informationsaustausch. Xiong Wenda, FAE-Ingenieur bei Slkor, stellte das Unternehmen und seine Produkte vor. Die Experten tauschten sich über „Markttrends und -aussichten für MOSFETs“ aus. Slkors meistverkaufte Produktserien und vier Modelle – A7, 1N4148W, FR107 und M7 – wurden zu zeitlich begrenzten Sonderpreisen angeboten und erhielten einhelliges Lob und Weiterempfehlungen.
Das jährliche Token-Verarbeitungsvolumen von OpenRouter stieg innerhalb eines Jahres von etwa 10 Billionen auf über 100 Billionen, wobei der Spitzenwert an einem einzigen Tag 1 Billion überstieg.
Inländische Technologienachrichten:
Kürzlich schlossen Forschungsteams der Tsinghua-Universität und der Shanghai Jiao Tong Universität eine Studie im Bereich des praktischen optischen Rechnens ab. Der zugehörige Artikel „Wie die Nanophotonik das optische Rechnen in Richtung praktischer Anwendungen vorantreibt“ wurde in Nature Nanotechnology veröffentlicht.
aigo (Patriot) brachte die PL-Serie als iPhone-Speicherbegleiter auf den Markt: die direkt anschließbare PL10 „Little Fruit Plate“ und die magnetische PL50 „Big Fruit Plate“.
Shenzhen Nanfei Microelectronics Co., Ltd. hat seinen Börsengang vorangetrieben, und Shenzhen Hai Robotics Intelligent Technology Group Co., Ltd. hat offiziell einen Antrag bei der Hongkonger Börse eingereicht.
Sieben Unternehmen, darunter Hygon, Cambricon, Moore Threads, MetaX, Biren Technology und Iluvatar CoreX, erzielten im ersten Halbjahr 2026 einen Gesamtumsatz von rund 21.46 Milliarden RMB, fast doppelt so viel wie im gleichen Zeitraum des Vorjahres.
Berichten zufolge erleben wir einen sprunghaften Anstieg der Bestellungen von inländischen Rechenchips, wobei sich die Lieferzeiten für einige Produkte bereits auf ein Jahr verlängert haben; die inländische Nachfrage nach Rechenleistung ist mehr als zehnmal so hoch wie das Angebot.
Die Feier zur Modernisierung und Erweiterung des Hauptsitzes von Gutewei fand im Suzhou Artificial Intelligence Industrial Park statt.
Kinghelm FPC-Steckverbinderklassifizierung
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Highlights aus der Technologiebranche Kinghelm (7. September 2026 – 13. September 2026)
2026-09-14
511
1. Die Umsätze mit Halbleiteranlagen erreichten mit 40.5 Milliarden US-Dollar einen Rekordwert, da der Ausbau der KI-Kapazitäten beschleunigt wird.
Datum: September 7, 2026Zusammenfassung:Laut dem Bericht „Worldwide Semiconductor Equipment Market Statistics“ von SEMI stiegen die weltweiten Umsätze mit Halbleiteranlagen im zweiten Quartal 2026 im Vergleich zum Vorjahr um 23 % auf 40.53 Milliarden US-Dollar. Dies entspricht einem Plus von 11 % gegenüber dem Vorquartal und markiert das zweite Rekordquartal in Folge für den Anlagenmarkt. SEMI führt das Wachstum auf die steigende Nachfrage nach Produktionskapazitäten für KI-Chips und den weltweiten Ausbau der KI-Computing-Infrastruktur zurück, wobei sich die Expansion auf Asien, Nordamerika und Europa erstreckt.Bedeutung:Dies deutet darauf hin, dass der KI-gestützte Kapazitätsausbau sich über verschiedene Regionen und Gerätesegmente ausweitet und den Aufschwung der Investitionen in die Halbleiterindustrie bis in die zweite Hälfte des Jahres 2026 verlängert.Quelle:eeNews Europa
2. Zuverlässigkeit von Steckverbindern als wichtigstes Spezifizierungskriterium in einer Umfrage in Europa und Nordamerika genannt
Datum: September 7, 2026Zusammenfassung:Eine unabhängige Studie im Auftrag des britischen Steckverbinderherstellers Harwin untersuchte, wie Ingenieure in Europa und Nordamerika Verbindungstechnik spezifizieren und beschaffen. Zuverlässigkeit erwies sich als wichtigstes Auswahlkriterium, noch vor Leistung und Lebensdauer: Über 40 % der Befragten erwarten eine Betriebsdauer ihrer Steckverbinder von mehr als zehn Jahren, weitere 33 % eine von fünf bis zehn Jahren. Die Studie ergab außerdem, dass die meisten Anforderungen an Stromsteckverbinder unter 30 A liegen, gefolgt von einer zweiten Gruppe mit 100 A und mehr. Der Zugriff auf herunterladbare Modelle, Dateien und Footprints ist zu einem Schlüsselfaktor bei der Lieferantenwahl geworden.Bedeutung:Bestätigt, dass bei der Auswahl von Steckverbindern in Industrie-, Telekommunikations- und Automobilkonstruktionen die Langlebigkeit und nicht der Preis im Vordergrund steht und dass die Unterstützung durch digitale Entwickler mittlerweile Teil der Kaufentscheidung ist.Quelle:eeNews Europa
3. Das Wachstum der DRAM-Vertragspreise dürfte sich im dritten Quartal auf 13–18 % verlangsamen.
Datum: September 7, 2026Zusammenfassung:TrendForce schätzt, dass steigende DRAM-Vertragspreise den Branchenumsatz im zweiten Quartal um 59.5 % gegenüber dem Vorquartal auf 154.73 Milliarden US-Dollar ansteigen ließen. Für das dritte Quartal rechnet TrendForce jedoch mit einem moderateren Wachstum der konventionellen DRAM-Vertragspreise auf 13–18 %. Diese Verlangsamung spiegelt eine Nachfrageverschiebung von RDIMMs mit hoher Kapazität hin zu Produkten mit geringerer Kapazität wider, sowie die begrenzte Aufnahmefähigkeit von PC- und Smartphone-Kunden für weitere Preiserhöhungen. Da die Lagerbestände der Zulieferer weiterhin auf einem historischen Tiefstand liegen, dürfte die Speicherversorgung anhalten.Bedeutung:Markiert den Punkt, an dem die Speicherpreise aufhören, ein uneingeschränkter Rückenwind für die Lieferanten zu sein, und beginnen, die nachgelagerten Gerätehersteller unter Druck zu setzen, was den Kostendruck auf die Materialkosten der Elektronik erhöht.Quelle:Das Register
4. Samsung wird OpenAI bei der Stärkung seiner Halbleiter-Lieferkette unterstützen.
Datum: September 9, 2026Zusammenfassung:OpenAI wird seine KI-Beschleuniger der nächsten Generation mit Unterstützung von Samsung Electronics entwickeln. Dies gab Harrison Kim, Geschäftsführer von OpenAI Korea, auf einer Pressekonferenz in Seoul bekannt. Die Zusammenarbeit umfasst die gemeinsame Produktion und Forschung an Chips der nächsten Generation sowie die Bereitstellung von Rechen- und Speicherkapazität. OpenAI stellte später klar, dass sich die Äußerungen auf die bestehende Partnerschaft mit Samsung bezogen, die auch Samsungs interne Nutzung von ChatGPT einschließt.Bedeutung:Zeigt, wie Entwickler von KI-Modellen sich Foundry-, Speicher- und Verpackungskapazitäten direkt bei asiatischen Zulieferern sichern und so die Verbindung zwischen KI-Nachfrage und Halbleiterlieferketten stärken.Quelle:Das Register
5. Infineon und SolarEdge bringen Halbleiterschutz in 800-VDC-KI-Rechenzentren
Datum: September 10, 2026Zusammenfassung:Infineon Technologies und SolarEdge Technologies haben ihre Zusammenarbeit auf die Entwicklung von Halbleiter-Leistungsschaltern für die 800-V-Gleichstromverteilung in KI- und Hyperscale-Rechenzentren ausgeweitet. SolarEdge leitet die Entwicklung des Leistungsschalters, während Infineon seine CoolSiC-Siliziumkarbid-JFET-Technologie für die Schutzbauelemente liefert. Da die Gleichstromverteilung keinen natürlichen Nulldurchgang aufweist, ist eine mechanische Unterbrechung schwierig. Halbleiter-Leistungsschalter hingegen können Fehler innerhalb von Mikrosekunden isolieren. Sie werden zwischen einem Halbleitertransformator und dem Serverrack platziert, um einen nativen Gleichstrompfad vom Mittelspannungsnetz zu den Prozessoren herzustellen.Bedeutung:Dies signalisiert eine Verlagerung der Stromversorgungsarchitektur von Rechenzentren hin zu Hochspannungs-Gleichstrom und eröffnet damit neue Anwendungsmöglichkeiten für Halbleiter mit großem Bandabstand, die über die Stromumwandlung hinausgehen und den Bereich Schutz und Verteilung umfassen.Quelle:eeNews Europa
6. Serverumsätze erreichen Rekordwert von 166.3 Milliarden US-Dollar, da die Nachfrage nach KI über Hyperscaler hinausgeht.
Datum: September 11, 2026Zusammenfassung:Laut IDC erreichte der Umsatz von Serverherstellern im zweiten Quartal mit 166.3 Milliarden US-Dollar einen neuen Höchststand – ein Plus von 52 % gegenüber dem Vorjahr. Dies trotz steigender Speicherkosten, die die durchschnittlichen Verkaufspreise in die Höhe trieben. Die Auslieferungen stiegen um 15.4 %, da sich die Investitionen in KI-Infrastruktur von Hyperscalern auf spezialisierte Cloud-Anbieter, staatliche KI-Programme und Unternehmen mit Inferenz-Workloads ausweiteten. GPU-beschleunigte Server trugen mit fast 53 % zum Umsatz bei, wobei die durchschnittlichen Verkaufspreise für diese Systeme um fast 44 % auf 170,200 US-Dollar stiegen.Bedeutung:Zeigt, dass die Nachfrage nach KI-Servern sich auf Unternehmens- und öffentliche Budgets ausweitet, wodurch der aktuelle Rechenzentrumsausbauzyklus weniger von einer Handvoll Hyperscale-Käufer abhängig wird.Quelle:Das Register
At Kinghelm
At KinghelmWir beobachten die globalen Trends bei Halbleiterprozessknoten, dem Wachstum der KI-Infrastruktur und fortschrittlichen Gehäusetechnologien genau. Diese Entwicklungen lenken unsere Innovationen bei HF-Antennen, Steckverbindern, Kabelbäumen, Präzisionskabeln und Verbindungslösungen für die Elektronik der nächsten Generation.
Über uns Kinghelm
Shenzhen Kinghelm Electronics Co., Ltd. ist spezialisiert auf HF-Übertragung, Antennen, Steckverbinder, Kfz-Kabelbäume, Präzisionskabel und IoT-Konnektivitätslösungen. Mit über 17 Jahren Erfahrung, Kinghelm liefert robuste, zuverlässige und international konforme Produkte für Anwendungen in neuen Energiefahrzeugen, industrieller Automatisierung, intelligenten Terminals und medizinischer Elektronik.
Disclaimer
Dieser Bericht fasst öffentlich zugängliche Technologie-News zusammen und dient ausschließlich der Branchenforschung und -kommunikation. Alle Markenrechte und Inhaltsrechte gehören ihren jeweiligen Inhabern.

Im zweiten Quartal 2026 erwirtschafteten die zehn größten Wafer-Foundries einen Umsatz von fast 53.49 Milliarden US-Dollar.
2026-09-11
708
Das Slkor-Team erschien in den Straßen von Huaqiangbei, um Fächer zu verteilen.
Internationale Tech-News:
Einem Bericht von TrendForce zufolge erreichten die zehn größten Wafer-Foundries weltweit im zweiten Quartal 2026 einen Gesamtumsatz von fast 53.49 Milliarden US-Dollar. Der Umsatz von SMIC stieg im Vergleich zum Vorquartal um 20 % auf über 3 Milliarden US-Dollar, der Marktanteil erhöhte sich auf 5.4 % und damit belegte das Unternehmen den dritten Platz.
Qualcomm und Amazon werden gemeinsam kundenspezifische Chips für KI-Rechenzentren der nächsten Generation im großen Maßstab entwickeln und Hochgeschwindigkeits-Verbindungslösungen ausbauen.
Samsung Electronics wird 40 Milliarden Yen investieren, um in Yokohama, Japan, ein Forschungs- und Entwicklungszentrum für KI-Chip-Verpackungen zu errichten.
Murata Manufacturing (Japan) plant, die Produktion einiger Spezifikationen in Serien wie GRM, GRJ, GRT, GXM, GXT, GCM, GCJ, GCG und ZRA schrittweise einzustellen.
ASML wird in den Niederlanden mit dem Bau eines neuen großen Produktionscampus beginnen, um die Massenproduktion von Anlagen zur Lithographie im extremen Ultraviolettbereich (EUV) auszuweiten.
Google hat den ehemaligen Forschungs- und Entwicklungschef von Hailo eingestellt, um ein neues israelisches Team zu leiten, das sich der Entwicklung von KI-Chips für Robotik und autonomes Fahren widmet.
Inländische Technologienachrichten:
Yaoxin Microelectronics brachte das weltweit erste Siliziumkarbid-Superjunction-MOSFET-Produkt (Metall-Oxid-Halbleiter-Feldeffekttransistor) auf den Markt.
Beijing E-Town hat den Aktionsplan „AI4Chip“ für die sprunghafte Entwicklung der durch künstliche Intelligenz unterstützten integrierten Schaltungsindustrie (2026–2028) veröffentlicht.
Das Team von Slkor ( www.slkoric.com ) war gestern in Arbeitskleidung auf der Huaqiangbei-Messe vertreten und verteilte Fächer, was zahlreiche Händler auf sich aufmerksam machte. Aktuell bietet Slkor für kurze Zeit Sonderpreise auf vier Modelle an: A7, 1N4148W, FR107 und M7. Neu- und Bestandskunden sind herzlich eingeladen, sich zu informieren.
SmartSens hat mit dem SC365AT den branchenweit ersten Automotive-CMOS-Bildsensor auf den Markt gebracht, der SerDes und einen On-Chip-ISP integriert.
Haiguang Xinzheng gab bekannt, dass das Unternehmen die Siliziumphotonik-Technologie von GlobalFoundries nutzen wird, um den Einsatz und die Massenproduktion von 6.4T NPO-Produkten voranzutreiben.
Eine Tochtergesellschaft von Shenzhen Kaifa Technology hat 1.85 Milliarden RMB investiert, um die Kapazitäten für die Verpackung und Prüfung fortschrittlicher Speicherchips auszubauen.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Das dritte Chip-Wachstumsforum findet am 19. September im Konferenzsaal im 5. Stock des Beifang-Gebäudes in Futian, Shenzhen, statt.
2026-09-10
752
Internationale Tech-News:
Qualcomm hat drei Säulen der 6G-Architektur für das KI-Zeitalter vorgeschlagen: Konnektivität, Rechenleistung und Sensorik.
Branchenkenner sagten, dass mit der Einführung von Exportkontrollen die Unsicherheit in der Versorgung mit Indiumphosphid-Substraten zu einem großen Risiko für die Halbleiterindustrie geworden sei.
Die Taylor-Fabrik von Samsung Electronics wurde in ein 2-nm-Prozesszentrum umgewandelt und wird Ende dieses Monats oder Anfang nächsten Monats mit der Probeproduktion beginnen.
Intels kumuliertes Wafer-Verarbeitungsvolumen unter Verwendung von EUV-Lithographie mit hoher numerischer Apertur hat 1 Million Wafer überschritten.
Am Nachmittag des 19. September 2026 findet das dritte Chip-Wachstumsforum im Konferenzsaal im 5. Stock des Beifang-Gebäudes in Futian, Shenzhen, statt. Der Hauptpreis des Forums, ein iPhone 17 Pro, wird exklusiv von Slkors drittem Direktvertriebsgeschäft in Huaqiangbei ( www.slkoric.com ) gesponsert.
Qualcomm und Amazon haben eine Vereinbarung zum gemeinsamen Aufbau einer KI-Rechenzentrumsinfrastruktur getroffen und werden bei der Entwicklung optischer Verbindungslösungen mit einer Kapazität von bis zu 1.6 T zusammenarbeiten.
Inländische Technologienachrichten:
Im ersten Halbjahr 2026 meldeten 5,550 an der A-Aktie notierte Unternehmen einen Gesamtumsatz von 37.74 Billionen RMB und einen den Muttergesellschaften zurechenbaren Nettogewinn von 3.58 Billionen RMB, was einem Anstieg von 19.4 % gegenüber dem Vorjahr entspricht.
Laut dem China On-Device AI Panoramic Landscape Report hatte der globale Markt für On-Device-KI im Jahr 2023 einen Wert von rund 200 Milliarden RMB und wird bis 2028 voraussichtlich 1.9 Billionen RMB (1,900 Milliarden RMB) übersteigen, was einer durchschnittlichen jährlichen Wachstumsrate von 58 % entspricht.
Tianwei Electronics hat beschlossen, den Erwerb einer 60%igen Beteiligung an Chengdu Xiuwei Technology Development Co., Ltd. sowie die damit verbundene Kapitalerhöhung und Aktienerweiterung zu beenden.
Xiamen Silan Jihua plant mit einem Investitionsvolumen von 20 Milliarden RMB das Projekt zur Herstellung von 12-Zoll-High-End-Analog-ICs. Ziel ist der Aufbau einer Produktionslinie für diese Chips und die vollständige Inbetriebnahme im September 2027.
Das Innovations- und Bauprojekt für hochmoderne elektronische Messgeräte von CETC Ceyear und die Schaffung industrieller Bedingungen mit einem Gesamtinvestitionsvolumen von 910 Millionen RMB hat in Qingdao begonnen.
Der KI-getriebene Speicher-Superzyklus schreibt die Gewinnverteilungsregeln für Unterhaltungselektronik neu, wobei die Spekulationsblase in den Huaqiangbei-Kanälen sich aufbläht und dann plötzlich platzt.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Slkor Herbstangebot! Zeitlich begrenzte Rabatte auf vier Bestseller-Dioden.
2026-09-09
775
Internationale Tech-News:
Samsung Electronics plant laut Medienberichten, die HBM4-Lieferungen ab dem dritten Quartal dieses Jahres deutlich zu erhöhen.
Der südkoreanische Konzern SKC hat 281 Milliarden KRW in seine Tochtergesellschaft Absolics investiert, um die Kommerzialisierung von Halbleiterglassubstraten deutlich zu beschleunigen.
Laut einem Bericht der Yole Group wird der globale Markt für Galliumnitrid in der Energiebranche bis 2031 voraussichtlich auf 3.5 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 35 % von 2025 bis 2031 entspricht.
GlobalFoundries erhält bis zu 375 Millionen US-Dollar an Forschungs- und Entwicklungsgeldern, um die Herstellung von Quantenchips und den Ausbau der KI-Infrastruktur zu beschleunigen.
Branchenkenner berichten, dass Intel-Prozessoren innerhalb des Jahres ihre dritte Preiserhöhung erfahren werden, wobei im Oktober eine Erhöhung von 10 % für alle Produkte geplant ist.
Das spanische Siliziumphotonik-Unternehmen iPronics hat eine Serie-B-Finanzierungsrunde über 125 Millionen US-Dollar abgeschlossen, die von Maverick Silicon und Light Street Capital gemeinsam angeführt wurde, mit Beteiligung von NVIDIA.
Inländische Technologienachrichten:
Qiushui Semiconductor hat den weltweit ersten in Serie herstellbaren 8-Zoll-Mikro-LED-Chip mit roter Beleuchtung auf den Markt gebracht.
Die IFA Berlin 2026 (Internationale Messe für Unterhaltungselektronik) wird rund 1,900 Aussteller umfassen, wobei chinesische Unternehmen fast die Hälfte (928) ausmachen.
Vom 10. September bis zum 10. Oktober 2026 bietet Slkor ( www.slkormicro.com ) für kurze Zeit Aktionspreise für vier Modelle – A7, 1N4148W, FR107 und M7 – zu äußerst wettbewerbsfähigen Preisen an. Kunden in Huaqiangbei können sich an eine der drei Slkor-Filialen wenden.
Am 8. September erfolgte der Börsengang des Speichermodulherstellers Longsys im Hauptsegment der Hongkonger Börse. Das Unternehmen meldete für das erste Halbjahr 2026 einen Umsatz von 24.088 Milliarden RMB.
RoboSense hat die Massenproduktion und Auslieferung seines selbstentwickelten Peacock SPAD-SoC abgeschlossen, eines System-Level-Chips mit ultragroßem Array, der für Anwendungen in der Robotik und der Fahrzeug-Totwinkelerkennung entwickelt wurde.
MediaTek wird den Dimensity 9600 Pro Chip Berichten zufolge auf seiner Produktpräsentation am 15. September vorstellen.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Die Wuhan Xinrongguang Technology Co., Ltd. wurde mit einem Stammkapital von 13.2 Milliarden Yuan gegründet!
2026-09-08
786
Internationale Tech-News:
1. Das Xuanjie O3 feiert sein Weltdebüt auf dem Xiaomi 18 Fold. 2. Berichten zufolge verfügen SK Hynix und Samsung Electronics über Speichervorräte für weniger als zehn Tage, und der Speichermarkt könnte im Jahr 2027 mit einer „beispiellosen Knappheit“ konfrontiert sein. 3. Google beschleunigt die Entwicklung und den Rollout seiner eigens entwickelten Chips. 4. Die Novo Nordisk Stiftung baut eine neue Quantenchip-Fabrik in Kopenhagen. 5. Kinghelm (www.kinghelm.com.cn) präsentiert Song Shiqiangs Vortragsreihe: *„Huaqiangbei Shanzhai Phones“ Research (Teil III)* und deren englische Fassung *„Huaqiangbei Shanzhai Phones“ Research (Teil III)*, die weltweit zusammen mit den zweisprachigen Versionen von Teil I und II veröffentlicht wird. Dies bildet eine umfassende, medienübergreifende Globalisierungskampagne zur Förderung der Kinghelm und die Marken von SLKOR hervorzuheben. 6. Prognosen zufolge könnten steigende Preise für NAND-Flash-Speicher und DRAM den Verkaufspreis der iPhone Pro-Serie im Vergleich zum Vorjahr um mehr als 200 US-Dollar erhöhen.
Inländische Technologienachrichten:
1. Kürzlich wurde die Wuhan Xinrongguang Technology Co., Ltd. mit einem Stammkapital von 13.2 Milliarden Yuan gegründet. Sie befindet sich im gemeinsamen Besitz von Wuhan Xinxin, Optics Valley Semiconductor Industry Investment und anderen. 2. Seit 2024 bis heute hat Xiaomi Automobile insgesamt mehr als 800,000 Fahrzeuge ausgeliefert. 3. In den ersten sieben Monaten des Jahres 2026 erreichten Chinas Gesamtexporte von integrierten Schaltkreisen 216 Milliarden US-Dollar, ein Anstieg von 99.5 % gegenüber dem Vorjahr. 4. Vor kurzem wurde die Xiyuan Zhisuan (Shanghai) Technology Co., Ltd. gegründet, die sich hundertprozentig im Besitz der Zhiyuan Innovation (Shanghai) Technology Co., Ltd. befindet. 5. Der Umsatz von Xinlian Jicheng erreichte im ersten Halbjahr 2026 4.562 Milliarden Yuan, ein Anstieg von 30.53 % gegenüber dem Vorjahr; der den Aktionären zurechenbare Nettogewinn betrug 278 Millionen Yuan, ein Anstieg von 263.40 % gegenüber dem Vorjahr.6. Black Sesame Technologies und AUBO Intelligence haben in ihren gemeinsamen Bemühungen auf dem Gebiet der verkörperten intelligenten Roboter wichtige Fortschritte erzielt.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
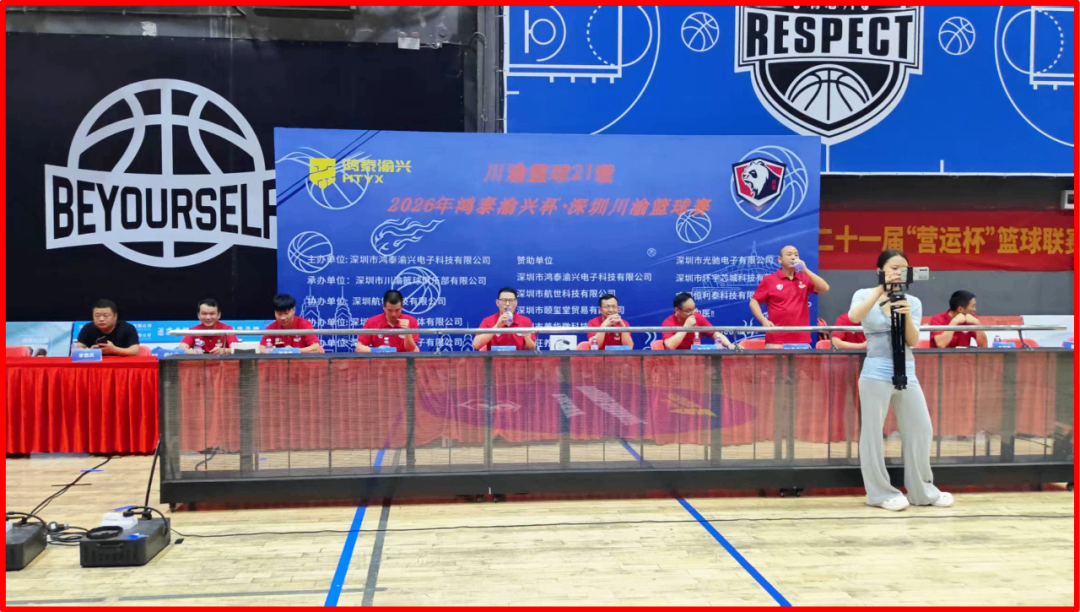
Guangdongs KI-Kernindustrie übersteigt 300 Milliarden RMB
2026-09-07
850
Internationale Tech-News:
Nach Angaben der US-Organisation Globaler Marktbericht für HalbleiterausrüstungDie Lieferungen von Halbleiteranlagen stiegen im Jahresvergleich um 23 % auf 40.53 Milliarden US-Dollar.
Laut aktuellen Berichten von DigiTimes arbeitet Micron Technology an einem besonders langlebigen NAND-Flash-Modul und erforscht Methoden, um den NAND-Flash-Speicher näher an die GPUs zu bringen.
Samsung Electronics hat eine Partnerschaft mit Arm geschlossen, um offiziell die Forschung und Entwicklung von KI-Chips für den Edge-Bereich zu starten.
OpenAI hat sein neues Flaggschiffmodell GPT-6 Astra vorgestellt und es als „eine neue Generation von Intelligenz“ bezeichnet.
Die Speicherkosten könnten sich im dritten Quartal 2026 im Vergleich zum Vorjahr vervierfachen. Der Markt rechnet mit einer Preiserhöhung von 10–20 % für die iPhone 18 Pro-Serie.
Berichten zufolge birgt Google DDR4-Speichermodule aus ausrangierten Servern, um sie in KI-Servern der neuen Generation wiederzuverwenden.
Inländische Technologienachrichten:
Statistiken zeigen, dass Guangdongs Kernindustrie im Bereich der künstlichen Intelligenz bisher 300 Milliarden RMB überschritten hat, mit einer jährlichen Wachstumsrate von über 40 %.
DeepSeek hat die Pläne für ein Rechenzentrum im Gigawatt-Bereich in Ulanqab, Innere Mongolei, finalisiert und beabsichtigt, 160,000 Ascend 950DT-Chips einzusetzen.
Das Sichuan-Chongqing-Basketballturnier findet seit 21 Jahren statt. Der Hongtai Yuxing Cup Shenzhen Sichuan-Chongqing Basketballturnier 2026 wurde am 5. September eröffnet. Slkor (www.slkormicro.com) und Kinghelm waren unter den Sponsoren, und Geschäftsführer Song Shiqiang nahm an der Eröffnungszeremonie teil.
Die Zhending Group investiert mehr als 12 Milliarden RMB in den Aufbau eines fortschrittlichen Produktionsstandorts für Verpackungssubstrate in Shenzhen.
Naura Technology hat bedeutende technische Durchbrüche im Bereich des 3D-DRAM-Herstellungsprozesses der nächsten Generation für Speicherchips erzielt und ein innovatives zweistufiges zyklisches Ätzverfahren entwickelt.
Guangdong Leadyo IC Testing Co., Ltd. hat die Übernahme von 100% der Anteile an Guoxinwei abgebrochen.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Song Shiqiangs Vortrag über „Forschung zu ‚Huaqiangbei Shanzhai Mobiltelefonen‘ (Teil III)“ findet breite internationale und nationale Medienaufmerksamkeit.
2026-09-05
826
Internationale Tech-News:
Nach institutionellen Schätzungen wird der globale Markt für elektronische Spezialgase im Jahr 2026 voraussichtlich rund 13.3 Milliarden US-Dollar erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate von etwa 8.5 % von 2025 bis 2030.
Daten zeigen, dass weltweit jährlich etwa 1.2–1.3 Milliarden Smartphones, rund 260–280 Millionen PCs und etwa 90 Millionen Automobile ausgeliefert werden. Zusammen mit Milliarden von IoT- und Wearable-Geräten bilden diese eine enorme potenzielle installierte Basis für KI-Chips.
Gartner prognostiziert, dass die weltweiten Auslieferungen von KI-PCs im Jahr 2026 143 Millionen Einheiten erreichen werden, was 55 % aller PC-Auslieferungen ausmacht.
Der weltweit führende Leiterplattenhersteller Zhen Ding Group hat über 12 Milliarden RMB investiert, um sein Engagement im KI-Sektor zu verdoppeln. Seine Tochtergesellschaft Li Ding Semiconductor hat dazu eine fortschrittliche Produktionsstätte für Packaging-Substrate im Bezirk Bao'an in Shenzhen eröffnet.
Song Shiqiangs Beitrag „Forschung zu ‚Huaqiangbei Shanzhai Mobiltelefonen‘ (Teil III)“ hat in internationalen und nationalen Medien große Beachtung gefunden. Er wurde von Hunderten von Medien, darunter Non-network, International Electronic Business, China Tech Hot News, China Hengyang News Network, Shenzhen Observation Net, Macro Trends Finance, Times Quick Tech, Morning News, People's Commentary Net, Hong Kong Economic News Network, New Guang Network, Enterprise Daily und Oriental Financial Report, erneut veröffentlicht und aufgegriffen. Song Shiqiang resümierte: „Die umfassende Medienpräsenz des Beitrags ‚Forschung zu ‚Huaqiangbei Shanzhai Mobiltelefonen‘ (Teile I, II und III)‘ gewinnt kontinuierlich an Dynamik und trägt zur Internationalisierung des Unternehmens bei.“ Kinghelm (www.kinghelm.net) und Slkor (www.slkoric.com)! "
Es wird prognostiziert, dass VCSEL, das über ein komplettes GaAs-Emissions- und Empfangsökosystem verfügt, und der auf Indiumphosphid (InP) basierende Siliziumphotonik-Ansatz in Zukunft zusammen die beiden wichtigsten Mainstream-Technologiesysteme für optische KI-Verbindungen bilden werden.
Inländische Technologienachrichten:
Kinghelm (www.kinghelm.com.cn) hat das "Kinghelm" Schalterserien, einschließlich Detektionsschalter, Endschalter, Codierschalter, taktile Drucktaster, Typ-C-Buchsen, Typ-C-Schnittstellen, Joystick-Schalter, Fünf-Tasten-Schalter, Drehradschalter, SMD-Detektionsschalter, vertikale Detektionsschalter, Steck-Detektionsschalter, SMD-Codierungsschalter und andere Produkte.
Lonyu Semiconductor plant die Errichtung einer groß angelegten Produktionsanlage für 12-Zoll-High-End-Halbleiter-Siliziumwafer mit einem geplanten Gesamtinvestitionsvolumen von 3 Milliarden RMB.
Das Projekt von Xixi Electronics zur Entwicklung fortschrittlicher Halbleiterverpackungs- und Testverfahren mit einem Gesamtinvestitionsvolumen von 5.018 Milliarden RMB wurde offiziell unterzeichnet und in Donggang Town, Xishan District, Wuxi City, angesiedelt.
Das Forschungs- und Entwicklungsprojekt sowie die Produktionsstätte für HF-Filterchips von Fubei Microelectronics mit einem Gesamtinvestitionsvolumen von 3.99 Milliarden RMB wurde im Bezirk Tianning in Changzhou angesiedelt.
NAURA hat mit der Entwicklung eines innovativen zweistufigen zyklischen Ätzverfahrens einen bedeutenden technologischen Durchbruch im Herstellungsprozess von Speicherchips der nächsten Generation – 3D-DRAM – erzielt.
Biren Technology erzielte im ersten Halbjahr 2026 einen Umsatz von 1.236 Milliarden RMB, was einem Anstieg von rund 1,997.6 % gegenüber dem Vorjahr (fast einer Verzwanzigfachung) entspricht.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
Xiaomi Auto hat offiziell angekündigt, im nächsten Jahr in den europäischen Markt einzutreten.
2026-09-04
811
Internationale Tech-News:
1. Chey Tae-won von der SK Group erklärte, dass SK Hynix eine gemeinsame Produktion von Speicherchips mit dem japanischen Unternehmen Kioxia erwägt.
2. Samsung Display wird in Etappen insgesamt 67 Billionen KRW in Asan, Südkorea, investieren, um Produktionslinien für OLED- und Next-Generation-Displays aufzubauen.
3. Südkoreas Halbleiterexporte erreichten im August 46.65 Milliarden US-Dollar, ein Anstieg um 209 % gegenüber dem Vorjahr.
4. Pollen Robotics, eine Tochtergesellschaft von Hugging Face, brachte den Mikro-Zweibeinroboter Microduck auf den Markt, der in nur vier Tagen einen Umsatz von über 4 Millionen Dollar erzielte.
5. Einem Bericht von Counterpoint zufolge werden aufgrund steigender Speicherpreise über 40 % der Smartphones im Jahr 2026 Preiserhöhungen erfahren, wobei die Durchschnittspreise um 15 % steigen und neue Modelle im Vergleich zum Vorjahr 25 % teurer sein werden.
6. Broadcom meldete für das dritte Quartal 2026 einen Umsatz von 29.59 Milliarden US-Dollar, ein Plus von 86 % gegenüber 15.95 Milliarden US-Dollar im gleichen Zeitraum des Vorjahres. Davon entfielen 16.7 Milliarden US-Dollar auf den Umsatz mit KI-Halbleitern, ein Anstieg von 221 % im Jahresvergleich.
Inländische Technologienachrichten:
1. Google, OPPO und vivo planen, in ihren faltbaren Smartphones der nächsten Generation auf zweischichtige ultradünne Glasstrukturen (UTG) zurückzugreifen.
2. Hua Hong Grace investierte weitere 2.1 Milliarden US-Dollar in Hua Hong Wuxi Phase III, um eine 12-Zoll-Spezialprozess-Wafer-Foundry-Linie zu bauen.
3. Kinghelm Elektronik (www.kinghelm.com.cn) beteiligte sich vollumfänglich am 17. Nationalen Monat der Öffentlichkeitsarbeit für Radiomanagement, dessen diesjähriges Thema lautete: „Rechtsstaatlichkeit begleitet die neue Reise des ‚15. Fünfjahresplans‘ und schmiedet gemeinsam ein starkes elektromagnetisches Sicherheitsnetz im Weltraum!“
4. Xiaomi Auto wird im Jahr 2027 in den europäischen Markt eintreten, zunächst in Deutschland, und hat Kooperationsabsichten mit acht deutschen Händlern unterzeichnet.
5. Die Journey-Chips für autonomes Fahren von Horizon Robotics haben die Marke von 15 Millionen ausgelieferten Einheiten überschritten, wobei der Journey 6M bereits in Serie produziert und in über 1 Million Fahrzeugen eingesetzt wird.
6. JCET plant, durch eine Privatplatzierung 6.5 Milliarden RMB für Kapazitätserweiterungen und Modernisierungen in fortschrittlichen Verpackungsprojekten aufzubringen.
Haftungsausschluss: Die oben dargestellten Informationen wurden aus öffentlich zugänglichen Webquellen zusammengestellt und spiegeln nicht unbedingt die Ansichten oder Positionen unseres Unternehmens wider. Sollten Sie der Meinung sein, dass Inhalte Ihre Rechte verletzen oder Sie Probleme haben, kontaktieren Sie uns bitte. Wir werden umgehend reagieren.
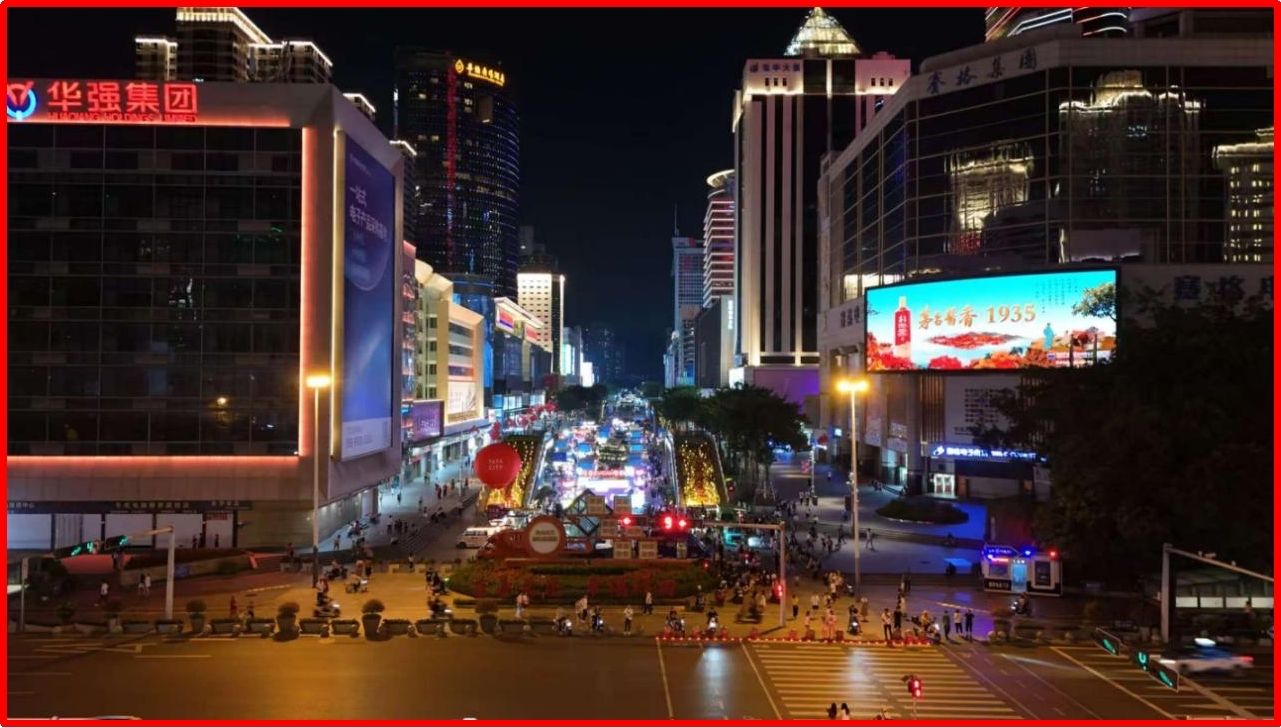
Was sind die „Acht Szenen von Huaqiangbei“? Und welche Bedeutung haben sie für die heutige Zeit?
2026-09-04
929
Abbildung 1: Song Shiqiang, Geschäftsführer von Kinghelm und Slkor, der Huaqiangbei inspiziert
Die Auswahl der „Acht Sehenswürdigkeiten von Huaqiangbei“ wurde gemeinsam vom Kultur-, Radio-, Fernseh-, Tourismus- und Sportbüro des Bezirks Futian und dem Unterbezirksamt Huaqiangbei initiiert. Sie erfolgte durch öffentliche Umfragen und mehrere Expertenbegutachtungsrunden und wurde am 18. August 2021 offiziell bekannt gegeben und beworben.
Liste der acht Szenen von Huaqiangbei:Electronic Sky Street, Shanghai Hotel, Tencent Starting Point, Huaqiang Historical Mirror, Saige Panorama, One-Meter Counter, China Aviation Nightscape und Maker Ark.
Electronic Sky Street– Die Fußgängerzone Huaqiangbei, bekannt als „Chinas Elektronikstraße Nr. 1“;
Shanghai-Hotel– der ursprüngliche Koordinatenpunkt von Shenzhen, der Erinnerungen an harte Kämpfe in sich trägt;
Tencent-Startpunkt– die Wiege eines bedeutenden Unternehmens, die den Unternehmergeist von Huaqiangbei symbolisiert;
Huaqiang Historischer Spiegel– das Huaqiangbei-Museum, hinter dem Shenzhens und sogar Chinas „Traum von Entwicklung“, „Traum von Innovation“ und „Traum vom Unternehmertum“ stehen;
Saige Panorama– Saige Plaza, das höchste Stahlbeton-Verbundgebäude der Welt, das vollständig von China entworfen und gebaut wurde;
"Ein-Meter-Zähler"– das ikonische Symbol und epochale Mikrokosmos der Huaqiang Electronic World, das den Unternehmergeist und die Geschäftslegende von Huaqiangbei repräsentiert und zu einem Symbol für Huaqiangbei und einem Zeichen des "Shenzhen-Traums" geworden ist;
Nachtlandschaft der chinesischen Luftfahrt– Die Zhonghang Straße und das Einkaufszentrum Tianhong repräsentieren Mode, Trends und Freizeit unter der Hightech-Fassade von Huaqiangbei;
Maker Arche– Das Zhifang Innovationszentrum, die Geburtsstätte der neuen Generation des Machergeistes.
Abbildung 2: Song Shiqiang, Geschäftsführer von Kinghelm und Slkor, der die "Acht Szenen von Huaqiangbei" bereiste
Die „Acht Szenen von Huaqiangbei“ zeichnen die vollständige Entwicklung Huaqiangbeis von einem Industriegebiet über die Elektronikstraße Nr. 1 bis hin zu einem Technologie-, Mode- und Kulturviertel nach. Sie dienen als kulturelle Träger von Reform und Öffnung, Unternehmertum und Innovation sowie städtischer Transformation und Modernisierung. Dies steht im Einklang mit der „kühnen, innovativen, widerstandsfähigen und pragmatischen“ Kultur Huaqiangbeis, wie sie von … Kinghelm (www.kinghelm.com.cn) und Herrn Song Shiqiang von Slkor. Ihre Bedeutung für die Gegenwart lässt sich anhand von fünf Dimensionen erläutern: Geschichte, Geist, Industrie, Stadt und Kulturtourismus:
Sie sind lebende Fossilien, die die Reform und Öffnung der Sonderwirtschaftszone verewigen und das kollektive Gedächtnis der Stadt bewahren;
Sie tragen den spirituellen Kern von Innovation und Unternehmertum in Huaqiangbei weiter;
Sie markieren Huaqiangbeis Wandel von einem „Handelsmarkt“ hin zu einem neuen Schwerpunkt auf „Technologie – Kultur – Mode“.
Sie prägen das kulturelle geistige Eigentum von Huaqiangbei und stärken die kulturelle Identität von Shenzhen als Stadt;
Sie bieten ein Demonstrationsmodell für den Rest des Landes.
Herr Song Shiqiang stellt fest, dass das „Vorderladen-Hinterfabrik“-Modell von Huaqiangbei weiterhin seine Wirkung entfaltet. Kinghelm wird demnächst ein "Kinghelm"Fachgeschäft in Huaqiangbei, mit Produkten wie Typ-C-, SMA-, IPEX-, MCX- und HDMI-Anschlüssen, Kfz-Kabelbäumen, Adapterkabeln, Stiftleisten, Klemmen und HF-Kabeln, Kinghelm (www.kinghelm.netAntennen, GPS-Antennen, HF-Koaxialstecker, WLAN-Antennen, Beidou-Antennen und mehr.
Kurz gesagt, die acht Sehenswürdigkeiten von Huaqiangbei sind nicht nur acht malerische Orte, sondern ein vielschichtiges und nachvollziehbares Zeugnis der Stadtgeschichte: Rückblickend bewahren sie die Erinnerung an den Kampf um Reform und Öffnung; in der Gegenwart bilden sie die Grundlage für die Transformation des Geschäftsviertels; und zukunftsorientiert vermitteln sie den Geist der Innovation und des Unternehmertums. So wird Huaqiangbei zu einem Vorbild für Stadterneuerung, industrielle Modernisierung und die integrierte Entwicklung von Kultur, Handel und Tourismus in Shenzhen und ganz China. Das heutige Huaqiangbei setzt visionäre Ideen in die Tat um, strebt den Aufbau eines Innovationsökosystems an, schafft eine international einflussreiche Innovations- und Gründerbasis und entwickelt neue Szenarien für den Kulturtourismus, die Kultur, Tourismus und Technologie vereinen – und bietet damit ein einzigartiges Reiseziel für die jüngere Generation.
Hinweis: Die Daten und Quellenangaben in diesem Artikel basieren auf maßgeblichen Berichten und Materialien. Bitte kontaktieren Sie uns, falls Inhalte Urheberrechte verletzen oder unrichtig sind.