

Service Hotline
Aktualności
Aktualności
Trzecie Forum Rozwoju Chipów 2026 zakończyło się sukcesem
2026-09-21
86
„Odważ się być niezwykłym, maszeruj ku mistrzostwu” — 3. Forum Wzrostu Chipów 2026 zakończyło się sukcesem
Międzynarodowe wiadomości techniczne:
Według szacunków instytucji branżowych, rynek komercyjnego przemysłu kosmicznego przekroczył 2.8 biliona juanów, a internet satelitarny przyspiesza otwarcie błękitnego oceanu przemysłu wartego sto miliardów dolarów.
Światowa Konferencja Przemysłowa 2026 pod hasłem „Inteligentna produkcja dla lepszego świata” rozpocznie się w dniach 20–23 września w Międzynarodowym Centrum Kongresowo-Wystawienniczym Hefei Binhu.
China Mobile i Qualcomm Technologies, Inc. pomyślnie zakończyły pierwszy na świecie test interoperacyjności między prototypem stacji bazowej 6G a prototypem terminala w paśmie U6G zgodnym z najnowszymi definicjami 3GPP, co oznacza nowy etap systematycznej weryfikacji kluczowych technologii 6G.
Prognozuje się, że w 2026 r. globalne miesięczne zapotrzebowanie na 12-calowe płytki krzemowe wyniesie około 10 milionów płytek, przy czym luka między podażą a popytem będzie wynosić około 1.5 miliona płytek miesięcznie. Przewiduje się, że niedobór wysokiej jakości płytek lekko domieszkowanych i płytek epitaksjalnych będzie się utrzymywał do 2028 r.
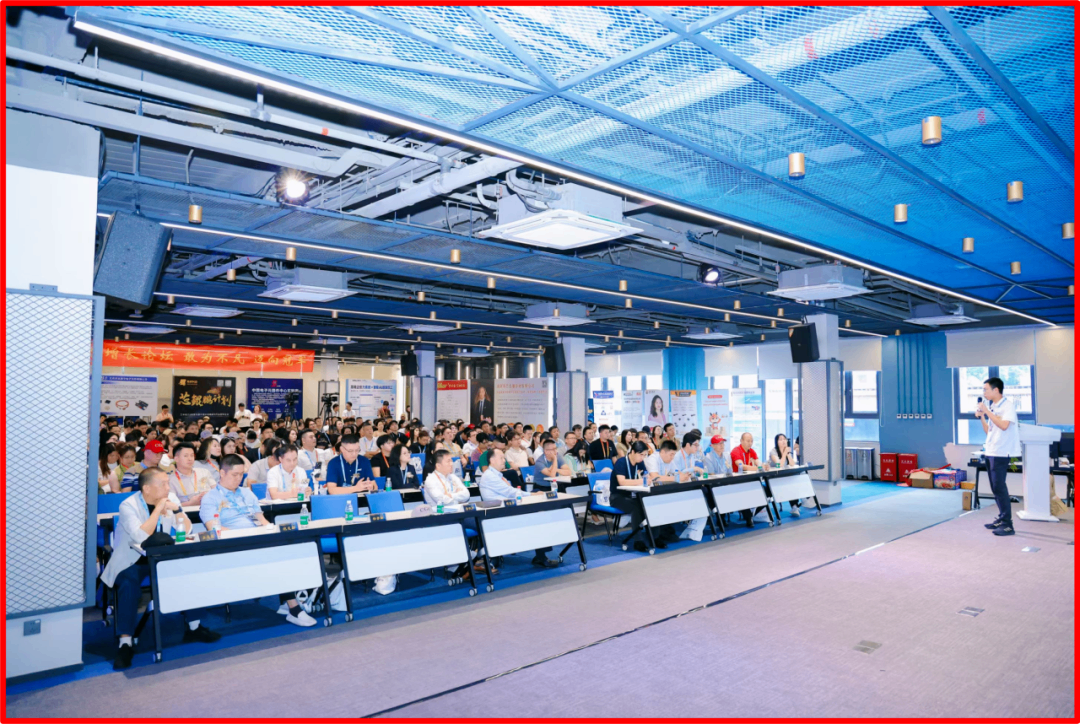
„Odważ się być niezwykłym, maszeruj ku mistrzostwu” – 3. Forum Rozwoju Chipów 2026 zakończyło się sukcesem. Forum zostało pierwotnie zainicjowane przez CGC Xinxirang Consulting. Głównym sponsorem był trzeci, bezpośrednio zarządzany sklep Slkor Semiconductor ( www.slkoric.com ) w Huaqiangbei; Song Shiqiang i Chen Na wręczyli zwycięzcom nagrody głównej nowe telefony Apple!
Tower Semiconductor i NewPhotonics® rozpoczęły masowe dostawy zintegrowanych laserów i sprawnych silników optycznych.
Wiadomości ze świata technologii krajowych:
Po południu 19 września Kinghelm (www.kinghelm.net) i Slkor zorganizowali trening team buildingowy. Drużyna koszykówki Slkor Warriors i Kinghelm drużyna badmintona powitała nowych członków!
Piąty Szczyt Innowacji GMIF, którego współorganizatorami będą Shenzhen Memory Industry Association i inni, rozpocznie się 23 września w Renaissance Shenzhen Bay Hotel.
Firma ChangXin Memory Technologies ogłosiła masową produkcję platformy technologicznej DRAM piątej generacji (platforma G5).
Niedawno spółka Zhejiang Jingneng Microelectronics Co., Ltd. zakończyła rundę finansowania serii C na kwotę 630 milionów RMB.
Roczna konferencja China Semiconductor Packaging and Testing Technology and Market 2026 odbędzie się w dniach od 4 do 6 listopada w hotelu Fengda International w Nankinie.
19 września w dzielnicy Bao'an oficjalnie zainaugurowano cyfrowo-inteligentną bazę produkcyjną zaawansowanych podłoży układów scalonych w drugim kampusie firmy Liding Semiconductor Technology (Shenzhen) Co., Ltd.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Na czym polega główna konkurencyjność ulicy handlowej Huaqiangbei?
2026-09-19
248
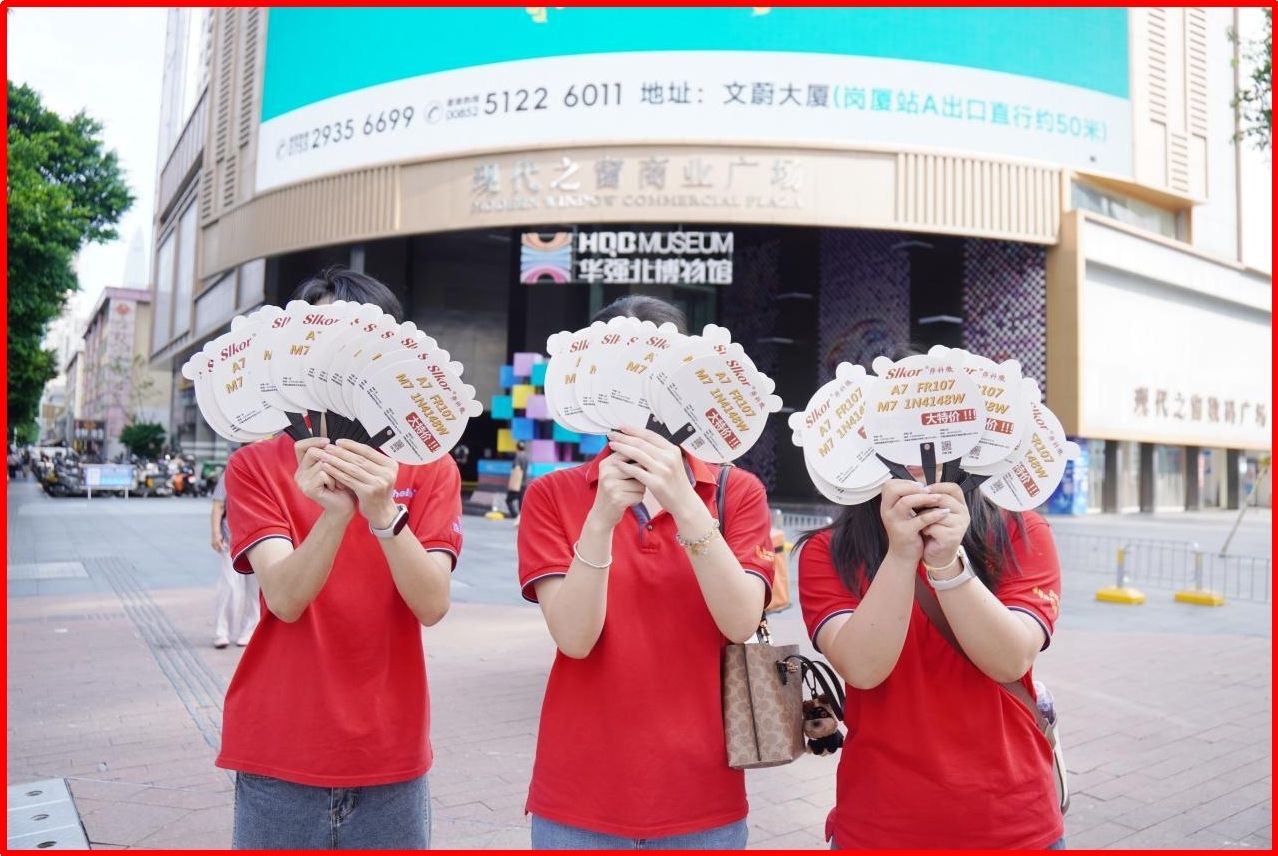
We wrześniu, Kinghelm i Slkor ponownie udali się do Huaqiangbei, aby „zapewnić ulgę w postaci chłodzenia”. Promocja cenowa na cztery diody — A7, FR107, M7 i 1N4148W — trwa do 10 października!
W październiku 2008 r., podczas ceremonii otwarcia podstrefy Huaqiangbei 10. Targów Technologii w Chinach, Chińskie Stowarzyszenie Przemysłu Elektronicznego (Chińska Izba Handlowa Elektroniki) oficjalnie przyznało ulicy handlowej Huaqiangbei tytuł „Ulicy Elektronicznej nr 1 w Chinach”. Konkurencyjność ulicy handlowej Huaqiangbei można rozpatrywać w pięciu wymiarach: historii, ducha, przemysłu, miasta i turystyki kulturalnej:
I. Wymiar historyczny: Współpraca na rzecz budowania godnego zaufania środowiska biznesowego
W przeszłości Huaqiangbei dynamicznie się rozwijało, a jego głównymi założeniami były taniość i szybkość. Jednak wraz z rozwojem społecznym, godne zaufania środowisko biznesowe stanowi podstawę konkurencyjności Huaqiangbei jako „chińskiej ulicy elektronicznej nr 1”, a także fundament i podstawę, której Huaqiangbei musi przestrzegać. Huaqiangbei co roku ogłasza 11 listopada „Dniem Inicjatywy Uczciwości”. 115 000 podmiotów gospodarczych podlegających jego jurysdykcji wspólnie podpisuje „Jedenaście Zasad Uczciwego Biznesu w Huaqiangbei”, obejmujących cały łańcuch biznesowy, w tym wyraźne oznakowanie cen, zapewnienie jakości i ochronę własności intelektualnej. Tylko wtedy Huaqiangbei może mieć lepszą przyszłość. Song Shiqiang od dawna działa na rzecz środowiska biznesowego w Huaqiangbei.
II. Wymiar duchowy: oddolny duch przedsiębiorczości i innowacyjności
Model „licznika jednometrowego” firmy Huaqiangbei obniża próg przedsiębiorczości. Dzięki zwinnemu mechanizmowi „prób i błędów – szybkiej iteracji”, sprzedawcy szybko przekształcają informacje zwrotne z rynku w iteracje produktów. Łączą również najnowocześniejsze technologie z popytem rynkowym, aby osiągnąć „iterację kombinatoryczną”, szybko tworząc produkty, które cieszą się popularnością na rynkach niszowych. W ten sposób budują silną zdolność adaptacji rynkowej i mikroinnowacji.
III. Wymiar przemysłowy: ekosystem pełnego łańcucha przemysłowego o zasięgu jednego kilometra z elektroniczną informacją
Kluczowym atutem konkurencyjności ulicy handlowej Huaqiangbei jest gęsto zaludniony ekosystem pełnego łańcucha przemysłowego sprzętu elektronicznego, zlokalizowany na obszarze 1.45 km², co zapewnia wyjątkowo niskie koszty prób i błędów oraz niezwykle szybkie możliwości iteracji produktów. W połączeniu z globalnymi kanałami handlowymi, tworzy to łączną przewagę w postaci „ekosystemu pełnego łańcucha przemysłowego + zwinnych możliwości produkcyjnych + globalnej sieci dystrybucji + kultury oddolnej innowacji”. Dzięki temu Huaqiangbei może przejąć inicjatywę w zakresie agregacji produktów, wdrażania scenariuszy i weryfikacji rynku w każdej fali zmian technologicznych, tworząc fundament konkurencyjności, którego inne dzielnice handlowe nie są w stanie odtworzyć.
IV. Wymiar miejski: Centrum innowacji łączące cały świat
Huaqiangbei to nie tylko centrum dystrybucji krajowych podzespołów elektronicznych, ale także globalny ośrodek innowacji. Może on szybko przekształcić „zagraniczne pomysły + łańcuch dostaw Shenzhen” w produkty i błyskawicznie rozprzestrzenić je na region Azji i Pacyfiku oraz resztę świata, tworząc silne możliwości ekspansji transgranicznej.
V. Wymiar turystyki kulturowej: Głęboka integracja turystyki kulturowej przemysłowej i turystyki kulturowej technologicznej
Opierając się na najlepszym na świecie ekosystemie branży informacji elektronicznej, Huaqiangbei doskonale integruje „przemysł, historię, technologię i konsumpcję”, tworząc niepowtarzalną, zróżnicowaną przewagę — „głęboką integrację przemysłowej turystyki kulturowej i technologicznej turystyki kulturowej”.
Podsumowując, podstawową konkurencyjnością Huaqiangbei nie jest pojedyncze „środowisko biznesowe”, „oddolny kontratak” ani „pełny łańcuch branżowy”, lecz trudna do powtórzenia bariera, która ukształtowała się na przestrzeni dziesięcioleci ewolucji: „godne zaufania środowisko biznesowe + oddolny duch przedsiębiorczości i innowacyjności + jednokilometrowy ekosystem elektronicznego łańcucha branżowego + centrum innowacji łączące cały świat + głęboka integracja przemysłowej turystyki kulturowej i technologicznej turystyki kulturowej”.
Uwaga: Dane i materiały zawarte w tym artykule odnoszą się do wiarygodnych raportów i materiałów. W przypadku jakichkolwiek naruszeń lub nieścisłości prosimy o kontakt.
Spada do 5%! Wskaźnik sukcesu przy pierwszym wyjęciu chipa gwałtownie spada
2026-09-19
245
Oferta specjalna A7/M7/FR107/1N4148W kończy się 10 października
Międzynarodowe wiadomości techniczne:
Samsung Display planuje zainwestować 300 miliardów wonów w budowę linii produkcyjnej RGB OLEDoS, która ma na celu zaspokojenie głównego rynku paneli mikrowyświetlaczy dla urządzeń XR nowej generacji.
Badanie weryfikacji funkcjonalnej z 2026 r. pokazuje, że wskaźnik powodzenia pierwszego przejścia testów w projektach IC/ASIC spadł z 14.4% do 5% w ciągu dwóch lat, przy czym sukces odniosło tylko 5% zespołów.
Źródła podają, że japońscy dostawcy materiałów fotorezystowych planują podnieść ceny od 1 października 2026 r., przy czym ogólny wzrost cen wyniesie około 15%, a ceny niektórych produktów ArF wzrosną o ponad 20%.
Anderon, spółka IBM zajmująca się produkcją płytek kwantowych, otrzymała 1 miliard dolarów dofinansowania na prace badawczo-rozwojowe. Środki te zostaną przeznaczone na produkcję płytek kwantowych o średnicy 300 mm (12 cali) oraz prace badawczo-rozwojowe.
Nexperia i Tata Electronics zawarły umowę o współpracy mającą na celu wspólną produkcję i pakowanie układów scalonych w Indiach.
Procesor AI5 firmy Tesla przechodzi obecnie fazę próbnej produkcji w fabryce Samsunga w Teksasie i wszedł w fazę weryfikacji wydajności. Zakończenie masowej produkcji planowane jest na koniec bieżącego roku.
Wiadomości ze świata technologii krajowych:
Rozpoczęła się realizacja „projektu inteligentnego testowania półprzewodników wysokiej klasy wspomaganego sztuczną inteligencją” firmy Huangshan Chaoyuan Semiconductor. Początkowy etap inwestycji, wynoszący 350 milionów juanów, ma na celu utworzenie linii produkcyjnych do testowania płytek półprzewodnikowych i gotowych produktów.
Guojia Gujing osiągnął stabilną masową produkcję 2-calowych i 4-calowych podłoży z tlenku galu zero-twin, a także dokonał znaczącego przełomu w industrializacji 6-calowych podłoży z tlenku galu zero-twin.
Song Shiqiang, dyrektor generalny Slkor ( www.slkoric.com ), weźmie udział w Trzecim Forum Rozwoju Podstawowego tego popołudnia.
Źródła w branży twierdzą, że BOE dostosuje ceny swoich produktów z serii wyświetlaczy, począwszy od czwartego kwartału 2026 r. TCL CSOT i HKC również sukcesywnie podnosiły ceny.
Na dzień 30 czerwca 2026 r. całkowite zobowiązania Evergrande Auto wyniosły 32.722 mld juanów. Firma wycofała się z działalności związanej z produkcją samochodów.
Firma Yixing Intelligent pozyskała finansowanie w wysokości niemal 2 miliardów juanów, a jej układ RISC-V do obliczeń w chmurze AI Epoch został wyprodukowany masowo i dostarczony.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Jakie jest powiązanie Huaqiangbei z przemysłem elektronicznym w Hongkongu w Chinach?
2026-09-19
318
Związek między Huaqiangbei a przemysłem elektronicznym Hongkongu wywodzi się z niskich kosztów i korzyści geograficznych, jakie dawały mu wczesne etapy reform i polityki otwarcia Chin. W tym czasie sektor wytwórczy Hongkongu zmagał się z rosnącą presją ze względu na rosnące koszty gruntów i pracy, podczas gdy Shenzhen – oddzielone jedynie rzeką – charakteryzowało się niskimi kosztami pracy i dużymi zasobami gruntów. Co więcej, polityka „Trzech Przetwórstw i Jednej Kompensacji” dodatkowo ułatwiała hongkońskim firmom ekspansję na północ. Huaqiangbei, położone w dzielnicy Futian, graniczy z portem Luohu, co czyni je naturalnym wyborem dla hongkońskich przedsiębiorstw elektronicznych.
Zdjęcie: Zrobiono w Muzeum Huaqiangbei
Hongkong przyniósł Huaqiangbei nie tylko relokację przemysłu, ale także kapitał, technologię i międzynarodowe doświadczenie w zarządzaniu. Na wczesnym etapie chińskiej polityki reform i otwarcia, Shenzhen nie miał dostępu do zaawansowanych technologii, sprzętu i kapitału. Jednak dzięki bliskości geograficznej Hongkongu, wiele najnowocześniejszych międzynarodowych technologii i komponentów mogło zostać wprowadzonych do Chin kontynentalnych przez most Luohu. Przedsiębiorstwa z Hongkongu zakładały fabryki w strefie przemysłowej Shangbu poprzez spółki joint venture i porozumienia kooperacyjne, wprowadzając zaawansowane technologie produkcji elektronicznej i międzynarodowe praktyki zarządzania korporacyjnego, kładąc tym samym podwaliny przemysłowe dla Huaqiangbei.
Wykorzystując rozległą międzynarodową sieć handlową Hongkongu, Huaqiangbei udało się szybko zintegrować z rynkiem globalnym. Jako wolny port i kluczowy punkt w handlu międzynarodowym, Hongkong może pochwalić się solidnym systemem logistycznym i rozległą siecią zagranicznych klientów. Komponenty importowane z zagranicy trafiają do Huaqiangbei przez Hongkong, a produkty wytwarzane w Huaqiangbei są dystrybuowane na cały świat za pośrednictwem Hongkongu. Ten dwukierunkowy przepływ – łączący import i ekspansję na rynki globalne – przekształcił Huaqiangbei ze zwykłej strefy przemysłowej w wiodący ośrodek handlu elektroniką, łączący Chiny kontynentalne z rynkami globalnymi.
Wraz z rozwojem sektora przemysłowego, Huaqiangbei stworzyło model współpracy znany jako model „front-store, back-factory”. W swojej książce „Song Shiqiang's Perspectives on Huaqiangbei, Shenzhen”*, Song Shiqiang, dyrektor generalny SAKO Micro/Jinhangbiao, zauważył, że początkowo w regionie stosowano model przetwarzania celnego „Three Inputs and One Compensation” – oparty na materiałach importowanych – aby dostosować się do relokacji przemysłu; model ten później przekształcił się w model biznesowy „front-store, back-factory”: Huaqiangbei pełni rolę „sklepu” odpowiedzialnego za dystrybucję i handel, podczas gdy okoliczne miasta pełnią funkcję „fabryki” zajmującej się produkcją i wytwarzaniem. Ten podział pracy znacznie skrócił czas potrzebny na przekształcenie koncepcji produktu w produkcję masową, kształtując wspólnie charakterystyczny przemysłowy charakter Huaqiangbei.
Do tej pory współpraca między Hongkongiem a Huaqiangbei stale się pogłębia. Ewoluując od początkowego handlu przetwórczego do obecnej synergii łańcucha dostaw, przemysł elektroniczny obu regionów nawiązał uzupełniające się relacje. Atuty Hongkongu w finansach międzynarodowych, transporcie morskim i handlu uzupełniają przewagę Huaqiangbei w produkcji, innowacjach i zarządzaniu łańcuchem dostaw, wspólnie napędzając wysokiej jakości rozwój branży informacji elektronicznej w całym regionie Zatoki Perskiej.
Uwaga: Dane i informacje zawarte w tym artykule pochodzą z wiarygodnych raportów i materiałów. W przypadku jakichkolwiek naruszeń praw autorskich lub nieścisłości prosimy o kontakt.
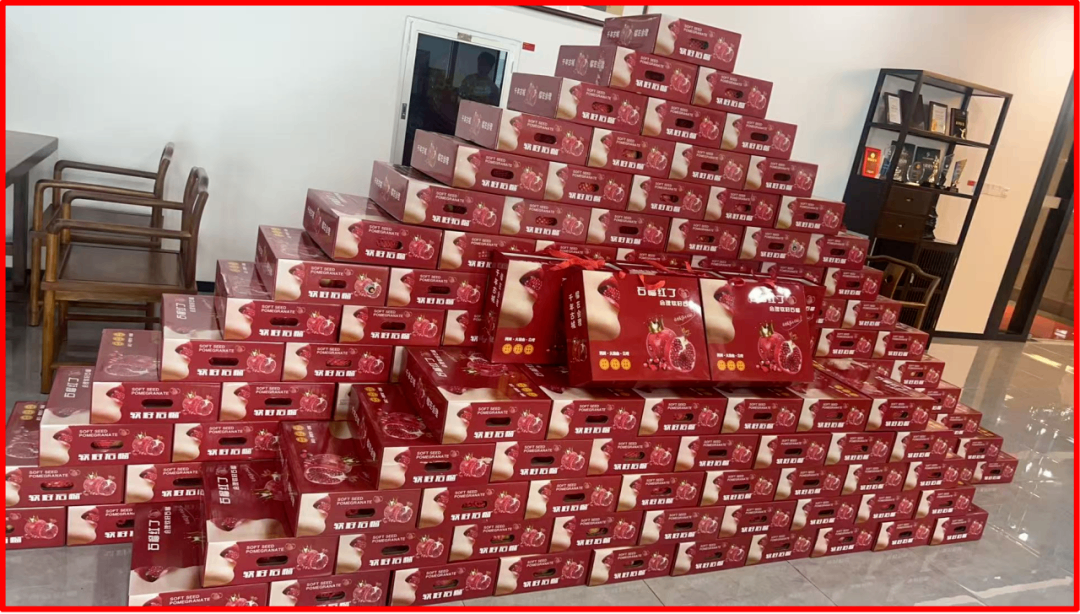
Kinghelm i Slkor rozdają korzyści! Życzymy wszystkim „Liu” (Granatowi) płynności Six-Six i szczęśliwego powrotu!
2026-09-18
412
Międzynarodowe wiadomości techniczne:
W drugim kwartale 2026 roku wydajność procesora Panther Lake firmy Intel, zbudowanego w oparciu o proces 18A, osiągnęła około 80%.
Opublikowano raporty „Inteligentny Świat 2035: Od wizji do działania” oraz „Globalny Indeks Inteligencji Cyfrowej (GDII) 2026”. Raport „Inteligentny Świat 2035” systematycznie podejmuje kluczowe wyzwania ery sztucznej inteligencji opartej na agentach.
Corning ogłosił globalną korektę cen o 15% lub więcej dla produktów z grupy podłoży szklanych do wyświetlaczy, denominowanych w jenach japońskich.
TrendForce przewiduje, że globalna sprzedaż modułów optycznych 800G osiągnie 50–60 milionów sztuk w 2026 r., a liczba modułów optycznych 1.6T osiągnie 20–30 milionów sztuk.
Od 17 września Kinghelm (www.kinghelm.net) i Slkor oferują benefity pracownikom i przyjaciołom z branży. Granaty Huili z miękkimi pestkami i pudełka prezentowe na Święto Środka Jesieni symbolizują gładkość „Liu” (granatu) na poziomie sześć na sześć i szczęśliwe spotkanie!
Szacuje się, że w 2026 roku światowy popyt na analogowe układy scalone do modułów optycznych przekroczy 10 miliardów RMB.
Wiadomości ze świata technologii krajowych:
Uniwersytet Xi'an Jiaotong i inne instytucje opracowały teksturowaną ceramikę o parametrach piezoelektrycznych porównywalnych z monokryształami, wykorzystując w tym celu projektowanie wspomagane uczeniem maszynowym.
Wprowadzenie na rynek układów Ascend 970 i Ascend 980 nastąpi kolejno w latach 2028 i 2029.
W pierwszej połowie 2026 r. 186 notowanych na giełdzie spółek z branży półprzewodników posiadających akcje klasy A osiągnęło łącznie zysk netto przypadający na spółki dominujące w wysokości 160.506 mld RMB, co oznacza wzrost o 607.2% w ujęciu rok do roku.
Firma D-Robotics ogłosiła zakończenie rundy finansowania serii C o wartości 400 milionów dolarów.
Shandong Ruifeng Polymer Materials Co., Ltd. planuje nabyć nie mniej niż 51% udziałów w Anhui Mituo New Material Technology Co., Ltd.
NI Days China odbędą się 28 października 2026 r. w Szanghajskim Międzynarodowym Centrum Kongresowym.
Kinghelm Seria portów sieciowych
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Samsung Electro-Mechanics i Qualcomm współpracują przy zaawansowanym pakowaniu 2.1D
2026-09-17
456
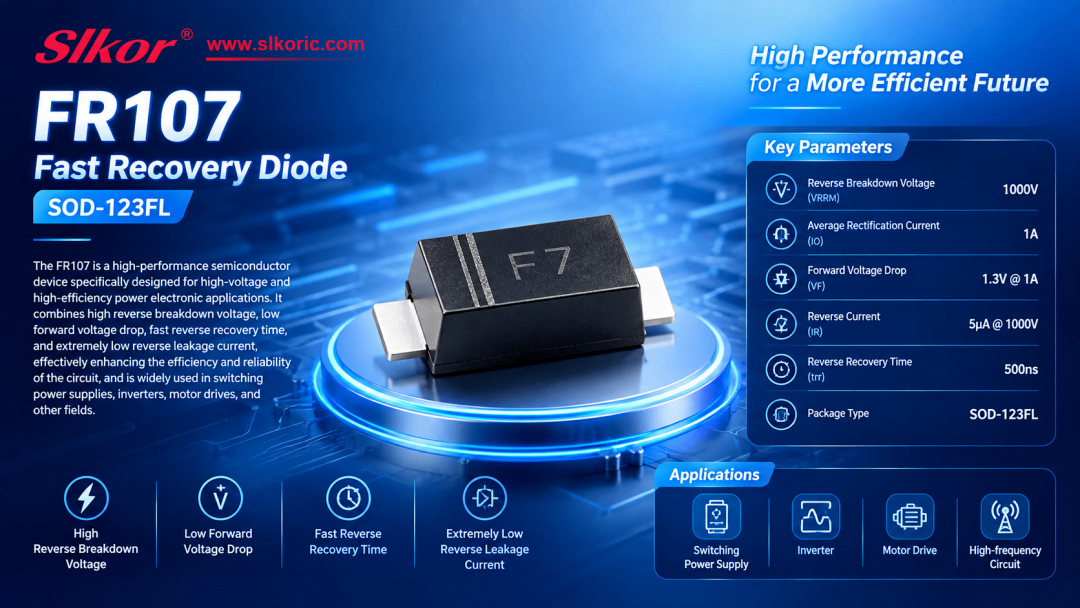
Slkor FR107 w dużej obniżce — zapraszamy do zapytania o cenę
Międzynarodowe wiadomości techniczne:
Instytucje szacują, że globalna luka między podażą a popytem na płytki krzemowe zwiększy się z około 8% pod koniec 2026 r. do 15% w 2027 r. i 24% w 2028 r.
Samsung Electro-Mechanics i Qualcomm wspólnie opracowują technologię organicznych mostków do obudów 2.1D, która umożliwi łączenie wielu układów półprzewodnikowych w jednej obudowie.
TDK planuje zainwestować 40 miliardów jenów w dwie japońskie fabryki w ciągu najbliższych trzech lat, aby rozszerzyć możliwości produkcyjne cewek cienkowarstwowych stosowanych do stabilizacji prądu.
Japoński producent środków chemicznych Resonac opracował monokrystaliczne podłoże z węglika krzemu (SiC) o grubości 300 mm (12 cali).
Holenderska firma Axelera wypuściła na rynek układ AI drugiej generacji o nazwie „Europa”, który może być stosowany w wybranych produktach Dell i Supermicro.
Firma Hanmi Semiconductor podpisała zamówienie na zakup sprzętu w ramach projektu TerraFab Elona Muska i dostarczy zaawansowany sprzęt do pakowania na potrzeby produkcji układów scalonych z myślą o sztucznej inteligencji.
Wiadomości ze świata technologii krajowych:
Południowokoreańskie media podały, że wskaźnik lokalizacji sprzętu do fabryk płytek półprzewodnikowych w Chinach wzrósł do 35% w 2025 r., co stanowi wzrost o 10 punktów procentowych w porównaniu z rokiem 2024, a prognozy wskazują na dalszy wzrost w 2026 r.
Firma Chipmore Technology rozpoczęła realizację projektu Suzhou o wartości 2.454 miliarda juanów, którego celem jest zaawansowana obudowa układów scalonych w Suzhou. Projekt koncentruje się na heterogenicznej integracji obudów układów scalonych optycznych i elektrycznych.
Firma Slkor ( www.slkoric.com ) przeprowadziła kompleksową modernizację trzech bezpośrednio zarządzanych sklepów w Huaqiangbei, odświeżając zarówno wizerunek marki, jak i jakość obsługi.
Urządzenie do druku atramentowego G6 w pełnym rozmiarze, przeznaczone do nadruków na wyświetlaczach, opracowane niezależnie przez firmę Guochuangke, zostało wprowadzone do masowej produkcji wiodącego producenta paneli.
Winbond Electronics planuje nabyć 100% udziałów w spółkach Infineon NOR Flash i F-RAM za kwotę 1.12 miliarda dolarów.
Hongkong w Chinach opublikował pierwszy pięcioletni plan rozwoju gospodarczego i społecznego Specjalnego Regionu Administracyjnego Hongkong (2026–2030), który kompleksowo przyspieszy realizację inicjatywy „AI+”.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
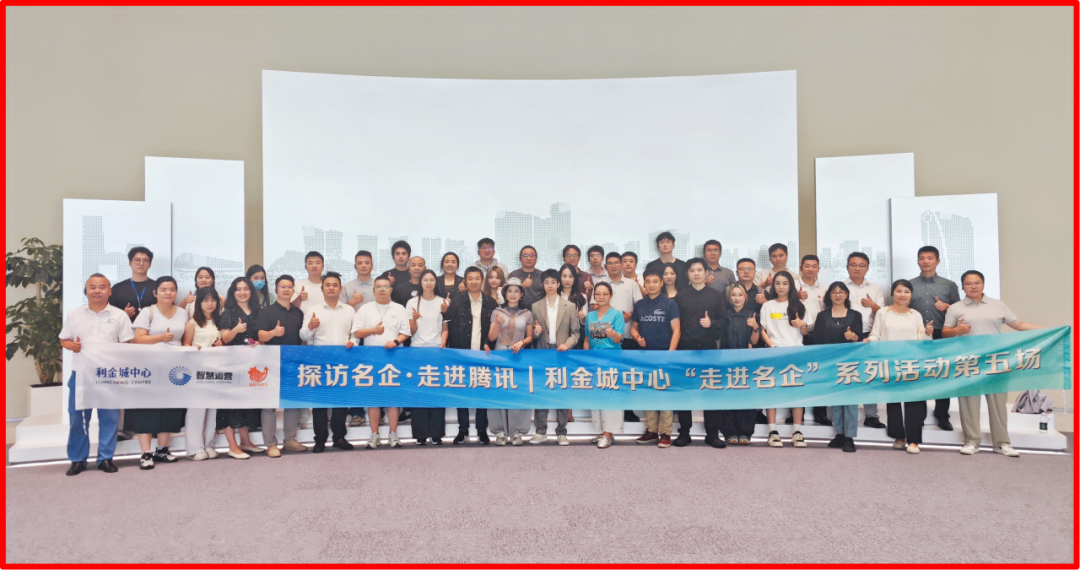
Kinghelm/Dyrektorzy Slkor Song Shiqiang i Qiu Huilin odwiedzają wyspę pingwinów Tencent
2026-09-16
519
Po południu 15 września Song Shiqiang i Qiu Huilin z Kinghelm i Slkor uczestniczyli w wydarzeniu
Międzynarodowe wiadomości techniczne:
Dane Counterpoint pokazują, że udział Samsunga w rynku HBM wzrósł o 12 punktów procentowych w ujęciu kwartalnym do 33%.
Firma Apple zaakceptowała wyceny układów pamięci firmy Samsung Electronics na pierwszy kwartał 2027 r.: pamięć DRAM w cenie niemal 2.0 USD/Gb i pamięć NAND w cenie niemal 0.33 USD/Gb, co stanowi wzrost o 30% do 0% w porównaniu z trzecim kwartałem 2026 r.
Globalne wydatki na sprzęt do produkcji płytek o średnicy 300 mm wzrosną do 133 miliardów dolarów w 2026 r., ustanawiając rekordową wysokość (2024 r.: 100.6 miliarda dolarów).
Rozwój mocy obliczeniowej sztucznej inteligencji jest stopniowo przenoszony z układów scalonych na sprzęt, połączenia optyczne i inne segmenty, a silny trend w sektorze sprzętu został potwierdzony danymi.
Kierownictwo od Kinghelm (www.kinghelm.net)/Slkor (www.slkoric.com) wzięli udział w wydarzeniu „Lijincheng Center Enterprises Visit Tencent Penguin Island”; obecni byli Song Shiqiang i Qiu Huilin!
Zakłady Samsunga w Cheonan przenoszą produkcję układów Exynos do firmy HBM i ograniczają produkcję układów scalonych do telefonów komórkowych.
Wiadomości ze świata technologii krajowych:
Opublikowano „15. pięcioletni plan rozwoju branży elektronicznej produkcji informacji”, w którym jako kluczowe obszary wymagające uwagi wskazano układy scalone Edge AI, EDA/IP i zaawansowane węzły procesowe.
Zdolność produkcyjna Xin'ao Xinyi w zakresie płytek SOI o średnicy 300 mm, wchodząca w skład National Silicon Industry Group, osiągnie około 400 000 płytek rocznie do końca 2026 r., a masowa sprzedaż krzemowych płytek fotonicznych SOI rozpocznie się w 2027 r.
Instytut Półprzewodników Chińskiej Akademii Nauk opracował nowy typ „ferroelektrycznego złącza tunelowego”, w którym zastosowano niewielkie poślizgi rzędu angstremów pomiędzy warstwami atomów, co pozwoliło uzyskać niezwykle wysoki współczynnik włączania/wyłączania, wynoszący ponad 100 miliardów powtarzanych cykli przełączania.
Yunyinggu Technology Co., Ltd. założyła dwie spółki zależne, mianowicie Shuqing Zhiyun (Shanghai) Technology Co., Ltd. i Xinqing Zhiyun (Shanghai) Technology Co., Ltd., i planuje rozwijać dwa nowe rodzaje działalności: połączenia optyczne i UCIe IP.
Firma Siwei Technology zakończyła pierwszą rundę finansowania kapitałowego, pozyskując łącznie prawie 200 milionów juanów. Jest to firma koncentrująca się na badaniach i rozwoju oraz produkcji średniej i wysokiej klasy układów scalonych do zastosowań ciśnieniowych oraz produktów klasy czujników.
Spółka Xinlai Zhirong Semiconductor Technology (Shanghai) Co., Ltd. oficjalnie rozpoczęła proces pierwszej oferty publicznej akcji klasy A.
Kinghelm Seria przełączników
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Kinghelm Publikacja „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów (część 2)”
2026-09-15
628
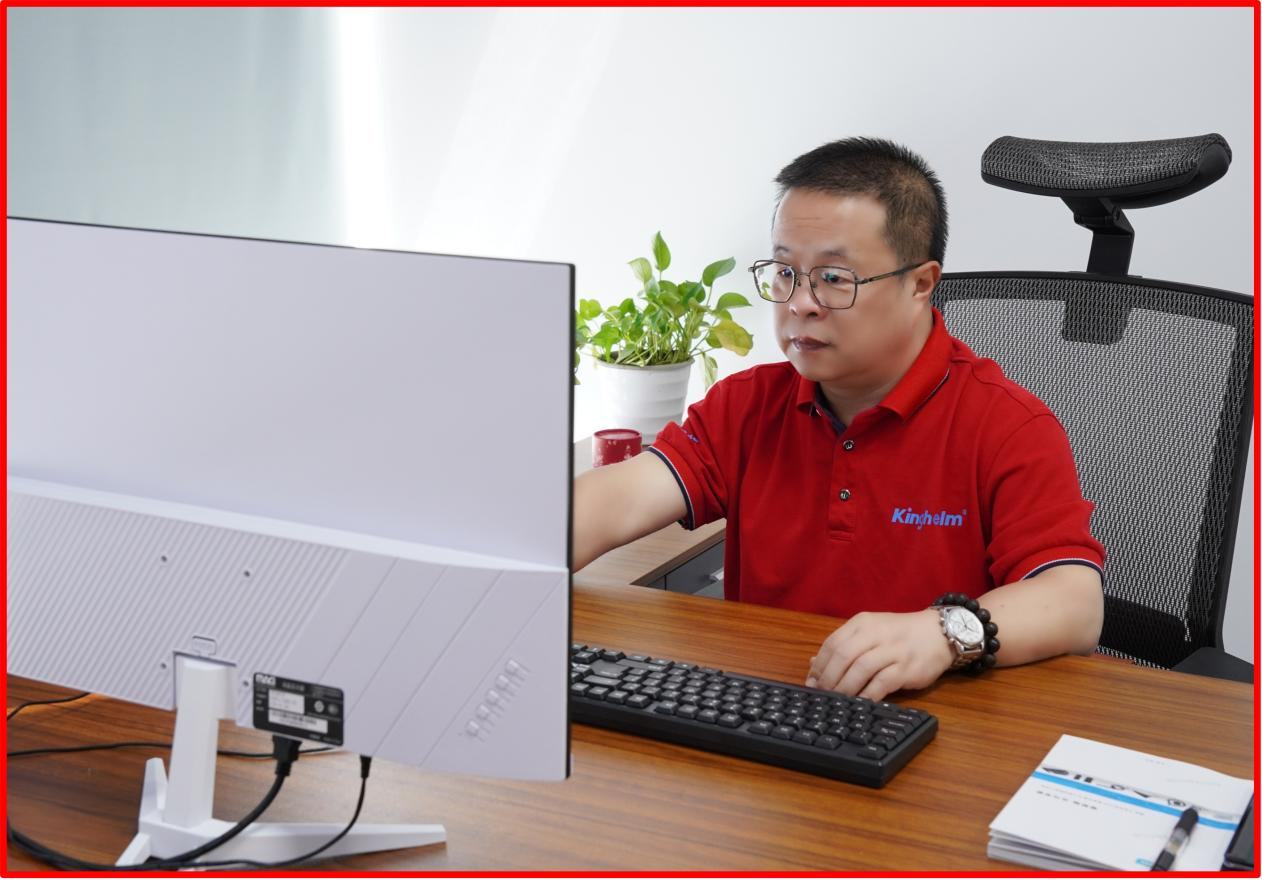
Kinghelm Dyrektor generalny Song Shiqiang na targach elektroniki Shanghai Munich Electronics Show 2026 W5.317
W 2026, Kinghelm (www.kinghelm.net) oficjalnie wkroczyła na rynek komunikacji optycznej. Dyrektor generalny, pan Song Shiqiang, podkreślił: „Komunikacja optyczna obejmuje cały łańcuch branżowy układów scalonych, komponentów optycznych, modułów optycznych, światłowodów i kabli oraz sprzętu systemowego. Jest to kluczowy, sztywny tor popytu dla dużych projektów, takich jak centra danych 5G/6G i projekt transferu zasobów obliczeniowych ze wschodu na zachód. Charakterystyka iteracji technologii opartej na dwóch technologiach i popytu rynkowego jest bardzo oczywista, ponieważ jej główny popyt szybko przesunął się z tradycyjnej budowy publicznych sieci operatorów na nowe scenariusze, takie jak połączenia centrów danych AI, przemysłowe sieci optyczne prywatne i połączenia optyczne w motoryzacji, ściśle powiązane z nowymi potrzebami, takimi jak sieci mocy obliczeniowej i duże modele AI. Zaawansowane technologie pakowania i integracji fotoniki krzemowej stały się przełomowymi kierunkami rozwoju. W 2026 roku Chiny wymieniły wysokiej klasy układy optoelektroniczne, optykę w obudowach CPO, przełączanie całkowicie optyczne i inne kluczowe technologie jako kluczowe kierunki badań. Przestrzeń dla krajowej substytucji w komunikacji optycznej jest szeroka. Kinghelm (www.kinghelm.com.cn), jako oryginalny producent technologii i ważny uczestnik „krajowej substytucji”, wkracza na rynek komunikacji optycznej, aby otworzyć nowe ścieżki rozwoju. Będzie on ukierunkowany na „serce” łańcucha przemysłowego komunikacji optycznej, które jest kluczowym ogniwem krajowej substytucji, obejmującym układy nadawczo-odbiorcze oraz szybkie układy laserowe na bazie fosforku indu.
Kinghelm Główny inżynier pan Qin Xianghong w pracy
W związku z tym Kinghelm Główny Inżynier Qin Xianghong, łącząc wieloletnie, dogłębne doświadczenie w badaniach branżowych z osiągnięciami badawczymi obecnych pionierów i liderów branży, podąża za pięcioma głównymi liniami łańcucha branży komunikacji optycznej – układami scalonymi, komponentami optycznymi, modułami optycznymi, światłowodami i kablami optycznymi oraz urządzeniami transmisyjnymi – i podsumowuje oraz opracowuje „Kompleksowe podsumowanie całego łańcucha branży komunikacji optycznej i analiza producentów krajowych i międzynarodowych”. Raport zostanie opracowany w oparciu o cztery aspekty: 1. Przegląd komunikacji optycznej – podstawowe zasady; 2. Łańcuch branży komunikacji optycznej – analiza łańcuchów upstream, midstream i downstream; 3. Kluczowe firmy w chińskim łańcuchu branży komunikacji optycznej; 4. Perspektywy dla branży komunikacji optycznej. Celem tej inicjatywy jest promowanie komunikacji informacyjnej, dzielenia się zasobami i wspólnego budowania wiedzy w całym łańcuchu upstream, midstream i downstream branży komunikacji optycznej, osiągnięcie optymalizacji łańcucha, integracji i innowacji opartych na współpracy, a tym samym wzmocnienie globalnego dyskursu przemysłowego chińskich przedsiębiorstw.
Kinghelm „Kompleksowe podsumowanie całego łańcucha branży komunikacji optycznej i analiza producentów krajowych i międzynarodowych”
Ciąg dalszy od Kinghelm Inżynier główny Qin Xianghong — „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów (część 1)”:
III. Kluczowe firmy w łańcuchu chińskiego przemysłu komunikacji optycznej
(I) Układy optyczne i układy elektryczne
Scenariusze zastosowań układów optycznych
Układy optyczne, naukowo znane jako układy optoelektroniczne lub fotoniczne układy scalone (PIC), wykorzystują procesy półprzewodnikowe do integracji funkcji takich jak emisja światła, odbiór, modulacja, multipleksowanie/demultipleksowanie i wzmacnianie na jednym układzie. Ze względu na funkcję dzieli się je na: układy laserowe (elektryczne → optyczne: VCSEL/DFB/EML), układy detekcyjne (optyczne → elektryczne: PIN/APD), układy modulujące (obciążanie sygnału) oraz układy PLC (pasywne układy optyczne). Do głównych producentów należą Lumentum, Broadcom, Mitsubishi Electric, Sumitomo Electric, Coherent, Yuanjie Technology, Changguang Huaxin, Shijia Photons, Accelink Technologies, HGTECH, Hisense Broadband, Huawei HiSilicon, AAOI itp.
Chińska firma Yuanjie Technology plasuje się w czołówce światowych graczy na rynku układów laserowych
Technologia Yuanjie:Wiodący dostawca układów optycznych w Chinach, współpracujący w ekspansji na rynku telekomunikacyjnym i transmisji danych. Głównymi produktami firmy są układy optyczne, w tym produkty z serii DFB i EML o wyższej prędkości i 2.5G, 10G, 25G, 50G, 100G, 200G, a także produkty z serii laserów DFB i EML o mocy 50 mW, 70 mW, 100 mW, 150 mW i inne produkty z zakresu fotoniki krzemowej o dużej mocy. Wyniki firmy dynamicznie się poprawiły, osiągając zysk netto w wysokości 51.385 mln juanów w pierwszych trzech kwartałach 2025 roku, co oznacza wzrost o 627.62% rok do roku.
Changguang Huaxin:Koncentruje się na badaniach i rozwoju, projektowaniu i produkcji laserów półprzewodnikowych. Jest jedną z niewielu firm opracowujących i produkujących masowo lasery półprzewodnikowe dużej mocy. Zbudowała platformę IDM obejmującą pełen proces projektowania układów scalonych, wzrost epitaksjalny, obróbkę płytek (litografię), rozszczepianie/powlekanie, pakowanie i testowanie oraz sprzęganie włókien. Obecnie Changguang Huaxin zbudował jedyną w Chinach i drugą na świecie linię produkcyjną laserów półprzewodnikowych dużej mocy GaAs o średnicy 6 cali, zajmując korzystną pozycję konkurencyjną w branży.
Fotony Shijia:Wiodący dostawca rdzeni optoelektronicznych w Chinach. Firma opanowała kluczowe technologie dla niezależnych układów scalonych, przechodząc od pojedynczego rozdzielacza optycznego PLC do układów pasywnych i aktywnych, a następnie rozszerzając swoją działalność o produkcję płytek półprzewodnikowych i przetwarzanie układów scalonych, pakowanie i testowanie. Obecnie firma dysponuje pełnym zakresem możliwości procesowych, od projektowania po produkcję i od testowania po pakowanie, tworząc w zasadzie kompletny łańcuch technologiczny branży układów optycznych.
Scenariusze zastosowań układów DSP w układach scalonych elektrycznych
Układy scalone są głównie importowane z zagranicy, w tym układy czterordzeniowe: DSP, CDR, Driver i TIA. Do głównych producentów należą Marvell, Credo, Broadcom, Huawei HiSilicon, Chaoran Semiconductor, Youxun Shares itp.
Udostępnienia Youxun:Wiodące przedsiębiorstwo w chińskiej branży elektrycznych układów nadawczo-odbiorczych do komunikacji optycznej. Firma wyraźnie pozycjonuje się jako producent układów elektrycznych. Jej produkty (takie jak sterowniki laserowe, wzmacniacze transimpedancyjne itp.) muszą być stosowane w połączeniu z układami optycznymi i stanowią „centrum dowodzenia” w zakresie konwersji sygnału optoelektronicznego w modułach optycznych. W zakresie rozwoju biznesu układów elektrycznych, Youxun Shares może dostarczać kompletne rozwiązania w zakresie układów elektrycznych do komunikacji optycznej, dostosowane do scenariuszy aplikacji i w pełni seryjne, zajmując pierwsze miejsce w Chinach i drugie na świecie pod względem udziału w rynku produktów o przepustowości 10 Gb/s i niższej. Obecnie firma realizuje dostawy seryjne układów elektrycznych PON 25G, układy elektryczne PON 50G weszły w fazę testowania próbek, a firma koncentruje się na badaniach i rozwoju produktów z zakresu układów elektrycznych dla najnowocześniejszych dziedzin, takich jak centra danych 400G-800G i FMCW LiDAR, aby wykorzystać możliwości rynkowe, jakie stwarzają moc obliczeniowa sztucznej inteligencji i autonomiczne systemy napędowe.
(II) Elementy optyczne
Elementy optyczne stanowią produkt i podstawową zawartość opakowań urządzeń optycznych
Elementy optyczne obejmują ceramiczne tuleje/ferrule, elementy interfejsu transceivera optycznego itp. Do głównych producentów należą T&S Communications, AFR Optics, T&S Communication, Tengjing Technology itp.
Optyka AFR:Dzięki serii wysokowydajnych urządzeń optycznych, takich jak izolatory optyczne, złącza z gęstym układem światłowodów, przełączniki optyczne MEMS VOA, rozdzielacze/kombinatory wiązki polaryzacyjnej, sprzęgacze, multipleksery z podziałem długości fali oraz modulatory niobianu litu, firma z powodzeniem weszła na rynek globalny. Jej produkty są eksportowane do ponad 40 krajów i regionów i znajdują szerokie zastosowanie w kluczowych obszarach łańcucha przemysłowego, takich jak lasery światłowodowe, komunikacja optyczna i centra danych.
Technologia Tengjing:Przedsiębiorstwo high-tech specjalizujące się w badaniach i rozwoju, produkcji i sprzedaży różnorodnych precyzyjnych komponentów optycznych, urządzeń światłowodowych oraz optycznych przyrządów pomiarowych. Produkty firmy znajdują zastosowanie głównie w takich dziedzinach jak komunikacja optyczna, lasery światłowodowe, badania naukowe, biomedycyna i sprzęt półprzewodnikowy. Firma posiada bogate doświadczenie w dziedzinie zaawansowanych technologii połączeń optycznych dla sztucznej inteligencji (AI) i stała się ważnym dostawcą kluczowych urządzeń do przełączników optycznych OCS.
(III) Urządzenia optyczne
Urządzenia optyczne: Ewolucja w kierunku większych prędkości i mniejszego zużycia energii
W zależności od zapotrzebowania na źródło zasilania, urządzenia optyczne dzielą się na aktywne i pasywne. Aktywne urządzenia optyczne obejmują głównie układy laserowe (takie jak FP, DFB, VCSEL), układy detekcyjne (takie jak PIN, APD), wzmacniacze optyczne, modulatory optyczne (takie jak układy DML, EML) oraz podmoduły transceiverów optycznych (TOSA, ROSA, BOSA) itp. Pasywne urządzenia optyczne obejmują głównie izolatory optyczne, złącza optyczne, przełączniki optyczne, dzielniki/sprzęgacze optyczne, multipleksery z podziałem długości fali (WDM/AWG), tłumiki optyczne, macierze światłowodowe FA itp. Do głównych producentów należą T&S Communications, Accelink Technologies, HGTECH, T&S Communication, Broadex Technologies, Coherent, Lumentum itp.
Komunikacja T&S:Główne produkty firmy obejmują dwa główne segmenty: aktywne i pasywne urządzenia optyczne. Urządzenia aktywne obejmują głównie szybkie silniki optyczne, urządzenia w obudowach TO-CAN/BOX oraz inne kluczowe komponenty modułów optycznych. Urządzenia pasywne obejmują tuleje ceramiczne, moduły światłowodowe (FAU), izolatory i złącza itp. W latach 2020–2024 skumulowany roczny wskaźnik wzrostu przychodów T&S Communications wyniósł blisko 40%, a zysk netto rósł o prawie 50% rocznie. Kluczem jest skupienie się na podstawowym ogniwie, jakim są urządzenia optyczne. W pierwszej połowie 2025 roku dział aktywnych urządzeń optycznych T&S Communications odnotował dynamiczny wzrost, osiągając przychody w wysokości 1.566 mld juanów, co stanowi wzrost o 90.98% rok do roku.
Komunikacja T&S:Skupiamy się na badaniach i rozwoju, produkcji i sprzedaży pasywnych urządzeń optycznych. Nasze główne produkty obejmują złącza światłowodowe MPO/MTP o wysokiej gęstości, ferrule MT/ceramiczne, elastyczne płytki trasujące światłowody, urządzenia z multipleksowaniem z podziałem długości fali (FDMD) itp. Produkty są wykorzystywane głównie w centrach danych o mocy obliczeniowej AI, klastrach przetwarzania w chmurze oraz sieciach transmisyjnych telekomunikacyjnych, z niewielkim udziałem w branży czujników optycznych. Główna działalność firmy koncentruje się na produktach do połączeń optycznych o wysokiej gęstości dla transmisji danych, a zdecydowana większość przychodów pochodzi z działalności w zakresie urządzeń optycznych. Opierając się na samodzielnie opracowanych i wyprodukowanych ferrulach MT, firma osiąga pionową integrację kluczowych komponentów. Produkty są dostarczane pośrednio do wiodących zagranicznych dostawców usług w chmurze i klastrów obliczeniowych AI za pośrednictwem producentów okablowania. Działalność eksportowa stanowi stosunkowo wysoki odsetek przychodów, co czyni ją stosunkowo skoncentrowaną firmą zajmującą się pasywnymi połączeniami optycznymi na rynku akcji klasy A.
Technologie Broadex:Głównym obszarem działalności firmy są badania i rozwój, produkcja oraz sprzedaż zintegrowanych urządzeń optoelektronicznych w dziedzinie komunikacji optycznej. Główne produkty to splittery optyczne PLC, moduły optyczne PON, macierze światłowodowe, urządzenia z gęstym podziałem długości fali (DWDM), moduły transceiverów optycznych dla sieci bezprzewodowych, moduły transceiverów optycznych dla centrów danych, aktywne kable optyczne (AOC) oraz szybkie kable miedziane (DAC, ACC). Firma dostarcza obecnie wysokiej jakości urządzenia do zarządzania mocą sygnału optycznego i długością fali oraz szybkie moduły transceiverów optoelektronicznych dla dynamicznie rozwijających się na całym świecie rynków światłowodowych sieci komunikacyjnych i centrów danych internetowych (IDC). Wśród nich wiodące udziały w rynku globalnym zajmują splittery optyczne i urządzenia z gęstym podziałem długości fali (DWDM).
(IV) Moduły optyczne
Moduły optyczne odgrywają kluczową rolę
Moduły optyczne składają się z urządzeń optycznych, interfejsów optycznych i obwodów funkcjonalnych. Odgrywają kluczową rolę w umożliwieniu szybkiej, niezawodnej i nisko-opóźnieniowej transmisji danych w coraz bardziej złożonych sieciach transmisji danych i telekomunikacyjnych. Są szeroko stosowane w telekomunikacji, internecie, radiu i telewizji, lotnictwie i innych dziedzinach. Chińskie przedsiębiorstwa zajmują światową dominację w globalnym łańcuchu produkcji i pakowania modułów optycznych.
Zhongji Innolight:Firma zajmuje obecnie pierwsze miejsce na globalnym rynku modułów optycznych. Jej produkty są szeroko stosowane w centrach przetwarzania danych w chmurze, komunikacji danych, sieciach bezprzewodowych 5G, transmisji telekomunikacyjnej i stacjonarnym dostępie do sieci itp. Firma jest zaangażowana w promowanie rozwoju modułów optycznych w kierunku wysokiej prędkości, miniaturyzacji, niskiego zużycia energii i niskich kosztów. Obecnie portfolio produktów firmy obejmuje moduły optyczne o dużej prędkości od 200G do 1.6T, a także moduły optyczne 5G fronthaul/midhaul/backhaul, moduły optyczne sieci transmisyjnych oraz urządzenia optyczne FTTX i inne kompleksowe rozwiązania. W drugiej połowie 2025 roku, wraz ze znacznym wzrostem wolumenu modułów optycznych 800G, coraz więcej klientów zaczęło wdrażać produkty 1.6T. Oczekuje się, że dostawy modułów optycznych 1.6T przyniosą znaczny wzrost wolumenu w 2026 roku.
Eoptolink:Produkty firmy obsługują głównie centra danych, klastry obliczeniowe AI, sieci telekomunikacyjne 5G/6G i inne obszary. W technologii modułów optycznych firma obejmuje tradycyjne moduły optyczne typu plug-in, napęd liniowy (LPO), optykę typu near-package (NPO) i optykę typu co-packaged (CPO) oraz inne zaawansowane formy połączeń, a także posiada kluczowe technologie i możliwości, takie jak silniki optyczne. Jej system produktów obejmuje szybkie moduły optyczne 400G, 800G i 1.6T oparte na różnych rozwiązaniach, takich jak VCSEL/EML, fotonika krzemowa i cienkowarstwowe niobiany litu, a także koherentne moduły optyczne 400G/800G ZR/ZR+ i moduły optyczne 800G/400G oparte na rozwiązaniach LPO. Dzięki wiodącej technologii i produktom, firma weszła w systemy łańcucha dostaw głównych globalnych dostawców chmury obliczeniowej (takich jak Amazon, Meta itp.) i dostawców sprzętu komunikacyjnego i jest jednym z głównych dostawców w branży komunikacji optycznej.
Technologie Accelink:Firma szczyci się możliwościami integracji pionowej, obejmującymi układy scalone, urządzenia, moduły i podsystemy optyczne. W segmencie modułów optycznych jej produkty obejmują wszystkie scenariusze transmisji, danych i dostępu. W pierwszych trzech kwartałach 2025 roku osiągnęła przychody operacyjne na poziomie 532 miliarda juanówco oznacza wzrost rok do roku o 58.65%Według rankingów rynkowych, Accelink Technologies zajmował 5. miejsce wśród światowych producentów modułów optycznych i 4. miejsce pod względem udziału w rynku modułów optycznych do komunikacji danych w 2024 roku. Obecnie firma zrealizowała masową dostawę modułów optycznych 800G i aktywnie wdraża technologie nowej generacji, takie jak krzemowe moduły optyczne 1.6T i CPO (optyka współpakowana), aby skonsolidować swoją przewagę w zakresie szybkiego wzrostu w sektorze centrów danych AI.
V) Włókna i kable optyczne
Główni liderzy w dziedzinie światłowodów i kabli optycznych: YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares
Wartość łańcucha dostaw w branży światłowodów i kabli ma strukturę piramidy. Proces upstream (preformy światłowodowe) wiąże się z największymi barierami technicznymi, proces midstream (ciągnienie włókien/montaż kabli) stanowi rdzeń produkcji, a proces downstream to usługi aplikacyjne. Do głównych producentów należą YOFC, Hengtong Optic-Electric, ZTT, FiberHome, Yongding Shares, Tongding Interconnection, Tefa Information, Kingsignal, Huamai Technology, Shijia Photons, Orient Cable itp.
YOFC:Wiodący globalny dostawca preform światłowodowych, włókien optycznych, kabli optycznych i kompleksowych rozwiązań. Firma zajmuje się głównie produkcją i sprzedażą preform światłowodowych, włókien optycznych i kabli optycznych o różnych standardowych specyfikacjach, szeroko stosowanych w branży komunikacyjnej, a także modułów optycznych, włókien specjalistycznych, aktywnych kabli optycznych, kabli podmorskich i kabli koncentrycznych RF, akcesoriów i innych produktów dostosowanych do potrzeb klienta.
Hengtong Optic-Electric:Silna konkurencyjność rynkowa w zakresie specjalistycznych produktów światłowodowych, takich jak włókna o ultraniskiej stratności, włókna laserowe, włókna wielomodowe i włókna morskie. Na świecie tylko nieliczni producenci posiadają niezależne prawa własności intelektualnej do produkcji preform światłowodowych. Nowa generacja ekologicznych preform światłowodowych, opracowana przez spółkę zależną Hengtong Photoconduction, skutecznie przełamała wiele kluczowych wąskich gardeł technicznych, wypełniła krajowe luki, wyznaczyła kierunek rozwoju chińskiej technologii preform światłowodowych oraz promowała ekologiczną i ekologiczną transformację i modernizację branży.
ZTT:Firma świadczy usługi infrastrukturalne, takie jak kable, komponenty, urządzenia i anteny do budowy sieci w różnych wymiarach, od chmury, rurociągu po terminal. Produkty obejmują różnorodne preformy, światłowody, kable optyczne, ODN, anteny i typy kabli RF, terminale aktywne, transceivery optyczne, centra danych, wysokowydajne surowce i inne produkty, a także doradztwo inżynieryjne, projektowanie, budowę i usługi integracyjne.
(VI) Sprzęt podstawowy – przełącznik obwodów optycznych (OCS)
OCS (Optical Circuit Switch) to urządzenie bazowe, które routuje sygnały wyłącznie za pomocą sygnałów optycznych. Nie musi konwertować sygnałów optycznych na sygnały elektryczne i z powrotem; może bezpośrednio pozwolić sygnałom optycznym znaleźć właściwą ścieżkę. Zasada działania jest bardzo podobna do regulacji układu równoległych luster – gdy lustro obraca się o kąt, odbite światło odpowiednio się przesuwa, precyzyjnie kontrolując kierunek sygnału optycznego. Technologia ta rozwiązuje problemy opóźnień i wysokiego zużycia energii spowodowane konwersją sygnału. Jej teoretyczna sprawność jest 1000 razy większa niż tradycyjnych przełączników elektrycznych, a zużycie energii wynosi zaledwie jedną dziesiątą. Jest ona szczególnie praktyczna w przypadku bardzo dużych centrów danych o wysokich kosztach energii elektrycznej i stała się preferowanym wyborem dla sieci centrów danych nowej generacji.
Obecnie wiodącymi krajowymi przedsiębiorstwami zajmującymi się produkcją kompletnych maszyn OCS oraz ich integracją są:
IV. Perspektywy dla branży komunikacji optycznej
Podsumowanie pięciu głównych ogniw w łańcuchu branży komunikacji optycznej
Branża komunikacji optycznej znajduje się w historycznym punkcie zwrotnym eksplozji mocy obliczeniowej AI i modernizacji infrastruktury cyfrowej. Przechodzi ona kompleksową ewolucję od tradycyjnego „przewodu komunikacyjnego” do „układu nerwowego” ery mocy obliczeniowej AI. Następne pięć lat (2026-2030) będzie „złotym okresem rozwoju” dla branży komunikacji optycznej. Branża będzie charakteryzować się czterema głównymi trendami: „eksplozją popytu, iteracją technologii, rekonstrukcją wzorców i substytucją krajową”. Jednocześnie strukturalna sprzeczność związana z niedoborem materiałów rdzeniowych jest również stosunkowo widoczna. W sierpniu 2026 roku Ministerstwo Przemysłu i Technologii Informacyjnych opublikowało „14. Pięcioletni Plan Rozwoju Branży Informacyjno-Komunikacyjnej”, w którym zaproponowano wzmocnienie badań i rozwoju w zakresie ultraszybkiej transmisji optycznej o dużej przepustowości, dostępu optycznego i technologii podmorskiej komunikacji optycznej, przyspieszenie badań i rozwoju oraz zastosowań nowych technologii światłowodowych, takich jak światłowody z pustym rdzeniem, oraz prowadzenie badań nad technologiami zintegrowanymi z przemysłem, takimi jak samochodowa komunikacja optyczna i przemysłowe sieci optyczne. Wspieranie prac badawczo-rozwojowych nad urządzeniami do komunikacji optycznej o dużej przepustowości i wysokiej przepustowości, skupienie się na budowie systemów transmisji optycznej 1.6 Tb/s, systemów dostępu optycznego 200G-PON, światłowodów z pustym rdzeniem i innych produktów całkowicie optycznych o bardzo dużej przepustowości, a także przyspieszenie prac badawczo-rozwojowych nad urządzeniami do komunikacji optycznej między satelitami i satelita-naziemnej o prędkości 100G i wyższej.
Ministerstwo Przemysłu i Technologii Informacyjnych wydało XIV Pięcioletni Plan Rozwoju Przemysłu Informacyjno-Komunikacyjnego.
(I) Eksplozja popytu: moc obliczeniowa sztucznej inteligencji + popyt na przepustowość sieci
Zapotrzebowanie na moc obliczeniową AI staje się motorem napędowym: Gwałtowny wzrost liczby dużych modeli AI napędza gwałtowny wzrost liczby klastrów GPU i centrów danych o bardzo dużej skali (IDC). Moduły optyczne AI (takie jak 800G i 1.6T) stały się główną siłą popytu. Przewiduje się, że rynek komunikacji optycznej AI utrzyma średnioroczną stopę wzrostu na poziomie ponad 40% i do 2030 roku przekroczy 90 miliardów dolarów.
Brakuje połączeń rdzeniowych w górnym biegu rzeki: podaż i popyt na połączenia rdzeniowe, takie jak układy scalone optyczne i podłoża z fosforku indu, są niedopasowane. Globalna luka między podażą a popytem na układy scalone EML wymagane do modułów optycznych przekracza 30%.
Długie cykle ekspansji: Technologia preform światłowodowych ma wysokie bariery, a cykl ekspansji wynosi od 18 do 24 miesięcy. Krótkoterminowy niedobór podaży jest trudny do odwrócenia.
Zapotrzebowanie na przepustowość sieci rośnie: Gospodarka cyfrowa i sztuczna inteligencja napędzają wzrost globalnego ruchu danych, generując rosnące zapotrzebowanie na przepustowość sieci. Rynek urządzeń do transmisji optycznej będzie stale rósł. Według danych Omdia, globalna wartość rynku w 2024 roku wynosiła 16.7 mld USD i oczekuje się, że w latach 2024-2029 będzie rosła o 4.2% rocznie, osiągając 20.5 mld USD do 2029 roku.
Wartość światowego rynku urządzeń do transmisji optycznej do 2029 roku osiągnie 20.5 miliarda dolarów.
(II) Iteracja technologii: CPO + integracja fotoniki krzemowej + komunikacja optyczna w motoryzacji + technologia światłowodów z pustym rdzeniem
Ciągła iteracja szybkości: moduły optyczne przyspieszają z 800G do 1.6T i 3.2T. Technologia CPO (optyki w pakietach) weszła w fazę masowej produkcji w sierpniu 2026 r.
Przełom w integracji fotoniki krzemowej: Technologia integracji fotoniki krzemowej stała się kluczem do przełamania wąskiego gardła wydajności tradycyjnych układów optycznych. Pierwsza w Chinach linia do masowej produkcji 8-calowych układów fotonicznych ma zostać ukończona do 2026 roku.
Nowe scenariusze: Optyczna komunikacja samochodowa zyskuje na popularności wraz z rozwojem autonomicznej jazdy poziomu 3. Przewiduje się, że globalny rynek sieci światłowodowych dla motoryzacji osiągnie wartość 3.13 mld dolarów w 2026 roku.
Pozycjonowanie materiałów pionierskich: Media transmisyjne nowej generacji, takie jak światłowody z pustym rdzeniem, stopniowo zyskują na popularności. Opóźnienia są zmniejszone o prawie połowę w porównaniu z tradycyjnymi światłowodami, co czyni je nowym, silnym punktem odniesienia dla konkurencji technologicznej.
(III) Rekonstrukcja wzorca
Rozróżnienie popytu na transmisję danych i telekomunikację: Tempo wzrostu rynku transmisji danych (połączenia wewnątrz centrów danych i między nimi) znacznie przewyższa tempo wzrostu rynku telekomunikacyjnego (sieci nośne 5G/6G i modernizacje sieci stacjonarnych). Zapotrzebowanie na połączenia optyczne w centrach danych rośnie wykładniczo, a zużycie światłowodów w przeliczeniu na szafę gwałtownie rośnie. Branża przechodzi od „nadpodaży” do „niedoboru światłowodów”.
Wolumen i ceny włókien rosną razem: W 2026 roku globalna różnica między podażą a popytem na włókna wyniesie około 16.4%. Ceny specjalistycznych włókien wysokiej jakości gwałtownie wzrosły, a branża weszła na rynek sprzedawcy, gdzie trudno jest zdobyć towary.
Ekspansja skali rynku: Oczekuje się, że w 2026 r. globalna wartość rynku modułów optycznych osiągnie 201.6 mld juanów, a wartość chińskiego rynku modułów optycznych osiągnie 56.4 mld juanów.
Scenariusze zastosowań stale się poszerzają: granice przemysłu rozszerzają się na nowe dziedziny, takie jak internet satelitarny (satelity niskoorbitalne), komunikacja kwantowa oraz zintegrowane wykrywanie, komunikacja i obliczenia, otwierając nową, przyrostową przestrzeń dla komunikacji optycznej.
(IV) Substytucja krajowa
Branża preform światłowodowych: Wiodące przedsiębiorstwa, takie jak Hengtong Optic-Electric i YOFC, stale zwiększają produkcję. Han's Laser, gracz na rynku międzynarodowym, również wszedł na rynek światłowodów z rdzeniem pustym, generując 2.52 miliarda juanów.
Sektor układów scalonych i modułów optycznych: Source Photonics, spółka zależna Dongshan Precision, inwestuje 8.1 miliarda juanów w rozbudowę mocy produkcyjnych układów scalonych i modułów optycznych. Shijia Photons planuje pozyskać 2.8 miliarda juanów poprzez ofertę prywatną na rozwój szybkich układów scalonych.
Sektor materiałów wydobywczych: Xiandao Technology Group inwestuje 12 miliardów juanów w budowę bazy przemysłowej zajmującej się produkcją substratów z fosforku indu.
Konieczna jest poprawa krajowego wskaźnika substytucji: układy optyczne o prędkości 10G i niższej osiągnęły krajowy wskaźnik substytucji, ale krajowy wskaźnik substytucji szybkich aktywnych układów optycznych o prędkości 25G i wyższej jest nadal stosunkowo niski.
Podsumowując, perspektywy komunikacji optycznej są szerokie, a rynek, którego wartość szacowana jest na biliony juanów, może objąć każdy aspekt rozwoju, obejmujący sztuczną inteligencję, dane, przemysł, opiekę zdrowotną i wiele innych. Scenariusze zastosowań, takie jak centra danych, sieci telekomunikacyjne, połączenia między centrami danych, internet przemysłowy, inteligentne systemy napędowe, komunikacja kwantowa, inteligentne sieci, komunikacja satelitarna, czujniki światłowodowe i aeronautyka, opierają się na komunikacji optycznej w celu osiągnięcia szybkiej i stabilnej transmisji danych, napędzając wzrost popytu. Przybliżone szacunki przedstawiają się następująco:
Komunikat: Powyższe zdjęcia i materiały pochodzą częściowo z internetu i służą wyłącznie promowaniu wymiany i rozwoju branży, a nie celom komercyjnym. W przypadku naruszenia prosimy o kontakt.
Kinghelm Publikacja „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów (część 1)”
2026-09-15
630
Kinghelm Dyrektor generalny Song Shiqiang na targach elektroniki Shanghai Munich Electronics Show 2026 W5.317
W 2026, Kinghelm (www.kinghelm.net) oficjalnie wkroczyła na rynek komunikacji optycznej. Dyrektor generalny, pan Song Shiqiang, podkreślił: „Komunikacja optyczna obejmuje cały łańcuch branżowy układów scalonych, urządzeń optycznych, modułów optycznych, światłowodów i kabli oraz sprzętu systemowego. Jest to kluczowy, sztywny tor popytu dla dużych projektów, takich jak centra danych 5G/6G i projekt East Data West Computing. Podwójny napęd iteracji technologicznej i popytu rynkowego jest bardzo wyraźny, ponieważ jego główny popyt szybko przesunął się z tradycyjnej budowy publicznych sieci operatorów na nowe scenariusze, takie jak połączenia centrów danych AI, przemysłowe sieci optyczne prywatne i połączenia optyczne w motoryzacji, i jest głęboko powiązany z nowymi wymaganiami, takimi jak sieci mocy obliczeniowej i duże modele AI. Zaawansowane technologie pakowania i integracji fotoniki krzemowej stały się przełomowymi kierunkami. W 2026 roku Chiny wymieniły wysokiej klasy układy optoelektroniczne, optykę w obudowach CPO, przełączanie całkowicie optyczne i inne kluczowe technologie jako kluczowe kierunki badań. Istnieje szeroka przestrzeń dla krajowej substytucji w komunikacji optycznej. Kinghelm (www.kinghelm.com.cn), jako producent oryginalnych technologii i ważny uczestnik „krajowej substytucji”, wkroczy na rynek komunikacji optycznej, aby otworzyć nową ścieżkę rozwoju, ukierunkowaną na „serce” łańcucha przemysłowego komunikacji optycznej. Jest to kluczowe ogniwo krajowej substytucji, obejmujące układy nadawczo-odbiorcze oraz szybkie układy laserowe na bazie fosforku indu.
Kinghelm Główny inżynier pan Qin Xianghong podczas pracy
W związku z tym Kinghelm (www.kinghelm.net) Inżynier główny Qin Xianghong, łącząc lata głębokiego doświadczenia w badaniach branżowych i czerpiąc z istniejących wyników badań poprzedników i rówieśników, podążył za pięcioma głównymi liniami łańcucha przemysłu komunikacji optycznej — układy scalone optyczne, urządzenia optyczne, moduły optyczne, światłowody i kable optyczne oraz sprzęt transmisyjny — i podsumował i opracował „Kompleksowe podsumowanie łańcucha przemysłu komunikacji optycznej w górę i w dół oraz analiza producentów krajowych i zagranicznych”. Będzie ono rozwijane z czterech aspektów: 1. Przegląd komunikacji optycznej — podstawowe zasady; 2. Łańcuch przemysłu komunikacji optycznej — analiza łańcuchów przemysłu w górę, w połowie i w dół; 3. Kluczowe firmy w chińskim łańcuchu przemysłu komunikacji optycznej; 4. Perspektywy dla przemysłu komunikacji optycznej. Celem tej inicjatywy jest promowanie komunikacji informacyjnej, dzielenia się zasobami i wspólnego budowania wiedzy w górnym, w połowie i w dół łańcucha przemysłu komunikacji optycznej, realizacja optymalizacji łańcucha przemysłu, integracji i wspólnej innowacji, a tym samym wzmocnienie globalnej siły dyskursu przemysłowego chińskich przedsiębiorstw.
Kinghelm „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów”
I. Przegląd komunikacji optycznej – podstawowe zasady
(I) Przegląd komunikacji optycznej
Komunikacja optyczna zasadniczo wykorzystuje „światło” jako nośnik informacji, a światłowód jest dedykowaną autostradą dużych prędkości. Jej rdzeń opiera się na wzajemnej konwersji sygnałów elektrycznych i optycznych w celu transmisji informacji.
Proces transmisji jest bardzo prosty: informacja początkowo istnieje jako sygnały elektryczne, jak w przypadku zapakowanych towarów; układ laserowy na końcu nadawczym stanowi „stację konwersji”, która zamienia sygnały elektryczne na sygnały optyczne — podobnie jak ładowanie towarów na pociąg optyczny i przesyłanie ich wzdłuż światłowodowej autostrady; po dotarciu do końca odbiorczego układ detektora zamienia sygnały optyczne z powrotem na sygnały elektryczne, podobnie jak rozpakowywanie towarów, dzięki czemu odbiorca otrzymuje pełną informację.
Przepływ informacji dzieli się na trzy etapy: narodziny sygnałów optycznych, harmonogramowanie transmisji i identyfikacja. Każdy z kluczowych komponentów ma swoją rolę: jednostka nadawczo-odbiorcza (transceiver) optyczna stanowi rdzeń, zarządzając generowaniem, regulacją i detekcją sygnałów optycznych; rozdzielacze optyczne działają jak znaki drogowe, AWG, VOA i przełączniki optyczne pełnią funkcję dyspozytorów, a wzmacniacze optyczne pełnią funkcję wzmacniaczy energii, zapewniając wspólnie płynną transmisję.
Podstawowe zasady komunikacji optycznej
(II) Pełny proces komunikacji optycznej
Cały proces komunikacji optycznej przypomina w istocie kompletną „linię produkcyjną”, która postępuje od początku do końca w kolejności „układ optyczny → komponent optyczny → moduł optyczny → sprzęt do komunikacji optycznej → rynek końcowy”.
W górnym biegu łańcucha znajdują się głównie chipy optyczne (chipy do komunikacji optycznej), komponenty optyczne (komponenty do komunikacji optycznej) i moduły optyczne (moduły nadawczo-odbiorcze) jako ogniwa rdzeniowe. Chipy optyczne stanowią „element źródłowy” całego procesu, znajdując się na samym początku, a także są kluczem do uruchomienia komponentów i modułów optycznych.
Najpierw układy scalone i szereg komponentów są montowane w komponenty optyczne, a następnie pakowane w moduły optyczne. Następnie moduły optyczne są instalowane w urządzeniach do komunikacji optycznej midstream, a na koniec urządzenia te są stosowane na rynkach telekomunikacyjnych downstream, rynkach komunikacji danych i niektórych rynkach wschodzących.
Pełny proces komunikacji optycznej
(III) Przemysł komunikacji optycznej w Chinach
Komunikacja optyczna to metoda komunikacji wykorzystująca fale świetlne jako medium transmisyjne. Dziedzina ta stanowi ważny element wdrażania przez Chiny strategii rozwoju opartej na innowacjach oraz ważny kierunek rozwoju w transformacji Chin w kierunku potęgi produkcyjnej oraz naukowo-technicznej.
Branża komunikacji optycznej obejmuje wiele powiązań. Silniejsza siła dyskursywna koncentruje się na końcach łańcucha dostaw (upstream) i końcach łańcucha dostaw (downstream). Producenci układów scalonych (upstream) i klienci z sektora downstream są stosunkowo silni, podczas gdy poziom kontroli kosztów producentów modułów optycznych z sektora midstream decyduje o ich ogólnej rentowności. Według rankingu dziesięciu najlepszych modułów optycznych LightCounting, chińscy producenci zajmują siedem miejsc, wśród których Innolight i Coherent zajmują ex aequo pierwsze miejsce, HiSilicon czwarte, Accelink piąte, Hisense Broadband szóste, Eoptolink siódme, HGTECH ósme, a Source Photonics dziesiąte.
II. Łańcuch przemysłowy komunikacji optycznej – analiza łańcuchów przemysłowych w górę, w dół i w połowie łańcucha
(I) Przegląd łańcucha przemysłowego komunikacji optycznej
Górny, środkowy i dolny łańcuch łańcucha branży komunikacji optycznej
W górnym, środkowym i dolnym biegu łańcucha przemysłu komunikacji optycznej, górny bieg składa się głównie z głównych elementów łączących, w tym układów scalonych optycznych, komponentów optycznych i układów scalonych elektrycznych; środkowy bieg obejmuje urządzenia optyczne, moduły optyczne oraz światłowody i kable optyczne; dolny bieg dzieli się według scenariusza zastosowania na rynek telekomunikacyjny i rynek komunikacji danych.
Dzięki postępowi technologicznemu i obniżaniu kosztów zakres zastosowań produktów komunikacji optycznej stale się rozszerza, a popyt na rynku stale rośnie:
Układy scalone optyczne to półprzewodnikowe materiały złożone III-V, które realizują konwersję sygnału fotoelektrycznego;
Elementy optyczne obejmują głównie ceramiczne tuleje/ferrule, elementy interfejsu transceivera optycznego itp. Obecnie Chiny stanowią największą na świecie bazę produkcyjną elementów optycznych, a konkurencja na rynku jest zacięta;
Układy scalone i komponenty optyczne stanowią kluczowe elementy w produkcji urządzeń optycznych: różne komponenty optyczne są przetwarzane i montowane w celu uzyskania urządzeń optycznych, a wiele urządzeń optycznych jest pakowanych w celu utworzenia modułów optycznych;
Urządzenia optyczne to różnorodne urządzenia funkcjonalne, wykonane z wykorzystaniem efektu konwersji elektronicznej. Są one kluczowymi i podstawowymi elementami technologii optoelektronicznej;
Moduł optyczny to urządzenie optyczne służące do szybkiej transmisji danych. Jego funkcją jest wzajemna konwersja sygnałów optycznych na sygnały elektryczne, umożliwiając w ten sposób transmisję danych w sieciach komunikacyjnych.
(II) Rdzeń nadrzędny komunikacji optycznej: układy scalone optyczne
Rdzeń komunikacji optycznej: układy scalone optyczne
W całym łańcuchu komunikacyjnym w branży optycznej, najważniejszym ogniwem są chipy optyczne. Chipy optyczne są kluczowymi komponentami do wzajemnej konwersji sygnałów optycznych i elektrycznych, stanowiąc odpowiednik „silnika mocy” transmisji informacji. Ich wydajność bezpośrednio determinuje prędkość transmisji w systemie komunikacji optycznej. Po zintegrowaniu i umieszczeniu chipów optycznych w obudowie z szeregiem komponentów pomocniczych, powstają moduły optyczne o praktycznych funkcjach.
Układy scalone optyczne to „podstawowe komponenty źródłowe” łańcucha przemysłowego komunikacji optycznej i klucz do prawidłowego działania komponentów i modułów optycznych. Niezależnie od tego, czy chodzi o szerokopasmowy dostęp światłowodowy w domu, sieci 4G/5G, od których zależą telefony komórkowe, czy centra danych przechowujące ogromne ilości danych, układy scalone optyczne odgrywają kluczową rolę. Bezpośrednio wpływają na szybkość transmisji informacji w tych sieciach i ich stabilną, nieprzerwaną pracę. Są one klasyfikowane według następujących standardów:
Klasyfikacja układów scalonych optycznych
Globalny rynek układów scalonych optycznych stale rośnie, stając się „motorem wzrostu” branży komunikacji optycznej. Globalny ruch danych gwałtownie rośnie, a wszystkie branże potrzebują większej przepustowości, co napędza rozwój szybkich modułów optycznych i układów scalonych. Wśród nich szybkie układy optyczne powyżej 40G działają znacznie szybciej niż wersje o niskiej i średniej prędkości. W latach 2019–2025 odsetek szybkich układów optycznych powyżej 25G wykorzystywanych w centrach danych i w branży telekomunikacyjnej będzie stale rósł. Oczekuje się, że moduły optyczne 1.6T, a nawet szybsze, staną się trendem popytu na połączenia w centrach danych, aby sprostać przyszłym wymaganiom GPU w zakresie większej przepustowości i wyższej mocy obliczeniowej. Obecnie proces seryjnej komercjalizacji modułów optycznych 1.6T przyspiesza. Ten trend stawia wyższe wymagania wobec układów optycznych: różne układy, w tym źródła światła 200G PAM4 EML i CW, staną się rozwiązaniami układów optycznych w modułach optycznych 1.6T.
Przewiduje się, że globalny rynek układów scalonych optycznych przekroczy 20 miliardów dolarów w 2026 r.
Oczekuje się, że globalny rynek układów optycznych przekroczy 20 miliardów dolarów w 2026 roku, a centra danych będą odpowiadać za ponad 60% tego wzrostu. W przypadku klastrów AI reprezentowanych przez serię NVIDIA DGX, stosunek modułów optycznych wzrósł z 1:4 do ponad 1:8. Moduły optyczne 800G rozpoczęły masową produkcję w 2024 roku, a dostawy seryjne 1.6T zostały rozpoczęte. Oczekuje się, że Amazon, Google, Microsoft i inne firmy zajmujące się przetwarzaniem w chmurze będą liderami w rozwoju nowych aplikacji AI, co będzie wymagało gruntownej modernizacji ich klastrów AI, a klastry AI będą musiały korzystać z dużej liczby połączeń optycznych.
(III) Środek strumienia komunikacji optycznej: moduły optyczne + światłowody i kable optyczne
Komunikacja optyczna Midstream: Moduły optyczne + światłowody i kable
Midstream komunikacji optycznej to „nośnik integracji i transmisji”. Jego rdzeniem jest łączenie komponentów upstream ze scenariuszami downstream i realizacja implementacji sygnału optycznego „konwersja-transmisja-sieciowanie”. Moduły optyczne stanowią podstawowy interfejs konwersji fotoelektrycznej (w tym typu high-speed i telekomunikacyjnego); światłowody i kable stanowią nośnik transmisji sygnałów optycznych; sprzęt komunikacji optycznej to sprzęt sieciowy na poziomie systemowym, obejmujący głównie sprzęt podstawowy, taki jak przełączniki. Obecnie krajowy rynek infrastruktury obliczeniowej wspierający obliczenia danych i AI wzrósł z 339.7 mld RMB w 2020 r. do 614.4 mld RMB w 2024 r. Na tym rynku zasoby obliczeniowe zajmują pierwsze miejsce ze skalą 385.8 mld RMB w 2024 r., co stanowi około 63%; zasoby sieciowe zajmują drugie miejsce ze skalą 151.6 mld RMB w 2024 r., co stanowi około 25%. Zasoby sieciowe obejmują głównie produkty takie jak przełączniki i moduły optyczne: wartość przełączników wzrosła z 31.5 mld RMB w 2020 r. do 44.7 mld RMB w 2024 r. i oczekuje się, że w 2029 r. osiągnie 66.9 mld RMB; oczekuje się, że zasoby komunikacyjne, takie jak moduły optyczne, osiągną później wartość 97.8 mld RMB.
1.Moduły optyczne
Definicja modułu optycznego
Moduł optyczny jest niczym „dedykowany tłumacz” sygnałów elektrycznych i optycznych – informacje w komputerach i telefonach komórkowych to wyłącznie sygnały elektryczne, które nie mogą być przesyłane na duże odległości z dużą prędkością przez światłowody. Moduł optyczny najpierw konwertuje sygnały elektryczne na optyczne, umożliwiając informacji „przelot” światłowodem do miejsca przeznaczenia; po dotarciu do celu moduł optyczny konwertuje sygnały optyczne z powrotem na elektryczne, umożliwiając urządzeniu odczytanie informacji.
Schematyczny diagram struktury modułu optycznego
Moduł optyczny składa się głównie z optycznych elementów nadawczo-odbiorczych (TOSA, ROSA), płytki drukowanej z układami scalonymi, obudowy oraz interfejsów. Pod względem kosztów, urządzenia optyczne (w tym układy scalone) stanowią ponad 70% całości i stanowią rdzeń konwersji fotoelektrycznej; materiały pomocnicze, takie jak obudowa, płytka drukowana i układy sterujące (układy scalone), stanowią prawie 30% całości, odpowiadając za fizyczne opakowanie i adaptację sygnału. Razem stanowią one podstawę sprzętową modułu optycznego.
Struktura kosztów modułu optycznego
Szybkie moduły optyczne muszą opierać się na wysokiej klasy układach optycznych jako „rdzeniu”. Duże modele, takie jak ChatGPT, konkurują o moc obliczeniową, serwery AI wymagają instalacji większej liczby procesorów graficznych (GPU), a moduły optyczne muszą być modernizowane do 800G lub wyższej, aby były wystarczające. Klastry TPU firmy Google wykorzystują sieci całkowicie optyczne do przesyłania danych, a zapotrzebowanie na moduły optyczne 800G/1.6T rośnie coraz bardziej. Co więcej, przy tej samej mocy obliczeniowej, moduły TPU wymagają znacznie większej liczby modułów optycznych niż procesory graficzne (GPU), a także mają wyższe wymagania dotyczące gęstości transmisji optycznej.
Proporcje kosztów modułu optycznego/układu optycznego
W kosztach modułów optycznych urządzenia optyczne stanowią 73%, a kluczowe znaczenie mają chipy optyczne – im wyższa prędkość modułu optycznego, tym wyższy udział chipów optycznych w kosztach, sięgający 30–70%. Obecnie krajowe chipy optyczne stopniowo zyskują na popularności na rynku high-end, a tempo ich substytucji przyspiesza, umożliwiając krajowym producentom osiąganie większych zysków. Mówiąc prościej, poziom chipów optycznych decyduje o klasie modułów optycznych; im wyższa prędkość modułu, tym cenniejszy chip.
Wielkość globalnego rynku modułów optycznych w latach 2020–2029
Globalny rynek modułów optycznych od wielu lat stale rośnie, głównie dzięki aplikacjom wymagającym szybkiej transmisji danych, takim jak sztuczna inteligencja, przetwarzanie w chmurze i 5G — serwery sztucznej inteligencji muszą obsługiwać działanie dużych modeli, a moduły optyczne są ich kluczowymi komponentami. Od 2020 do 2024 roku globalna wartość rynku modułów optycznych wzrosła z 11.2 mld USD do 17.8 mld USD, przy rocznej stopie wzrostu wynoszącej 12.2%, i oczekuje się, że w 2029 roku osiągnie 41.5 mld USD, przy rocznym wzroście o 18.5%. Wśród nich 800G, jako główny wiodący model zaawansowanych modułów optycznych, odnotował roczną stopę wzrostu na poziomie 188.1% od 2020 do 2024 roku; moduł optyczny 1.6T nowej generacji, napędzany popytem na większą przepustowość i niższe zużycie energii, ma mieć roczną stopę wzrostu na poziomie 180% od 2024 do 2029 roku i zapoczątkuje eksplozywny wzrost.
Oczekuje się, że globalny rynek modułów optycznych przekroczy 37 miliardów dolarów w 2029 roku
Według prognoz LightCounting globalny rynek modułów optycznych będzie się nadal rozwijał ze średnioroczną stopą wzrostu (CAGR) na poziomie 22% w latach 2024–2029, a wartość rynku ma przekroczyć 37 miliardów dolarów w 2029 roku. Wzrost jest napędzany głównie przez duży popyt na optyczne transceivery Ethernet ze strony klastrów AI oraz ciągłe modernizacje sieci DWDM przez dostawców usług w chmurze.
Chińscy producenci zajmują dominującą pozycję na globalnym rynku modułów optycznych Ethernet
Chińscy producenci zajmują dominującą pozycję na globalnym rynku modułów optycznych Ethernet. W 2021 roku chińscy producenci komponentów i modułów optycznych osiągnęli historyczny przełom: przychody dziesięciu największych krajowych dostawców po raz pierwszy przewyższyły sprzedaż zachodnich konkurentów. W latach 2022-2023 różnica w sprzedaży między krajowymi a zagranicznymi producentami modułów optycznych stale się powiększała, co podkreśla konkurencyjność chińskich dostawców na rynku globalnym. Rok 2025 jest uważany za pierwszy rok komercyjnego wykorzystania modułów optycznych 1.6T. Chińscy producenci zajmują dominującą pozycję, a dostawy w pierwszej połowie 2025 roku stanowią 45% globalnej sprzedaży, a wskaźnik wydajności produktów high-end przekracza 90%.
7 września 2026 r. Goldman Sachs opublikował szczegółowy raport na temat globalnego sektora modułów optycznych
Branża dynamicznie zwiększa moce produkcyjne. Niektóre analizy przewidują, że globalna produkcja modułów optycznych o mocy 1.6 tony może przekroczyć 30 milionów sztuk w 2026 roku. 7 września 2026 roku Goldman Sachs opublikował szczegółowy raport na temat globalnego rynku modułów optycznych. Biorąc pod uwagę wzrost wydatków na infrastrukturę AI, modernizację struktury produktów w kierunku szybkiej transmisji oraz rosnącą popularność połączeń optycznych, Goldman Sachs podniósł swoje prognozy dotyczące globalnych dostaw modułów optycznych w latach 2026-2028 odpowiednio o 21%, 31% i 31%, a dla dostaw o mocy 1.6 tony i większej odpowiednio o 29%, 61% i 50%. Goldman Sachs przewiduje, że globalna wielkość rynku modułów optycznych osiągnie 68 mld USD, 131 mld USD i 148 mld USD w latach 2026-2028, co stanowi wzrost odpowiednio o 33%, 81% i 115% w porównaniu z poprzednimi prognozami. Spośród nich rynek urządzeń o przepustowości 800G i wyższych ma średnioroczną stopę wzrostu (CAGR) na poziomie 69%, osiągając odpowiednio 45 mld USD, 108 mld USD i 130 mld USD.
2. Włókna i kable optyczne
Światłowód to smukłe włókno wykonane ze szkła lub tworzywa sztucznego. Jego rdzeń składa się z kwarcu o wysokiej czystości, który przesyła sygnały optyczne, oraz płaszcza o niskim współczynniku załamania światła, który zapewnia całkowite odbicie, z zewnętrzną powłoką żywiczną zwiększającą twardość. Kabel optyczny to gotowy kabel wykonany z wiązki wielu włókien optycznych i połączonych ze sobą za pomocą elementów ochronnych, takich jak stalowe druty wzmacniające i osłony. Może on chronić włókna optyczne i dostosowywać się do różnych scenariuszy. Preforma włókna optycznego, która stanowi 70% kosztów kabla optycznego, jest w większości wytwarzana przez samych producentów.
Chiny są „największym producentem i użytkownikiem” światłowodów i kabli na świecie. Ciągły rozwój krajowej infrastruktury komunikacyjnej napędza stały wzrost długości linii światłowodowych. W pierwszej połowie 2025 roku całkowita długość kabli optycznych w całym kraju osiągnęła 73.77 mln kilometrów (co odpowiada prawie 1,845-krotności długości Ziemi), co oznacza wzrost o 9.9% rok do roku. Spośród nich, światłowody sieci dostępowych stanowiły prawie 60%, światłowody przekaźnikowe sieci lokalnych – 38.5%, a światłowody dalekobieżne – zaledwie 1.6%.
Długość linii kablowej optycznej i tempo jej wzrostu
W odpowiedzi na malejący popyt na rynku lokalnym krajowe przedsiębiorstwa zajmujące się kablami optycznymi wzmocniły swoją pozycję za granicą w złożonym środowisku geopolitycznym: od 2019 do 2022 r. wolumen eksportu chińskich kabli optycznych wzrósł z 255 500 ton do 408 800 ton (wzrost o 60%), a wartość eksportu wzrosła o 41%, osiągając szczyt w 2022 r.
Objętość i wartość eksportu preform światłowodowych, włókien optycznych i kabli optycznych w Chinach w latach 2019–2024
W 2024 roku globalny udział w rynku światłowodów i kabli był stosunkowo skoncentrowany. Dziesięć największych przedsiębiorstw pochodziło z 5 krajów, w tym ze Stanów Zjednoczonych, Chin i Japonii, i łącznie posiadało 92% udziału w rynku. Corning zajął pierwsze miejsce z 19%. W pierwszej dziesiątce znalazły się cztery chińskie przedsiębiorstwa, w tym YOFC i ZTT. Wśród nich YOFC (13%), ZTT (11.3%) i Hengtong Optic-Electric (11.2%) zajęły miejsca od drugiego do czwartego, a FiberHome Telecommunication (9.8%) – szóste.
Globalny krajobraz konkurencyjny w sektorze światłowodów i kabli w 2024 r.: cztery chińskie przedsiębiorstwa, w tym YOFC, wchodzą do pierwszej dziesiątki
(IV) W dół łańcucha komunikacji optycznej: Sprzęt komunikacji optycznej + scenariusze zastosowań terminali
W dół łańcucha przemysłowego: Sprzęt komunikacji optycznej + scenariusze zastosowań terminali
Sprzęt komunikacji optycznej to urządzenie przesyłające informacje za pomocą fal świetlnych, którego rdzeń składa się z trzech części: nadawania, transmisji i odbioru sygnału. Ze względu na obszar zastosowania dzieli się je na urządzenia transmisyjne i urządzenia do komunikacji danych: urządzenia transmisyjne obejmują urządzenia sieci transmisyjnych i urządzenia sieci dostępowych. Typowe urządzenia transmisyjne obejmują transceivery optyczne, transceivery światłowodowe itp.; typowe urządzenia sieci dostępowych obejmują urządzenia OLT, ONU i ODN itp.; urządzenia do komunikacji danych obejmują głównie routery i przełączniki.
Wspólna klasyfikacja urządzeń komunikacji optycznej
Kinghelm Qin Xianghong — „Kompleksowe podsumowanie łańcucha dostaw i dystrybucji w branży komunikacji optycznej oraz analiza krajowych i zagranicznych producentów (część 2)” już wkrótce. Zapraszamy do śledzenia!
Oświadczenie: Niektóre z powyższych zdjęć i materiałów pochodzą z Internetu i służą wyłącznie do promowania wymiany i rozwoju branży, a nie do użytku komercyjnego. W przypadku naruszenia prosimy o kontakt.
Oczekuje się, że w drugiej połowie roku ceny produktów NOR Flash o dużej pojemności wzrosną o kolejne 90–110%.
2026-09-15
587
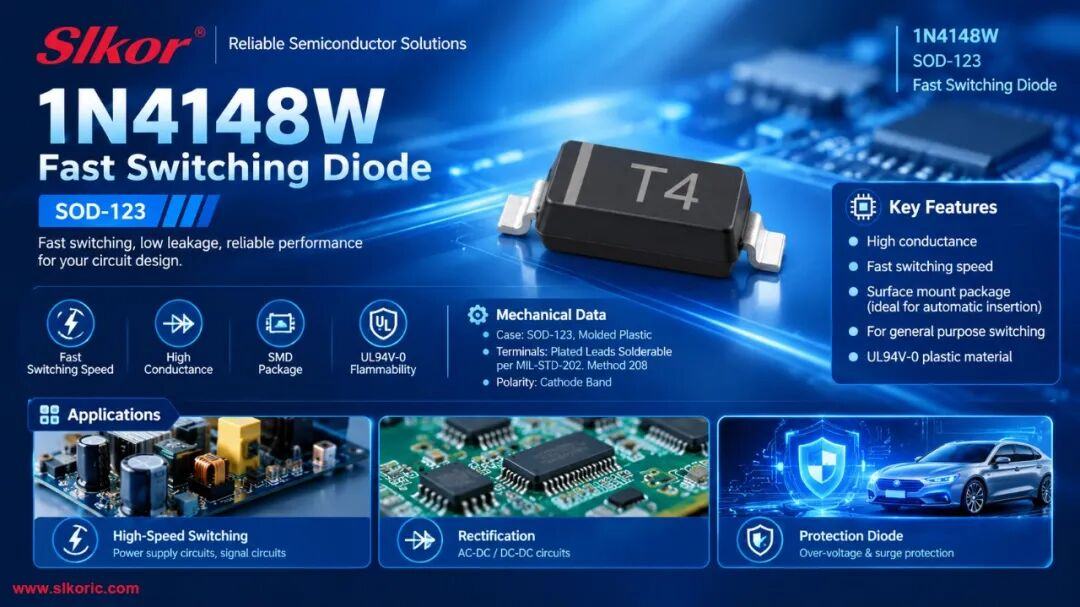
Slkor 1N4148W w dużej sprzedaży, prosimy o kontakt w celu uzyskania wyceny
Międzynarodowe wiadomości techniczne:
Łączny przychód 10 największych na świecie firm zajmujących się projektowaniem układów scalonych fabless przekroczył 141.45 miliardów dolarów amerykańskich w drugim kwartale 2026 roku. NVIDIA utrzymała pozycję lidera, natomiast AMD wyprzedziło Qualcomma i zajęło trzecie miejsce.
Samsung Electronics przyspiesza rozwój technologii fotoniki krzemowej i planuje zakończyć wewnętrzne testy płytek z krzemowymi układami scalonymi fotonicznymi (PIC) do końca tego roku.
Japońska firma Fujitsu zaprezentowała nową generację procesora FUJITSU-MONAKA, który trafi do sprzedaży w listopadzie.
ASML zawarło umowę o współpracy High-NA EUV z firmami Samsung, Intel i innymi partnerami w celu wspólnego opracowywania rozwiązań pomocniczych dla nowej generacji urządzeń litograficznych o wysokiej NA w ekstremalnym ultrafiolecie.
Analiza TrendForce wskazuje, że w drugiej połowie 2026 r. trendy cenowe pamięci flash NOR prawdopodobnie ulegną rozbieżności, a ceny produktów o dużej pojemności wzrosną o 90–110%.
Centrum danych Ulsan AI, opracowane wspólnie przez SK Group i Amazon, zwiększyło swoją wydajność do prawie 900 megawatów, a szacowana wartość inwestycji wyniosła 7 bilionów wonów południowokoreańskich.
Wiadomości ze świata technologii krajowych:
VOGT Electronics i AWA Biomedical jednocześnie wprowadziły na rynek serię AWA-HT, całkowicie szklanych systemów organów na układzie scalonym.
Firma Turing Quantum zaprezentowała pierwszy na świecie optyczny komputer kwantowy trzeciej generacji – TuringQ Gen3.
Song Shiqiang, dyrektor generalny firmy Slkor, planuje zastosować technologię sztucznej inteligencji w agencie AI firmy „Power Boy”, aby w pełni ulepszyć inteligentne działanie oficjalnej strony internetowej (www.slkoric.com).
Jia Yueting ogłosiła, że Faraday Future (FF) zamierza wypuścić 19 września 9 korpusów robotów: humanoidalne, czworonożne i z ruchomymi ramionami.
Dane IDC pokazują, że w drugim kwartale serwery x86 Lenovo po raz pierwszy zajęły pierwsze miejsce na świecie, a przychody wzrosły o 96% w ujęciu rok do roku.
Hua Hong Semiconductor planuje nabyć 97.4988% udziałów w Huali Microelectronics za 8.268 miliarda juanów.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
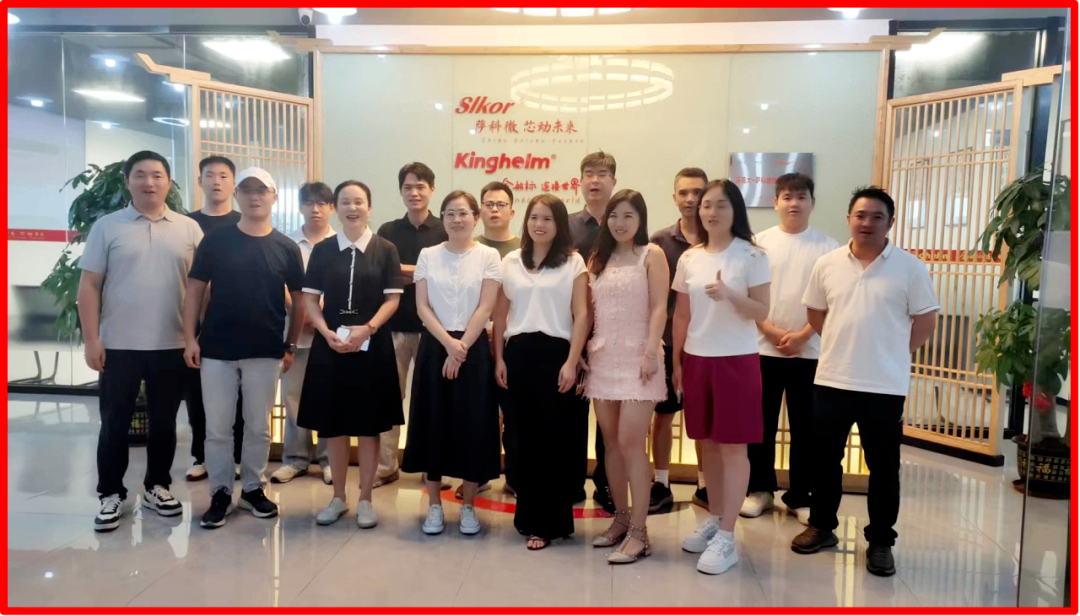
Elita Shared Procurement Alliance odwiedza Slkor w celu wymiany doświadczeń
2026-09-14
618
Po południu 13 września elity z Shared Procurement Alliance odwiedziły Slkor w celu wymiany doświadczeń
Międzynarodowe wiadomości techniczne:
Według doniesień Anthropic planuje pozyskać do 100 miliardów dolarów poprzez IPO, przy wycenie około 2 bilionów dolarów.
W drugim kwartale 2026 r. przychody dostawców serwerów na świecie osiągnęły 166.3 mld USD, co oznacza wzrost o 52.0% w ujęciu rok do roku i o 35.7% w ujęciu kwartał do kwartału.
Chiński zespół badawczy wykorzystał technologię mikrodruku transferowego do opracowania wysokowydajnego, cienkowarstwowego modulatora Macha-Zehndera wykonanego z tantalanu litu i azotku krzemu, którego parametry osiągnęły poziom zaawansowany na skalę międzynarodową.
Prognozuje się, że do 2028 roku globalna całkowita zdolność produkcyjna w zakresie zaawansowanych opakowań wzrośnie o około 50%.
Po południu 13 września elity z Shared Procurement Alliance odwiedziły firmę Slkor ( www.slkoric.com ) w celu wymiany doświadczeń. Inżynier Slkor FAE, Xiong Wenda, przedstawił firmę i jej produkty. Elita ds. zakupów miała okazję się poznać i podzielić się „Trendami i perspektywami na rynku tranzystorów MOSFET”. Najlepiej sprzedające się serie produktów Slkor oraz cztery modele – A7, 1N4148W, FR107 i M7 – były oferowane w ograniczonych czasowo cenach specjalnych, spotykając się z jednogłośnym uznaniem i rekomendacjami.
Roczna wielkość przetwarzania tokenów przez OpenRouter wzrosła z około 10 bilionów do ponad 100 bilionów w ciągu jednego roku, a dzienny szczyt przekroczył 1 bilion.
Wiadomości ze świata technologii krajowych:
Niedawno zespoły badawcze z Uniwersytetu Tsinghua i Uniwersytetu Jiao Tong w Szanghaju zakończyły badanie w dziedzinie praktycznych zastosowań obliczeń optycznych. Powiązany artykuł „Jak nanofotonika napędza obliczenia optyczne w kierunku praktycznych zastosowań” został opublikowany w czasopiśmie Nature Nanotechnology.
aigo (Patriot) wprowadziło na rynek serię PL urządzeń towarzyszących iPhone’owi: podłączany bezpośrednio PL10 „Little Fruit Plate” i magnetyczny PL50 „Big Fruit Plate”.
Shenzhen Nanfei Microelectronics Co., Ltd. kontynuowała proces IPO, a Shenzhen Hai Robotics Intelligent Technology Group Co., Ltd. oficjalnie złożyła wniosek o notowania na Giełdzie Papierów Wartościowych w Hongkongu.
Siedem spółek, w tym Hygon, Cambricon, Moore Threads, MetaX, Biren Technology i Iluvatar CoreX, odnotowało łączne przychody w wysokości około 21.46 miliarda RMB w pierwszej połowie 2026 r., czyli prawie dwukrotnie więcej niż w analogicznym okresie ubiegłego roku.
Według doniesień, liczba zamówień na krajowe układy scalone o dużej mocy obliczeniowej gwałtownie rośnie, a harmonogramy dostaw niektórych produktów zostały już wydłużone do roku. Krajowy popyt na moc obliczeniową jest ponad 10 razy większy od podaży.
Uroczystość z okazji modernizacji i przeniesienia siedziby Gutewei do nowej lokalizacji odbyła się w Suzhou Artificial Intelligence Industrial Park.
Kinghelm Klasyfikacja złącza FPC
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Najważniejsze informacje z branży technologicznej Kinghelm (7 września 2026 r. – 13 września 2026 r.)
2026-09-14
511
1. Rachunki za sprzęt półprzewodnikowy osiągnęły rekordową kwotę 40.5 mld dolarów, a rozwój potencjału sztucznej inteligencji przyspiesza
Data: wrzesień 7, 2026Podsumowując:Globalne rachunki za sprzęt półprzewodnikowy wzrosły o 23% rok do roku, osiągając 40.53 mld dolarów w drugim kwartale 2026 roku, według raportu SEMI Worldwide Semiconductor Equipment Market Statistics. Wartość ta wzrosła również o 11% w porównaniu z poprzednim kwartałem, co oznacza drugi z rzędu rekordowy kwartał na rynku sprzętu. SEMI przypisuje ten wzrost rosnącemu zapotrzebowaniu na moce produkcyjne niezbędne do obsługi układów AI oraz globalnej rozbudowie infrastruktury obliczeniowej AI, z ekspansją obejmującą Azję, Amerykę Północną i Europę.Znaczenie:Sygnały świadczące o tym, że rozwój mocy produkcyjnych napędzany sztuczną inteligencją rozprzestrzenia się na wszystkie regiony i segmenty sprzętu, wydłużając cykl wzrostu nakładów inwestycyjnych na półprzewodniki do drugiej połowy 2026 r.Źródło:eeNews Europa
2. Niezawodność złączy uznana za najważniejsze kryterium specyfikacji w badaniu przeprowadzonym w Europie i Ameryce Północnej
Data: wrzesień 7, 2026Podsumowując:Niezależne badanie zlecone przez brytyjskiego producenta złączy Harwin zobrazowało, w jaki sposób inżynierowie w Europie i Ameryce Północnej projektują i zamawiają złącza. Niezawodność była najważniejszym kryterium wyboru, ważniejszym od wydajności i żywotności – ponad 40% respondentów oczekiwało, że ich złącza będą działać przez ponad dziesięć lat, a kolejne 33% – przez okres od pięciu do dziesięciu lat. Badanie wykazało również, że większość wymagań dotyczących złączy zasilających mieści się poniżej 30 A, a drugi klaster ma 100 A i więcej, a dostęp do modeli, plików i schematów połączeń stał się kluczowym czynnikiem przy wyborze dostawcy.Znaczenie:Potwierdza, że przy wyborze złączy w projektach przemysłowych, telekomunikacyjnych i motoryzacyjnych brana jest pod uwagę przede wszystkim trwałość, a nie cena, a cyfrowe wsparcie inżynieryjne stanowi obecnie część decyzji o zakupie.Źródło:eeNews Europa
3. Wzrost cen kontraktowych pamięci DRAM ma być umiarkowany i wynieść 13–18% w III kw.
Data: wrzesień 7, 2026Podsumowując:TrendForce szacuje, że rosnące ceny kontraktów na pamięć DRAM podniosły przychody branży o 59.5% kwartał do kwartału, osiągając 154.73 mld USD w drugim kwartale, ale obecnie przewiduje się, że wzrost cen kontraktów na konwencjonalną pamięć DRAM wyhamuje do 13–18% w trzecim kwartale. Spowolnienie odzwierciedla przesunięcie popytu z modułów RDIMM o dużej pojemności w stronę produktów o mniejszej pojemności, a także ograniczone możliwości klientów komputerów PC i smartfonów w zakresie absorpcji dalszych wzrostów. Zapasy dostawców utrzymują się na historycznie niskim poziomie, więc oczekuje się, że podaż pamięci pozostanie ograniczona.Znaczenie:Oznacza to moment, w którym ceny pamięci przestają być bezwarunkowym motorem napędowym dla dostawców i zaczynają wywierać presję na producentów urządzeń końcowych, zwiększając presję kosztową na zestawienia materiałowe urządzeń elektronicznych.Źródło:Rejestr
4. Samsung pomoże wzmocnić łańcuch dostaw półprzewodników firmy OpenAI
Data: wrzesień 9, 2026Podsumowując:OpenAI będzie rozwijać swoje akceleratory AI nowej generacji przy wsparciu Samsung Electronics, jak poinformował Harrison Kim, dyrektor generalny OpenAI Korea, na konferencji prasowej w Seulu. Współpraca obejmuje wspólną produkcję i badania nad układami scalonymi nowej generacji, a także dostawy mocy obliczeniowej i pamięci. OpenAI wyjaśniło później, że uwagi te odnosiły się do istniejącej relacji z Samsungiem, która obejmuje wewnętrzne wdrożenie przez Samsunga technologii ChatGPT.Znaczenie:Pokazuje, w jaki sposób twórcy modeli sztucznej inteligencji łączą możliwości produkcji odlewów, pamięci i opakowań bezpośrednio z azjatyckimi dostawcami, zacieśniając powiązanie między popytem na sztuczną inteligencję a łańcuchami dostaw półprzewodników.Źródło:Rejestr
5. Infineon i SolarEdge wprowadzają ochronę półprzewodnikową do centrów danych AI 800 V DC
Data: wrzesień 10, 2026Podsumowując:Infineon Technologies i SolarEdge Technologies rozszerzyły współpracę o technologię wyłączników półprzewodnikowych do dystrybucji zasilania 800 VDC w centrach danych AI i hiperskalowych. SolarEdge jest liderem rozwoju wyłącznika, a Infineon dostarcza technologię CoolSiC z węglika krzemu JFET dla urządzeń zabezpieczających. Ponieważ dystrybucja prądu stałego nie ma naturalnego przejścia prądu przez zero, przerwanie mechaniczne jest trudne; wyłączniki półprzewodnikowe mogą zamiast tego izolować awarie w ciągu mikrosekund, umieszczając się między transformatorem półprzewodnikowym a szafą obliczeniową, tworząc ścieżkę zasilania prądem stałym z sieci średniego napięcia do procesorów.Znaczenie:Oznacza to zmianę w architekturze zasilania centrów danych w kierunku prądu stałego wysokiego napięcia, co otwiera nowe zastosowanie dla półprzewodników szerokopasmowych poza konwersją mocy, w ochronie i dystrybucji.Źródło:eeNews Europa
6. Przychody z serwerów osiągają rekordową kwotę 166.3 mld dolarów, ponieważ popyt na sztuczną inteligencję wykracza poza systemy hiperskalowalne
Data: wrzesień 11, 2026Podsumowując:IDC informuje, że przychody dostawców serwerów osiągnęły rekordowy poziom 166.3 mld USD w drugim kwartale, co stanowi wzrost o 52% rok do roku, pomimo wzrostu średnich cen sprzedaży spowodowanych kosztami pamięci. Sprzedaż wzrosła o 15.4%, ponieważ wydatki na infrastrukturę AI rozprzestrzeniły się od hiperskalerów po wyspecjalizowanych dostawców chmury, suwerenne programy AI i przedsiębiorstwa wdrażające obciążenia inferencyjne. Serwery z akceleracją GPU stanowiły prawie 53% przychodów, a średnie ceny sprzedaży tych systemów wzrosły o prawie 44% do 170 200 USD.Znaczenie:Pokazuje, że popyt na serwery AI zwiększa się, obejmując budżety przedsiębiorstw i sektora publicznego, co sprawia, że obecny cykl budowy centrów danych staje się mniej zależny od garstki nabywców o dużej skali.Źródło:Rejestr
At Kinghelm
At KinghelmUważnie monitorujemy globalne trendy w węzłach procesowych półprzewodników, rozwoju infrastruktury AI i zaawansowanych technologii pakowania. Te zmiany pomagają nam w opracowywaniu innowacji w zakresie anten RF, złączy, wiązek przewodów, kabli precyzyjnych i rozwiązań połączeniowych dla elektroniki nowej generacji.
O Nas Kinghelm
Shenzhen Kinghelm Firma Electronics Co., Ltd. specjalizuje się w transmisji RF, antenach, złączach, wiązkach przewodów samochodowych, kablach precyzyjnych i rozwiązaniach łączności IoT. Z ponad 17-letnim doświadczeniem, Kinghelm dostarcza wytrzymałe, niezawodne i zgodne z międzynarodowymi normami produkty do zastosowań w pojazdach napędzanych nowymi źródłami energii, automatyce przemysłowej, inteligentnych terminalach i elektronice medycznej.
Zastrzeżenie
Niniejszy raport podsumowuje publicznie dostępne wiadomości technologiczne wyłącznie w celach badawczych i komunikacyjnych. Wszystkie znaki towarowe i prawa do treści należą do ich odpowiednich właścicieli.

W drugim kwartale 2026 r. dziesięć największych odlewni płytek półprzewodnikowych wygenerowało przychody w wysokości prawie 53.49 mld USD
2026-09-11
708
Zespół Slkor pojawił się na ulicach Huaqiangbei, aby rozdać kibicom
Międzynarodowe wiadomości techniczne:
Raport TrendForce pokazuje, że w drugim kwartale 2026 roku łączne przychody dziesięciu największych na świecie odlewni płytek półprzewodnikowych osiągnęły prawie 53.49 mld USD. Przychody SMIC wzrosły o 20% kwartał do kwartału, przekraczając 3 mld USD, a jej udział w rynku wzrósł do 5.4%, zajmując trzecie miejsce.
Qualcomm i Amazon będą wspólnie opracowywać niestandardowe układy scalone dla centrów danych AI nowej generacji na dużą skalę i rozbudowywać rozwiązania w zakresie szybkich połączeń optycznych.
Samsung Electronics zainwestuje 40 miliardów jenów w utworzenie centrum badawczo-rozwojowego zajmującego się pakowaniem układów scalonych AI w Jokohamie w Japonii.
Murata Manufacturing (Japonia) planuje stopniowe wycofywanie produkcji seryjnej niektórych specyfikacji, takich jak GRM, GRJ, GRT, GXM, GXT, GCM, GCJ, GCG i ZRA.
ASML rozpocznie budowę nowego dużego kampusu produkcyjnego w Holandii, aby rozszerzyć masową produkcję sprzętu do litografii w zakresie ekstremalnego ultrafioletu (EUV).
Google zatrudniło byłego wiceprezesa ds. badań i rozwoju firmy Hailo na stanowisko szefa nowego izraelskiego zespołu zajmującego się rozwojem układów AI dla robotyki i pojazdów autonomicznych.
Wiadomości ze świata technologii krajowych:
Firma Yaoxin Microelectronics wypuściła na rynek pierwszy na świecie tranzystor polowy MOSFET (metal-tlenek-półprzewodnik) z superzłączem z węglika krzemu.
Beijing E-Town opublikowało plan działania „AI4Chip” na rzecz błyskawicznego rozwoju branży układów scalonych wspomaganej sztuczną inteligencją (2026–2028).
Zespół Slkor ( www.slkoric.com ) pojawił się wczoraj w Huaqiangbei, ubrany w uniformy robocze i zorganizował konkurs z nagrodami dla fanów, przyciągając uwagę wielu sprzedawców. Obecnie Slkor oferuje ograniczone czasowo ceny specjalne na cztery modele: A7, 1N4148W, FR107 i M7. Zapraszamy nowych i obecnych klientów do kontaktu.
SmartSens wprowadził na rynek SC365AT, pierwszy w branży czujnik obrazu CMOS do samochodów, łączący SerDes i wbudowany ISP.
Haiguang Xinzheng ogłosił, że jego firma wykorzysta technologię fotoniki krzemowej GlobalFoundries, aby przyspieszyć wdrażanie i masową produkcję produktów NPO o mocy 6.4T.
Spółka zależna Shenzhen Kaifa Technology zainwestowała 1.85 miliarda juanów w rozbudowę infrastruktury w zakresie pakowania i testowania zaawansowanych układów pamięci.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Trzecie Forum Rozwoju Chipów odbędzie się 19 września w sali konferencyjnej na 5. piętrze budynku Beifang w Futian w Shenzhen
2026-09-10
752
Międzynarodowe wiadomości techniczne:
Qualcomm zaproponował trzy filary architektury 6G dla ery sztucznej inteligencji: łączność, obliczenia i czujniki.
Przedstawiciele branży twierdzą, że wprowadzenie kontroli eksportu spowodowało, że niepewność w zakresie dostaw substratów z fosforku indu staje się poważnym ryzykiem dla branży półprzewodników.
Fabryka Taylor firmy Samsung Electronics została przekształcona w centrum przetwarzania danych w procesie technologicznym 2 nm i rozpocznie produkcję próbną pod koniec tego miesiąca lub na początku przyszłego.
Łączna ilość przetwarzanych przez firmę Intel płytek krzemowych przy użyciu litografii High-NA EUV przekroczyła 1 milion płytek.
Po południu 19 września 2026 roku w sali konferencyjnej na 5. piętrze budynku Beifang w Futian w Shenzhen odbędzie się Trzecie Forum Rozwoju Chipów. Główną nagrodą forum, iPhone'em 17 Pro, jest wyłączny sponsor trzeciego sklepu sprzedaży bezpośredniej Slkor w Huaqiangbei ( www.slkoric.com ).
Qualcomm i Amazon zawarły porozumienie w sprawie wspólnej budowy infrastruktury centrów danych AI i będą współpracować przy opracowywaniu rozwiązań połączeń optycznych o przepustowości do 1.6 T.
Wiadomości ze świata technologii krajowych:
W pierwszej połowie 2026 r. 5,550 notowanych spółek z akcjami klasy A odnotowało łączne przychody operacyjne w wysokości 37.74 bln RMB i zysk netto przypadający spółkom dominującym w wysokości 3.58 bln RMB, co stanowi wzrost o 19.4% w ujęciu rok do roku.
Według raportu China On-Device AI Panoramic Landscape Report globalny rynek sztucznej inteligencji na urządzeniach był wart około 200 miliardów RMB w 2023 r. i przewiduje się, że do 2028 r. przekroczy 1.9 biliona RMB (1,900 miliardów RMB), przy średniorocznej stopie wzrostu na poziomie 58%.
Tianwei Electronics podjęło decyzję o zakończeniu transakcji zakupu 60% udziałów w Chengdu Xiuwei Technology Development Co., Ltd. i związanym z tym podwyższeniu kapitału oraz zwiększeniu udziału.
Całkowita wartość inwestycji w projekt 12-calowego układu scalonego analogowego najwyższej klasy firmy Xiamen Silan Jihua wynosi 20 miliardów RMB. W jego ramach powstanie linia produkcyjna 12-calowych układów scalonych analogowych najwyższej klasy, a pełne uruchomienie produkcji planowane jest na wrzesień 2027 r.
W Qingdao rozpoczęła się realizacja projektu budowy zaawansowanych urządzeń pomiarowych elektronicznych oraz projektu budowlanego w warunkach przemysłowych firmy CETC Ceyear, którego łączna wartość inwestycji wynosi 910 milionów RMB.
Supercykl pamięci napędzany przez sztuczną inteligencję zmienia zasady dystrybucji zysków w branży elektroniki użytkowej. Bańka spekulacyjna w kanałach Huaqiangbei pęka, a następnie nagle pęka.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Jesienna promocja Slkor! Ograniczone czasowo zniżki na cztery bestsellerowe diody
2026-09-09
775
Międzynarodowe wiadomości techniczne:
Jak podają źródła, dział odlewniczy Samsung Electronics planuje znacząco zwiększyć dostawy HBM4 począwszy od trzeciego kwartału tego roku.
Południowokoreańska firma SKC zainwestowała 281 miliardów KRW w swoją spółkę zależną Absolics, aby w pełni przyspieszyć komercjalizację szklanych podłoży półprzewodnikowych.
Według raportu Yole Group szacuje się, że światowy rynek azotku galu do celów energetycznych wzrośnie do 2031 r. do 3.5 mld USD, przy średniej rocznej stopie wzrostu na poziomie 35% w latach 2025–2031.
GlobalFoundries otrzyma do 375 milionów dolarów amerykańskich na badania i rozwój, aby przyspieszyć produkcję układów scalonych kwantowych i wdrażanie infrastruktury AI.
Źródła branżowe ujawniają, że procesory Intela doczekają się trzeciej w tym roku podwyżki cen. W październiku planowana jest podwyżka cen wszystkich produktów o 10%.
Hiszpańska firma iPronics, zajmująca się fotoniką krzemową, zakończyła rundę finansowania serii B o wartości 125 milionów dolarów amerykańskich, której współprzewodniczyły Maverick Silicon i Light Street Capital, przy udziale firmy NVIDIA.
Wiadomości ze świata technologii krajowych:
Firma Qiushui Semiconductor wypuściła na rynek pierwszy na świecie masowo produkowany 8-calowy układ Micro-LED z czerwonym światłem.
W targach IFA Berlin (International Consumer Electronics Show) 2026 weźmie udział około 1,900 wystawców, z czego prawie połowę (928) stanowić będą firmy chińskie.
Od 10 września do 10 października 2026 roku Slkor ( www.slkormicro.com ) oferuje ograniczone czasowo ceny promocyjne na cztery modele – A7, 1N4148W, FR107 i M7 – w bardzo konkurencyjnych cenach. Klienci w Huaqiangbei mogą skontaktować się z trzema bezpośrednio zarządzanymi sklepami Slkor.
8 września producent modułów pamięci Longsys zadebiutował na głównej giełdzie Hong Kong Stock Exchange, odnotowując przychody w wysokości 24.088 miliardów RMB za pierwszą połowę 2026 roku.
Firma RoboSense zakończyła masową produkcję i dostawę opracowanego przez siebie układu Peacock SPAD-SoC, ultra-dużego układu scalonego na poziomie systemu przeznaczonego do zastosowań w robotyce i systemach percepcji martwego pola w pojazdach.
MediaTek podobno planuje wprowadzić na rynek układ Dimensity 9600 Pro podczas swojego wydarzenia poświęconego nowym produktom, które odbędzie się 15 września.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Założono spółkę Wuhan Xinrongguang Technology Co., Ltd. z kapitałem zakładowym w wysokości 13.2 miliardów juanów!
2026-09-08
786
Międzynarodowe wiadomości techniczne:
1. Xuanjie O3 debiutuje na całym świecie, debiutując na Xiaomi 18 Fold. 2. Według doniesień, SK Hynix i Samsung Electronics dysponują zapasami pamięci wystarczającymi na mniej niż dziesięć dni, a w 2027 roku rynek pamięci może stanąć w obliczu „bezprecedensowego niedoboru”. 3. Google przyspiesza rozwój i wdrażanie swoich niestandardowych projektów układów scalonych. 4. Fundacja Novo Nordisk buduje nową fabrykę układów scalonych kwantowych w Kopenhadze. 5. Kinghelm (www.kinghelm.com.cn) prezentuje serię wykładów Song Shiqianga: *„Huaqiangbei Shanzhai Phones” Research (część III)* oraz jej anglojęzyczne wydanie *„Huaqiangbei Shanzhai Phones” Research (część III)*, które będą miały premierę globalną wraz z dwujęzycznymi wersjami części I i II. To kompleksowa kampania globalizacji obejmująca wszystkie media, mająca na celu zwiększenie Kinghelm i marki SLKOR i sprawić, by się wyróżniały. 6. Według prognoz, rosnące ceny pamięci flash NAND i DRAM mogą spowodować wzrost ceny sprzedaży serii iPhone Pro o ponad 200 USD w porównaniu z ubiegłym rokiem.
Wiadomości ze świata technologii krajowych:
1. Niedawno założono spółkę Wuhan Xinrongguang Technology Co., Ltd. z kapitałem zakładowym w wysokości 13.2 miliarda juanów, której wspólnymi właścicielami są Wuhan Xinxin, Optics Valley Semiconductor Industry Investment i inni. 2. Od 2024 roku do chwili obecnej łączna liczba dostarczonych pojazdów przez Xiaomi Automobile przekroczyła 800 000. 3. W ciągu pierwszych siedmiu miesięcy 2026 r. łączna wartość chińskiego eksportu układów scalonych osiągnęła 216 mld USD, co oznacza wzrost o 99.5% w porównaniu z rokiem poprzednim. 4. Niedawno założono spółkę Xiyuan Zhisuan (Shanghai) Technology Co., Ltd., będącą w całości własnością Zhiyuan Innovation (Shanghai) Technology Co., Ltd. 5. Przychody Xinlian Jicheng w pierwszej połowie 2026 r. wyniosły 4.562 mld juanów, co stanowi wzrost o 30.53% w ujęciu rok do roku; zysk netto przypadający akcjonariuszom wyniósł 278 mln juanów, co oznacza wzrost o 263.40% w ujęciu rok do roku.6. Black Sesame Technologies i AUBO Intelligence poczyniły znaczące postępy we wspólnych wysiłkach na polu ucieleśnionych inteligentnych robotów.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
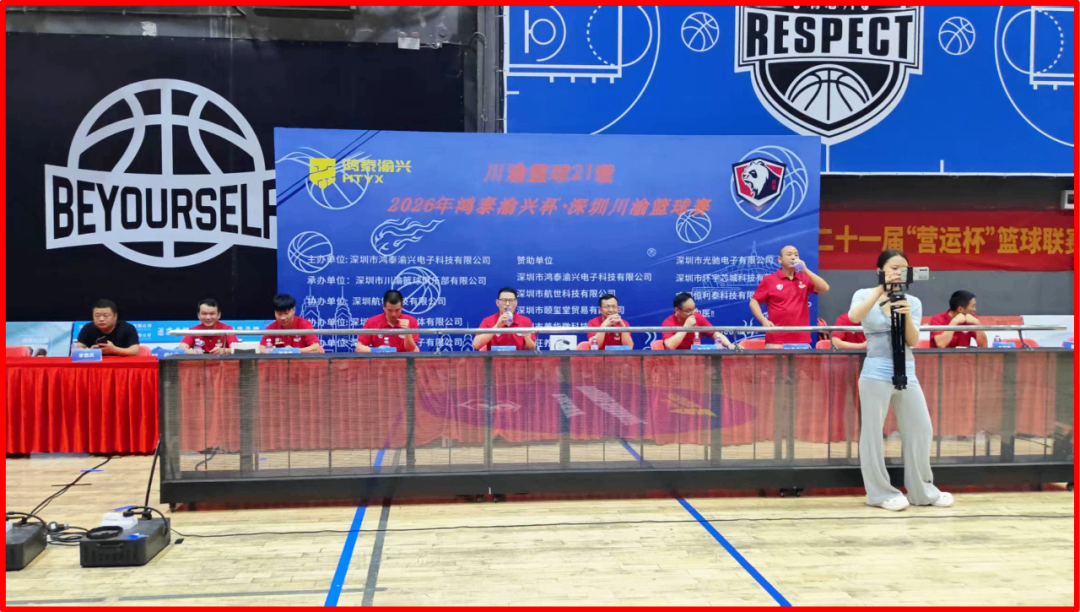
Główny sektor sztucznej inteligencji w Guangdong przekroczył 300 miliardów juanów
2026-09-07
850
Międzynarodowe wiadomości techniczne:
Według Raport o globalnym rynku sprzętu półprzewodnikowegoDostawy sprzętu półprzewodnikowego wzrosły o 23% w ujęciu rok do roku i osiągnęły wartość 40.53 mld USD.
Według ostatnich doniesień DigiTimes, Micron Technology prowadzi badania nad modułem pamięci flash NAND o wysokiej trwałości i poszukuje metod umożliwiających umieszczenie pamięci flash NAND bliżej procesorów graficznych.
Samsung Electronics nawiązał współpracę z Arm, aby oficjalnie rozpocząć prace badawczo-rozwojowe nad układami AI do zastosowań brzegowych.
Firma OpenAI wypuściła na rynek swój flagowy model GPT-6 Astra, określając go mianem „nowej generacji inteligencji”.
Koszty magazynowania w trzecim kwartale 2026 roku mogą wzrosnąć czterokrotnie w ujęciu rok do roku. Rynek spodziewa się wzrostu cen serii iPhone 18 Pro o 10-20%.
Według doniesień Google odzyskuje moduły pamięci DDR4 z wycofanych z eksploatacji serwerów w celu ponownego wykorzystania w serwerach AI nowej generacji.
Wiadomości ze świata technologii krajowych:
Statystyki pokazują, że główny sektor sztucznej inteligencji w Guangdong przekroczył już 300 miliardów juanów, a roczna stopa wzrostu wynosi ponad 40%.
Firma DeepSeek sfinalizowała plany budowy centrum danych o mocy gigawatów w Ułanqab w Mongolii Wewnętrznej i zamierza wdrożyć tam 160 000 układów Ascend 950DT.
Turniej Koszykówki Syczuan-Chongqing odbywa się od 21 lat. Turniej Koszykówki Shenzhen Syczuan-Chongqing o Puchar Hongtai Yuxing 2026 rozpoczął się 5 września.www.slkormicro.com) i Kinghelm byli wśród sponsorów, a dyrektor generalny Song Shiqiang wziął udział w ceremonii otwarcia.
Grupa Zhending zainwestuje ponad 12 miliardów RMB w budowę zaawansowanego projektu bazowego dla podłoży opakowaniowych w Shenzhen.
Firma Naura Technology osiągnęła znaczący przełom techniczny w procesie produkcji pamięci DRAM 3D nowej generacji, opracowując innowacyjny dwuetapowy proces cyklicznego trawienia.
Guangdong Leadyo IC Testing Co., Ltd. zakończyło przejęcie 100% udziałów w Guoxinwei.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Wykład Songa Shiqianga „Badania nad telefonami komórkowymi Huaqiangbei Shanzhai (część III)” zyskuje szerokie zainteresowanie mediów krajowych i międzynarodowych
2026-09-05
826
Międzynarodowe wiadomości techniczne:
Szacunki instytucjonalne wskazują, że globalny rynek gazów specjalistycznych do zastosowań elektronicznych osiągnie wartość około 13.3 mld USD w 2026 r., przy średniorocznej stopie wzrostu wynoszącej około 8.5% w latach 2025–2030.
Dane pokazują, że globalna roczna sprzedaż smartfonów wynosi około 1.2–1.3 miliarda sztuk, komputerów PC około 260–280 milionów sztuk, a samochodów około 90 milionów pojazdów. W połączeniu z miliardami urządzeń IoT i urządzeń noszonych, stanowią one ogromną potencjalną bazę zainstalowanych układów AI po stronie końcowej.
Gartner prognozuje, że w 2026 r. globalna sprzedaż komputerów PC ze sztuczną inteligencją osiągnie 143 mln sztuk, co będzie stanowić 55% łącznej sprzedaży komputerów PC.
Światowy lider w branży PCB, Zhen Ding Group, zainwestował ponad 12 miliardów juanów w sektor sztucznej inteligencji. Jego spółka zależna, Li Ding Semiconductor, uruchomiła w dzielnicy Bao'an w Shenzhen bazę zaawansowanych podłoży do pakowania.
Wykład Song Shiqianga pt. „Badania nad telefonami komórkowymi Huaqiangbei Shanzhai (część III)” zyskał znaczną popularność zarówno w mediach międzynarodowych, jak i krajowych. Został on ponownie opublikowany i uwzględniony w setkach mediów, w tym w Non-network, International Electronic Business, China Tech Hot News, China Hengyang News Network, Shenzhen Observation Net, Macro Trends Finance, Times Quick Tech, Morning News, People's Commentary Net, Hong Kong Economic News Network, New Guang Network, Enterprise Daily i Oriental Financial Report. Pan Song Shiqiang podsumował: „Pełna matryca medialna publikacji „Badania nad telefonami komórkowymi Huaqiangbei Shanzhai (część I, II i III)” stale zyskuje na popularności, przyczyniając się do internacjonalizacji Kinghelm (www.kinghelm.net) i Slkor (www.slkoric.com)!"
Prognozuje się, że VCSEL, który dysponuje kompletnym ekosystemem emisji i odbioru GaAs, oraz ścieżka fotoniki krzemowej oparta na fosforku indu (InP) będą razem stanowić dwa główne systemy technologiczne dla połączeń optycznych AI w przyszłości.
Wiadomości ze świata technologii krajowych:
Kinghelm (www.kinghelm.com.cn) uruchomił „KinghelmSeria przełączników obejmująca przełączniki detekcyjne, wyłączniki krańcowe, przełączniki kodujące, przyciski dotykowe, gniazda żeńskie typu C, interfejsy typu C, przełączniki joystickowe, przełączniki pięcioklawiszowe, przełączniki obrotowe, przełączniki detekcyjne SMD, przełączniki detekcyjne pionowe, przełączniki detekcyjne wtykowe, przełączniki kodujące SMD i inne produkty.
Firma Lonyu Semiconductor planuje utworzenie zakładu produkującego wysokiej jakości 12-calowe płytki półprzewodnikowe w technologii krzemu. Łączna kwota inwestycji ma wynieść 3 miliardy juanów.
Projekt zaawansowanego pakowania i testowania półprzewodników firmy Xixi Electronics, o łącznej wartości inwestycji 5.018 miliardów RMB, został oficjalnie podpisany i rozstrzygnięty w mieście Donggang, w dystrykcie Xishan, w mieście Wuxi.
Projekt bazy badawczo-rozwojowej i produkcyjnej układów filtrujących RF firmy Fubei Microelectronics, o łącznej wartości inwestycji 3.99 miliarda juanów, rozpoczął się w dzielnicy Tianning w Changzhou.
NAURA osiągnęła znaczący przełom technologiczny w procesie produkcji układów pamięci nowej generacji — 3D DRAM — dzięki opracowaniu innowacyjnego dwuetapowego procesu trawienia cyklicznego.
Przychody operacyjne Biren Technology w pierwszej połowie 2026 r. wyniosły 1.236 mld RMB, co oznacza wzrost rok do roku o około 1,997.6% (prawie 20-krotny).
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
Xiaomi Auto oficjalnie ogłosiło, że w przyszłym roku wejdzie na rynek europejski
2026-09-04
811
Międzynarodowe wiadomości techniczne:
1. Chey Tae-won z SK Group oświadczył, że SK Hynix rozważa wspólną produkcję układów pamięci z japońską firmą Kioxia.
2. Samsung Display zainwestuje łącznie 67 bilionów KRW w budowę linii produkcyjnych wyświetlaczy OLED i wyświetlaczy nowej generacji w Asan w Korei Południowej.
3. Eksport półprzewodników z Korei Południowej osiągnął w sierpniu wartość 46.65 mld dolarów, co oznacza wzrost o 209% w ujęciu rok do roku.
4. Pollen Robotics, spółka zależna Hugging Face, wprowadziła na rynek mikro-dwunożnego robota Microduck, którego sprzedaż w ciągu zaledwie czterech dni przekroczyła 4 miliony dolarów.
5. Z raportu Counterpoint wynika, że w wyniku podwyżek cen pamięci ponad 40% smartfonów odnotuje wzrost cen w 2026 r., przy czym średnie ceny wzrosną o 15%, a nowe modele będą droższe o 25% w ujęciu rok do roku.
6. Firma Broadcom poinformowała, że przychody firmy w trzecim kwartale 2026 r. wyniosły 29.59 mld USD, co stanowi wzrost o 86% w porównaniu z kwotą 15.95 mld USD w analogicznym okresie ubiegłego roku. Przychody z tytułu sprzedaży półprzewodników AI wyniosły 16.7 mld USD, co stanowi wzrost o 221% w ujęciu rok do roku.
Wiadomości ze świata technologii krajowych:
1. Google, OPPO i vivo planują wprowadzenie dwuwarstwowych struktur Ultra-Thin Glass (UTG) w swoich składanych smartfonach nowej generacji.
2. Hua Hong Grace zainwestowała dodatkowe 2.1 miliarda dolarów w Hua Hong Wuxi Phase III, aby zbudować linię do odlewania specjalistycznych płytek półprzewodnikowych o średnicy 12 cali.
3. Kinghelm Elektronika (www.kinghelm.com.cn) w pełni uczestniczyło w 17. Narodowym Miesiącu Propagandy Zarządzania Radiem, którego tegoroczny temat brzmiał: „Rządy prawa towarzyszą nowej drodze '15. Planu Pięcioletniego', wspólnie budując silną sieć bezpieczeństwa przestrzeni elektromagnetycznej!”
4. Xiaomi Auto wejdzie na rynek europejski w 2027 roku, rozpoczynając działalność w Niemczech i podpisało porozumienia o współpracy z ośmioma niemieckimi dealerami.
5. Łączna liczba sprzedanych układów scalonych do autonomicznego sterowania Journey firmy Horizon Robotics przekroczyła 15 milionów, a układ Journey 6M został już wyprodukowany masowo i zastosowany w ponad milionie pojazdów.
6. JCET planuje pozyskać 6.5 mld RMB poprzez niepubliczną emisję akcji na rozbudowę mocy produkcyjnych i modernizację zaawansowanych projektów opakowaniowych.
Zastrzeżenie: Informacje przedstawione powyżej zostały zebrane z publicznie dostępnych źródeł internetowych i niekoniecznie odzwierciedlają przekonania lub stanowiska naszej firmy. Jeśli uważasz, że jakakolwiek treść narusza Twoje prawa lub masz jakiekolwiek problemy, skontaktuj się z nami, a my szybko odpowiemy.
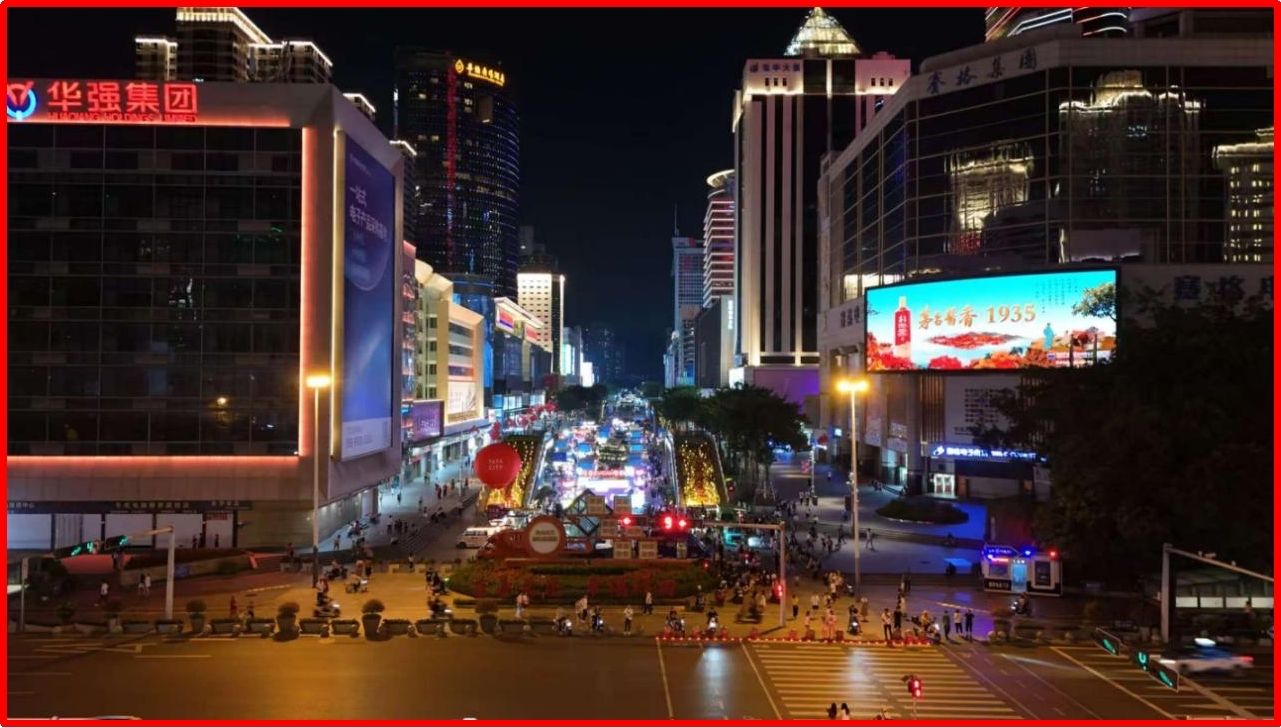
Czym są „Osiem Scen z Huaqiangbei”? I jakie jest ich współczesne znaczenie?
2026-09-04
929
Rysunek 1: Song Shiqiang, dyrektor generalny Kinghelm i Slkor podczas inspekcji Huaqiangbei
Wybór „Osiem Scen Huaqiangbei” został zainicjowany wspólnie przez Biuro Kultury, Radia, Telewizji, Turystyki i Sportu Dzielnicy Futian oraz Biuro Poddzielnicy Huaqiangbei. Wybór został dokonany w drodze ankiet publicznych i licznych rund konsultacji eksperckich, a oficjalne ogłoszenie i promocja odbyły się 18 sierpnia 2021 roku.
Lista ośmiu scen z Huaqiangbei:Electronic Sky Street, Hotel Shanghai, Punkt Startowy Tencent, Lustro Historyczne Huaqiang, Panorama Saige, Licznik Jednometrowy, Nocny Krajobraz Lotnictwa Chińskiego i Maker Ark.
Elektroniczna ulica nieba– Ulica dla pieszych Huaqiangbei, znana jako „elektroniczna ulica nr 1 w Chinach”;
Hotel Szanghaj– pierwotny punkt współrzędnych Shenzhen, niosący ze sobą wspomnienia ciężkiej walki;
Punkt wyjścia Tencent– kolebka dużej firmy, symbolizująca ducha przedsiębiorczości Huaqiangbei;
Lustro Historyczne Huaqiang– Muzeum Huaqiangbei, za którym kryje się „sen o rozwoju”, „sen o innowacji” i „sen o przedsiębiorczości” Shenzhen, a nawet Chin;
Saige Panorama– Saige Plaza, najwyższy na świecie budynek o konstrukcji kompozytowej ze stali i betonu, zaprojektowany i zbudowany w całości przez Chiny;
„Licznik jednometrowy”– ikoniczny symbol i epokowy mikrokosmos Huaqiang Electronic World, reprezentujący ducha przedsiębiorczości i legendę biznesu Huaqiangbei, który stał się symbolem Huaqiangbei i znakiem „Snu Shenzhen”;
Nocny krajobraz lotnictwa chińskiego– Ulica Zhonghang i centrum handlowe Tianhong, będące symbolem mody, trendów i rozrywki kryjących się pod zaawansowaną technologicznie fasadą Huaqiangbei;
Maker Ark– Centrum Innowacji Zhifang, miejsce narodzin nowego pokolenia twórców.
Rysunek 2: Song Shiqiang, dyrektor generalny Kinghelm i Slkor zwiedzają „Osiem scen z Huaqiangbei”
„Osiem Scen Huaqiangbei” przedstawia pełną trajektorię rozwoju Huaqiangbei od strefy przemysłowej → przez ulicę elektroniki nr 1 → do bloku technologii, mody i kultury. Pełnią one rolę nośników kulturowych reform i otwarcia, przedsiębiorczości i innowacji oraz transformacji i modernizacji miast. Jest to w pełni zgodne z „odważną, innowacyjną, prężną i pragmatyczną” kulturą Huaqiangbei, wyrażoną przez… Kinghelm (www.kinghelm.com.cn) i pan Song Shiqiang ze Slkor. Ich współczesne znaczenie można opisać w pięciu wymiarach: historii, ducha, przemysłu, miasta i turystyki kulturowej:
Są to żywe skamieniałości, które utrwalają reformę i otwarcie specjalnej strefy ekonomicznej, podtrzymując zbiorową pamięć miasta;
W Huaqiangbei kultywują duchowe wartości innowacyjności i przedsiębiorczości;
Oznaczają one przejście Huaqiangbei z „rynku handlowego” na nowy tor „technologii – kultury – mody”;
Kształtują one kulturową własność intelektualną Huaqiangbei i wzmacniają kulturową tożsamość Shenzhen jako miasta;
Oferują model demonstracyjny dla reszty kraju.
Pan Song Shiqiang zauważa, że model Huaqiangbei „front-sklep-tył-fabryka” nadal ma się dobrze. Kinghelm wkrótce otworzę "Kinghelm„sklep specjalistyczny w Huaqiangbei, oferujący produkty takie jak złącza typu C, SMA, IPEX, MCX, HDMI, wiązki przewodów samochodowych, kable adapterowe, złącza szpilkowe, zaciski, kable RF, Kinghelm (www.kinghelm.net) anteny, anteny GPS, złącza koncentryczne RF, anteny WiFi, anteny Beidou i wiele innych.
Krótko mówiąc, Osiem Scen Huaqiangbei to nie tylko osiem malowniczych punktów, ale trójwymiarowa, czytelna historia rozwoju dzielnicy: patrząc wstecz, zachowują pamięć reform i walki o otwarcie; osadzając teraźniejszość, wspierają transformację dzielnicy biznesowej; patrząc w przyszłość, przekazują ducha innowacji i przedsiębiorczości, czyniąc Huaqiangbei typowym modelem odnowy miejskiej, modernizacji przemysłu oraz zintegrowanego rozwoju turystyki kulturowej, handlowej i handlowej w Shenzhen i całych Chinach. Dzisiejsze Huaqiangbei przekształca kolejne wspaniałe pomysły w rzeczywistość, dąży do zbudowania ekosystemu innowacji sprzętowych, tworzy międzynarodową, wpływową bazę innowacji i przedsiębiorczości oraz rozwija nowe scenariusze konsumpcji turystyki kulturowej, integrując kulturę, turystykę i technologię – oferując wyjątkowe miejsce spotkań dla młodszego pokolenia.
Uwaga: Dane i źródła zawarte w tym artykule opierają się na wiarygodnych raportach i materiałach. Prosimy o kontakt, jeśli jakakolwiek treść narusza prawa autorskie lub jest nieścisła.