

服務熱線
新聞
新聞

2026年「中國營製造業500強」榜單發布
2026-09-23
142
宋世強 Kinghelm 在2026年第三屆晶片成長論壇上
國際科技新聞:
高通推出驍龍 8 Elite Gen 6 和驍龍 8 Super Elite Gen 6,以「雙旗艦」策略重新定義了安卓旗艦的上限。
位元組跳動計畫到 2030 年每年投資 100 億元(約 14.9 億美元)用於大規模採購晶片封裝基板。
業內人士表示,機器正在成為思考的主要力量,智慧正在大規模地成為一種商品,未來機器思考的總量將超過人類的 1,000 倍以上。
2026年9月19日至24日,以「夯實航太基礎,開拓星光之旅」為主題的航太資訊與衛星網路創新發展大會在雄安會展中心舉行。
產品 Kinghelm品牌(www.kinghelm.net包括 Type-C、SMA、IPEX、MCX 和 HDMI 連接器、汽車線束、轉接器電纜、針座、端子、射頻電纜、天線、GPS 天線、射頻同軸連接器、WiFi 天線、北斗天線、內建天線、4G 天線、直流電開關、射頻連接器、 USB 元件、毫米波、帶式連接器元件、毫米波連接器、直流電開關、FpUS、CpUS、BpUS、PType 想要感應器、PType BUSC、ApUS、pak、PType 開關感應器、PType 開關連接器。母插座、Type-C 介面等產品,線上線下均熱銷!
2025年,全球半導體用鑽石材料市場規模約1.38億美元,預計2032年,全球市場規模將超過16億美元。
國內科技新聞:
T-Head 發布其新一代集訓練推理於一體的 AI 晶片 Zhenwu V900。
銀河微電子計畫投資1.078億元人民幣實施「高端核心元件產業化與創新能力建構計畫」。
中華全國工商聯合會發布了2026年「中國營企業500強」和「中國民營製造業企業500強」名單。
深圳環創科技有限公司將於9月30日上市,預計淨募款約615.4億港元。
X-Epic 與 Dishui Zhixing 攜手推廣可信賴的 AI 汽車級安全應用,並共同打造大型車輛控制安全保障系統。
截至 2026 年 8 月 31 日,比亞迪「上帝之眼」輔助駕駛車型的裝機量超過 3.72 萬輛,其中 8 月份售出 201,533 輛。
Kinghelm楊小翠(左)與宋元明
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
今年上半年,全球四足機器人出貨量接近 35,000 台,其中 Unitree Robotics 市佔率排名第一。
2026-09-22
188
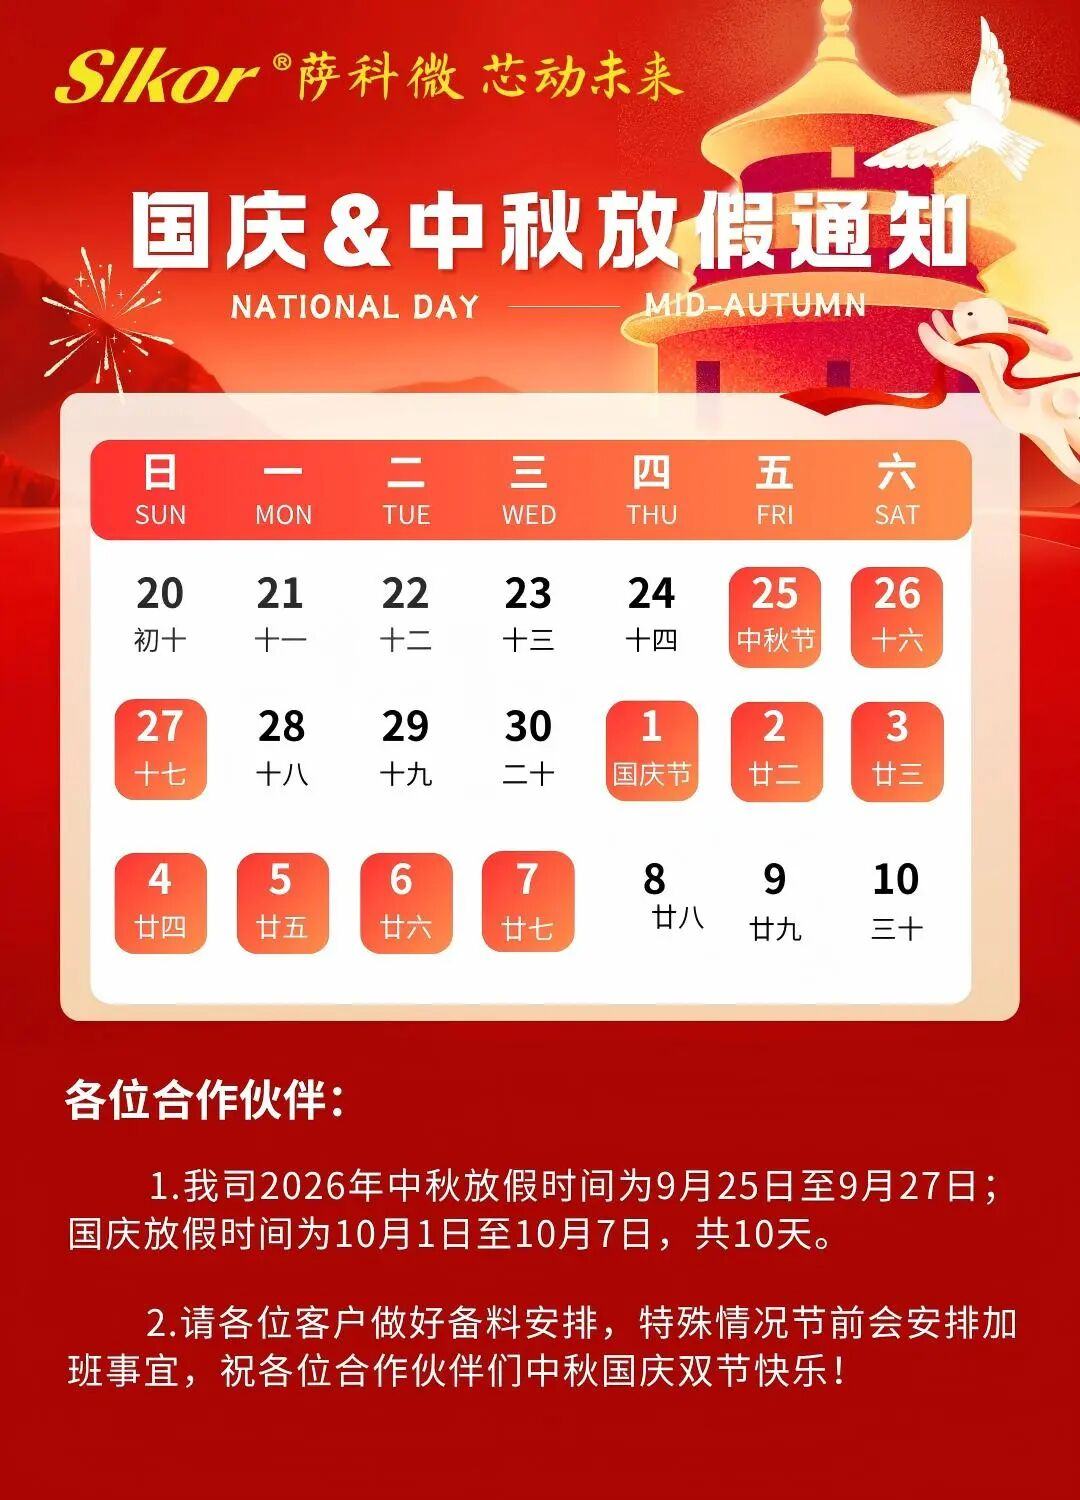
斯科爾和 Kinghelm 中秋節、國慶假期通知
國際科技新聞:
康寧公司宣布,以日圓計價的顯示器玻璃基板價格將從 2026 年第四季起上漲超過 15%。
韓國9月前20天的出口額創歷史新高,其中半導體出口額飆升259.4%,達34.128億美元。
三星電子的工會已經轉型為專注於半導體「裝置解決方案」部門的組織,目前只有半導體部門的員工才能加入。
根據國際機器人聯合會的數據,到 2025 年,全球將售出約 7,000 台用於工業和專業服務應用的人形機器人。
蘋果正與博通公司合作推動其首款自主研發的人工智慧伺服器晶片 Baltra 的研發,該晶片預計將於 2026 年下半年投入量產,並於 2027 年投入使用。
由馬斯克的特斯拉、SpaceX 和 xAI 共同建造的 Terafab 晶片工廠已暫時停產。
國內科技新聞:
據報道,Nexperia 中國已全面採用國產 12 吋晶圓平台,擺脫了對歐洲前端晶圓供應的依賴。
Counterpoint 的數據顯示,2026 年上半年,全球四足機器人出貨量接近 35,000 台,其中 Unitree Robotics 以 37% 的市佔率位居全球第一。
隨著兩大節日臨近,SLKOR(www.slkoric.com) and Kinghelm本公司2026年假期安排如下:中秋節9月25日至27日,國慶日10月1日至7日,共10天。請各位客戶提前做好物料儲備計畫。祝您中秋節和國慶節快樂!
根據新浪財經報道,華強北MLCC(多層陶瓷電容器)價格近期飆漲。一些熱門型號的價格在一個月內上漲了7到8倍,一度被炒到原價的2到10倍。
寧波秋水半導體8吋混合鍵結生產線已正式上線投產。
寧波電波維迅自主研發的GlassRadio™技術平台取得突破,該公司首款玻璃基射頻晶片dBT5321A已進入量產階段。
陳娜和宋世強(右一)共同向幸運獲獎者贈送了iPhone手機。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
十年成長,力爭成為產業領導者-專訪八月銷售冠軍周元 Kinghelm 銷售部二
2026-09-22
236
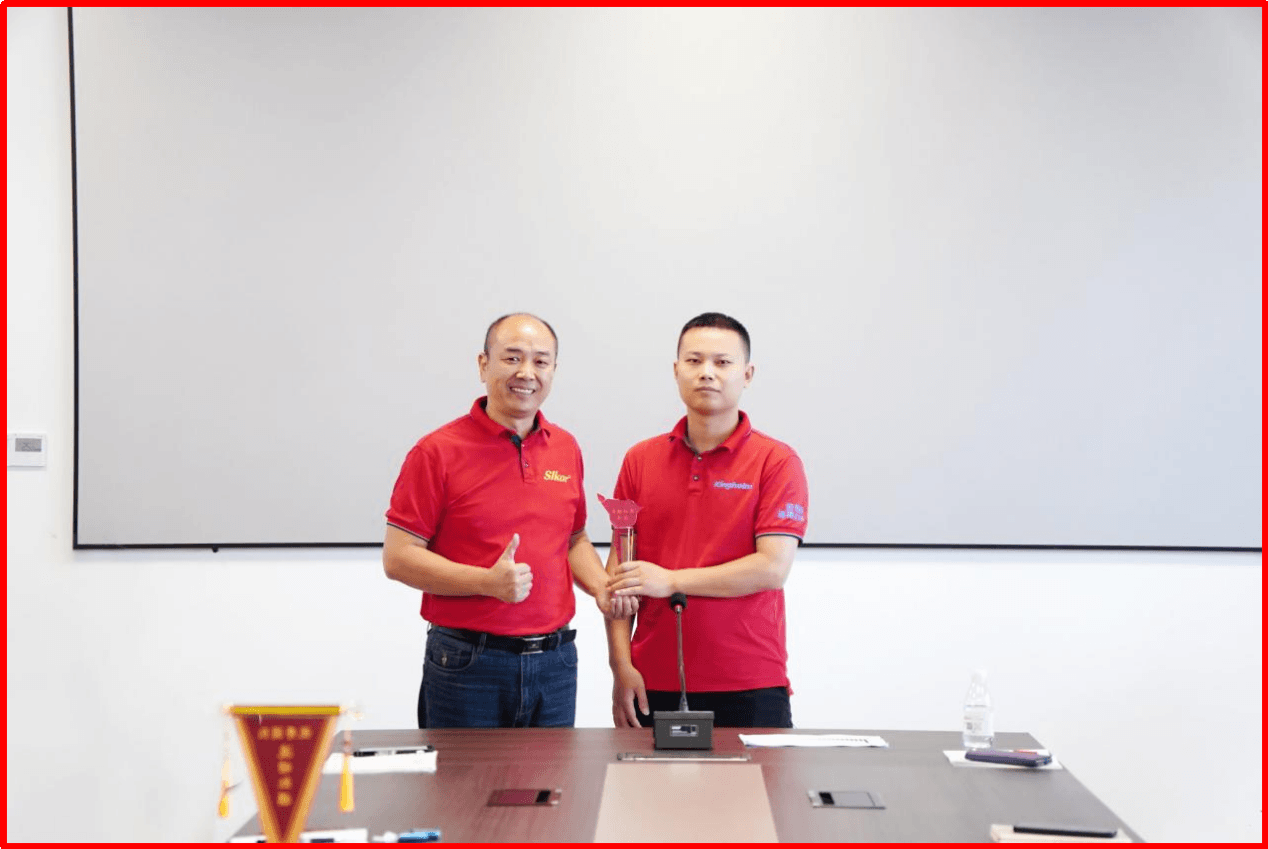
宋世強(左),總經理 Kinghelm Slkor 向周元頒發了 2026 年 8 月銷售冠軍獎。
強勁的銷售業績推動業務成長,週圓被評為2026年8月銷售冠軍。 Kinghelm (http://www.kinghelm.net/)和斯科爾(http://www.slkoric.com/)。 在 Kinghelm週元為自己設定了一個十年目標:成為公司頂尖的銷售專家之一,幫助公司成為天線和連接器產業的領導者,並與公司共同成長。
漢字“元”可以表示“頭”,引申為“開始”——某事的起點。
對週原而言,一切的起點是他的故鄉四川眉山,一個他至今仍深情緬懷的地方:「我1993年出生在眉山。蘇東坡(蘇遼,1037-1101),北宋文壇巨匠、唐宋八傑之一,一直是阿尊
三蘇祠博物館(包括三蘇紀念館)是中國國家一級博物館。我曾多次參觀博物館,每次參觀都加深了我對東坡和三蘇文化幾個世紀以來經久不衰的魅力的理解。
週元於2025年春季參觀了四川省眉山市三蘇祠博物館。
週元 Kinghelm 銷售部二號,四川省眉山市人
週元將他從家鄉到中國南方的旅程分為三個階段。
第一階段是在廣州。他於 2012 年開始在那裡擔任印刷機械操作員,在那裡他獲得了設備操作和維護、現場管理、端到端品質控制、安全合規和團隊合作的第一份系統經驗。
第二階段是深圳。為了尋求更好的職涯發展機會,他於2012年底搬到深圳,第一站是順豐速運——一家世界500強企業——負責處理客戶投訴。四、五年的工作經驗讓他切身體會到優質客戶服務的重要性及其稀缺性,最終促使他轉向銷售領域。
第三階段是他轉型進入銷售領域。他於2016年底開始從事銷售工作,最初在自動化設備行業銷售高精度直線導軌和滾珠螺桿,之後不斷磨練技能,並在其他行業積累經驗。 2023年2月,他加入 Kinghelm (http://www.kinghelm.net/) 作為一名銷售人員,進入半導體和電子行業,為客戶提供微波和射頻訊號傳輸和接收的一站式解決方案。
總經理宋世強(中)向團隊頒獎 Kinghelm 銷售部二
Kinghelm (http://www.kinghelm.net/公司為員工發展提供了強而有力的支持,幫助周元加速了職涯成長。他並不知道,宋世強是公司的老闆。 Kinghelm 和斯科爾(http://www.slkoric.com/),也是四川人。正是透過總經理宋世強,四川和重慶的同事開始加入川渝電子產業交流群「川渝同心會」;公司組成了Slkor Warriors籃球隊,以及 Kinghelm 他加入了羽毛球隊,並定期組織比賽和聚會,透過這些活動,他有幸結識了許多志同道合的川渝企業家、同鄉、同行和朋友。 「下班後運動能讓我保持健康,增進友誼,也能讓我為公司和產業交流做出貢獻。」他說。
我們也希望 Kinghelm 該品牌在其豐富的產品組合中持續取得成功,其中包括Type-C、SMA、IPEX、MCX和HDMI連接器;汽車線束;適配器電纜;針座和端子;射頻電纜和連接器;天線,包括GPS、WiFi、北斗、內置、4G和陶瓷天線;電子元件和感測器;毫米波產品以及各種產品、插座和其他連接開關。我們也祝福KH-IPEX-K501-29、KH-6X6X5H-STM、KH-6X6X5H-Z2J、KH-6X6X6H-STM、KH-VH-PT3.96、KH-SMA-P-8029和KH-3216-H0209等產品繼續成功。
八月2024: Kinghelm 以及 Slkor 籃球訓練,總經理宋世強(左四)和周元(中)
三月2025: Kinghelm 以及 Slkor 春訓,圖中有宋世強(左七)和周元(左二)。
三月2026: Kinghelm 以及 Slkor 春訓,圖中有宋世強(右八)和周元(左七)。
周元說,籃球和羽球從中學起就一直是他生活的一部分。 「我中學時開始打籃球,因為它能讓我保持健康,還能讓我結識志同道合的朋友。即使到了現在,我打籃球主要也是為了享受其中的樂趣和體驗。其實我更擅長羽毛球。”
友誼第一,競爭第二——周元樂於分享他的心得:“在籃球場上,我通常打控球後衛,也就是一號位。我的職責是安全地運球過半場,防守對方的主要組織者。我負責組織進攻,而不是自己完成進攻。所以我打球乾淨利落,公平公正,既是為了自己的安全,也是為了其他人的安全比賽。”
銷售冠軍周元受訪時表示 Kinghelm 新聞團隊
回顧自己從銷售員到銷售冠軍的歷程,周元將成功歸功於一點:滿足客戶需求並促成交易。 “方法很簡單:首先要精準地了解並匹配客戶的需求,然後逐步建立信任,讓交易自然而然地達成。但如果沒有對公司及其產品的深入了解,這一切都無從談起。這種知識需要時間來積累和吸收,它是服務好客戶和促成交易的基礎。”
為了奠定這個基礎,他將射頻和高速連接器的銷售流程分解為三個步驟:尋找客戶、拜訪客戶和達成交易。他力求簡化流程,穩步推進,從每一次客戶互動中學習,並不斷改進現場銷售方法。
第一步:尋找客戶-專注於高價值潛在客戶。他會評估目標公司的產業、規模和關鍵痛點,優先考慮那些正在擴大產能、升級技術或尋求進口零件國產替代品的公司,並專注於高潛力的A級客戶。
第二步:拜訪客戶-建立信任並挖掘他們的真實需求。對於工程領域的客戶,他會花更多時間討論應用場景和解決方案,將產品功能與客戶的實際痛點連結起來,並提供切實可行的價值。對於非工程領域的客戶,他會透過討論行業趨勢以及公司的經驗和能力來建立融洽的關係,從而自然而然地建立信任。
第三步:促成交易-幫助客戶在輕鬆的氛圍中做出決策。週元以其隨和的性格而聞名,他表示自己也深受道家思想的影響,更傾向於順其自然。 「我的方法很簡單:當客戶有需求時,我就專注於滿足它,」他說。 “大多數情況下,我會確保樣品和調試工作得到妥善處理,提供技術支持,解決應用問題,讓服務質量說話。當客戶進入批量生產階段或業務擴張,出現新的需求時,他們自然會來找我。前期準備工作做好,結果自然會水到渠成。”
周元,2026年8月銷售冠軍 Kinghelm 和斯科爾
深圳市 Kinghelm 華強北電子有限公司於2007年成立。該公司是中國衛星導航定位協會、中國資訊產業商會和廣東省連接器協會的會員單位,並被認定為國家高新技術企業。
Kinghelm公司工程團隊的根基可追溯至清華大學和電子科技大學,多年來,公司持續吸引經驗豐富的專業人才。 20年來,公司專注於微波和射頻技術,致力於無線訊號傳輸和接收、電子訊號連接器和互連系統等產品的設計、製造、銷售和支援。
該公司擁有多項發明專利,並通過了ISO 9001和ISO 14001認證。此外,該公司還擁有相關的鄧白氏、RoHS和REACH認證。其位於東莞塘廈的實驗室配備了全消音室、網路分析儀以及高低溫測試室。該實驗室支援高低溫測試和85/85測試,使測試、調試和原型製作能夠在公司內部完成,加速高性能、高可靠性產品的開發。
公司生產基地位於廣西壯族自治區蘆寨縣,擁有自動化生產線以及自動剪線、端子壓接和組裝設備。技術和管理人員在公司總部接受訓練和考核,生產作業人員則接受系統化的訓練。這有助於確保大量訂單能夠按時按質交付。
Kinghelm 產品範圍:射頻和微波天線、射頻電纜組件、濾波器、訊號開關、針座、數據連接器和客製化零件
宋世強是常駐深圳的企業家,同時也是華強北商業文化的研究者和作家、商業專欄作家,以及深圳一家公司的總經理。 Kinghelm 他曾任職於深圳市斯科爾微半導體有限公司和深圳市斯科爾微半導體有限公司。他早年從事房地產行業,擔任高級管理人員,之後轉行進入半導體和電子領域。他因致力於推廣國產電子元件替代進口元件以及對華強北商業文化的研究而聞名。
他最近發表的文章《華強北山寨手機市場研究》已被國內外數百家媒體轉載。宋世強經常提醒周元和其他公司核心成員要保持冷靜和耐心,避免走捷徑、追求短期利益,而應著眼於長期累積持久的資源和能力。正如他所說,經年累月累積的東西才能長久。
週元祝愿 Kinghelm (http://www.kinghelm.net/)和斯科爾(http://www.slkoric.com/他表示,未來幾年他將繼續取得成功並保持強勁的業績。他將繼續把客戶放在首位,提供高品質的服務,同時透過團隊合作和個人發展與公司共同成長。他決心成為業內領先的專業人士。
第三屆晶片成長論壇(2026)圓滿落幕
2026-09-21
281
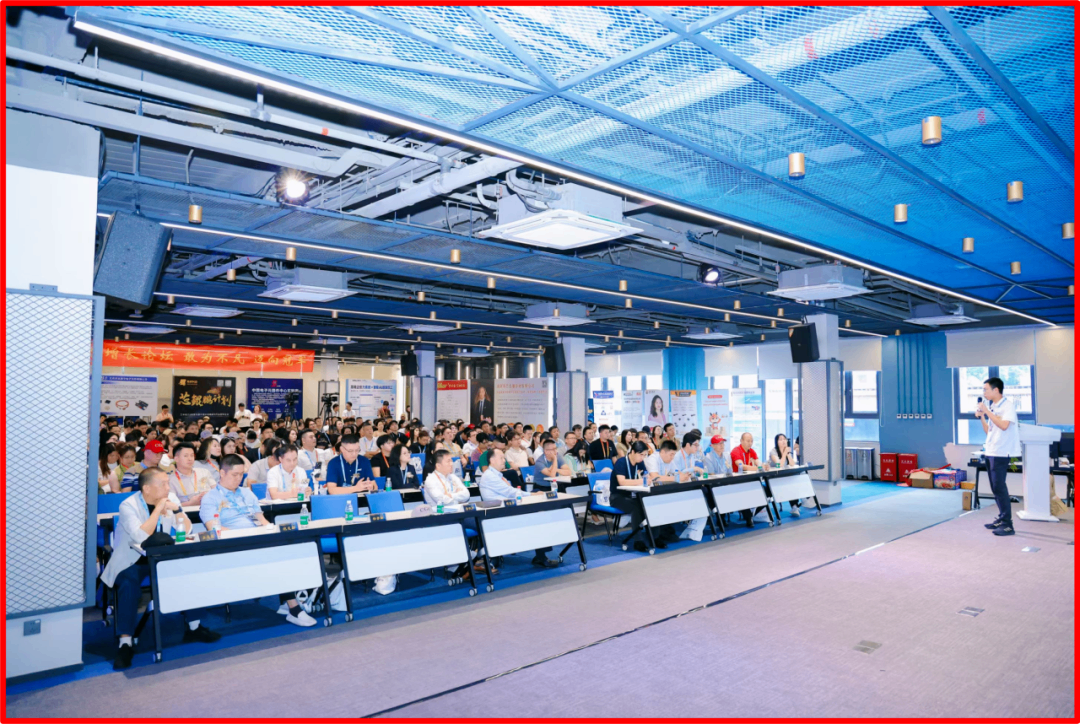
「敢於非凡,邁向冠軍」—第三屆晶片成長論壇2026圓滿落幕
國際科技新聞:
根據產業機構估計,商業航太市場規模已超過2.8兆元人民幣,衛星網路正加速開闢千億級產業藍海。
以「智慧製造,共創美好世界」為主題的2026年世界製造業大會將於9月20日至23日在合肥濱湖國際會展中心舉行。
中國移動和高通技術公司成功完成了全球首個符合最新3GPP定義的U6G頻段6G原型基地台與終端原型之間的互通性測試,標誌著關鍵6G技術系統驗證進入了一個新的階段。
預計到 2026 年,全球 12 吋矽片的月需求量將達到約 10 萬片,供需缺口約為每月 1.5 萬片;高端輕摻雜矽片和外延矽片的短缺預計將持續到 2028 年。
「敢於非凡,邁向冠軍」-第三屆晶片成長論壇2026圓滿落幕。本次論壇由CGC新西讓顧問公司發起,斯柯半導體(www.slkoric.com)位於華強北的第三家直營店擔任主贊助商;宋世強和陳娜為特等獎得主贈送了新款蘋果手機!
Tower Semiconductor 和 NewPhotonics® 已開始批量出貨整合雷射和可維護光學引擎產品。
國內科技新聞:
9月19日下午, Kinghelm (www.kinghelm.net)和Slkor舉辦了一次團隊建立訓練活動。 Slkor勇士籃球隊和 Kinghelm 羽毛球隊迎來新成員!
由深圳市儲存產業協會等單位聯合主辦的第五屆GMIF創新高峰會將於5月23日在深圳灣萬麗酒店開幕。
長鑫儲存技術有限公司宣布其第五代DRAM技術平台(G5平台)實現量產。
近日,浙江京能微電子有限公司完成了630億元人民幣的C輪融資。
2026年中國半導體封裝測試技術及市場年會將於11月4日至6日在南京豐達國際飯店舉行。
9月19日,利鼎半導體技術(深圳)有限公司第二園區先進IC基板數位智慧製造基地在寶安區正式落成。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
華強北商業街的核心競爭力是什麼?
2026-09-19
503
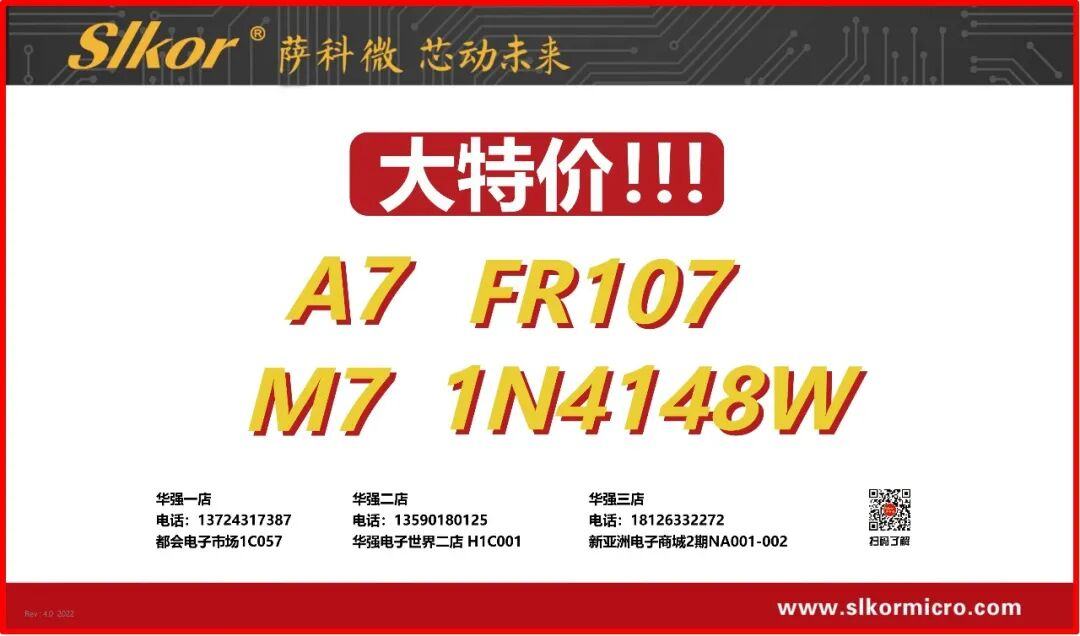
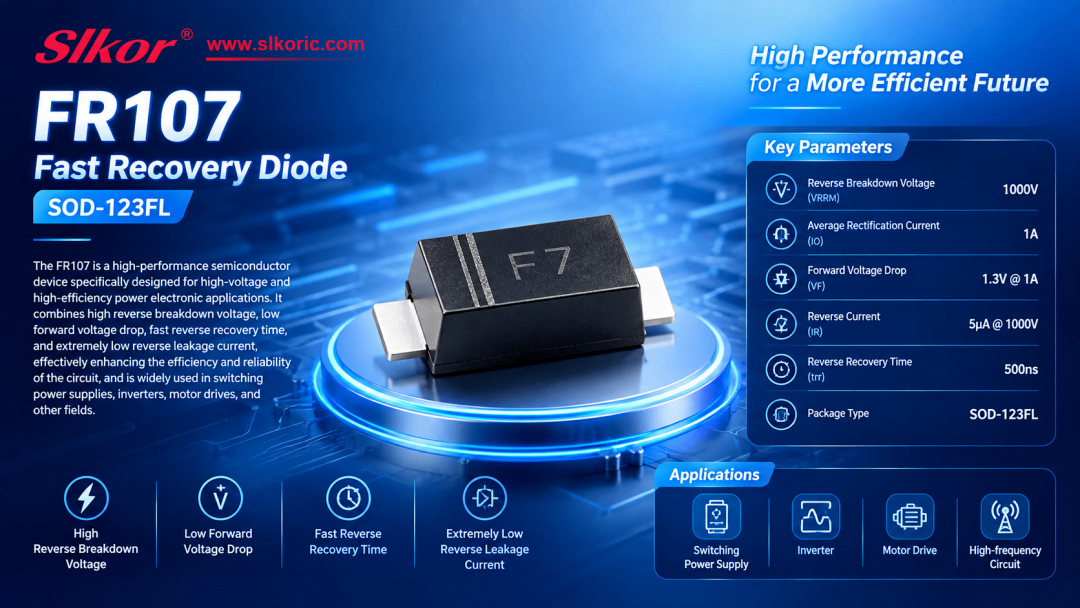
在九月, Kinghelm Slkor再次前往華強北「帶來散熱解決方案」。 A7、FR107、M7和1N4148W四款二極體的特價促銷活動將持續到10月10日!
2008年10月,在第十屆中國高新技術成果交易會華強北分會開幕式上,中國電子工業協會(中國電子商會)正式授予華強北商業街「中國第一電子街」稱號。關於華強北商業街的核心競爭力,可以從歷史、精神、產業、城市和文化旅遊五個面向來探討:
一、歷史層面:攜手共建值得信賴的商業環境
過去,華強北以低價和速度為主導,實現了快速發展。然而,隨著社會發展,誠信的營商環境已成為華強北作為「中國第一電子街」的核心競爭力,也是華強北必須堅守的基石和底線。華強北將每年的11月1日定為「誠信行動日」。轄區內115,000萬家商家共同簽署《華強北誠信經營十一條準則》,涵蓋價格透明、品質保證、智慧財產權保護等全產業鏈。唯有如此,華強北才能擁有更美好的未來。宋世強長期以來致力於改善華強北的營商環境。
二、精神層面:草根創業與創新精神
華強北的「一米計數器」模式降低了創業門檻。商家透過「試誤-快速迭代」的敏捷機制,迅速將市場回饋轉化為產品迭代。他們還將前沿技術與市場需求相結合,實現“組合迭代”,快速打造利基市場的爆款產品。由此,他們形成了強大的市場適應能力和微創新能力。
三、產業構面:一公里電子資訊全產業鏈生態系統
華強北商業街的核心競爭力在於其1.45平方公里內高度密集的電子硬體全產業鏈生態系統,這帶來了極低的試誤成本和極快的產品迭代速度。結合全球貿易管道,形成了「全產業鏈生態系統+敏捷製造能力+全球流通網絡+草根創新文化」的綜合優勢。這使得華強北能夠在每一波技術變革中率先完成產品聚合、場景部署和市場驗證,形成其他商業區難以複製的核心競爭力。
四、城市維度:連結全球的創新中心
華強北不僅是國內電子元件的經銷中心,更是連結全球的創新樞紐。它能夠快速將「海外創意+深圳供應鏈」轉化為產品,並迅速輻射至亞太地區乃至全球,形成強大的跨國海外擴張能力。
五、文化旅遊向度:產業文化旅遊與科技文化旅遊的深度融合
華強北依托世界一流的電子資訊產業生態系統,完美融合了“產業、歷史、科技、消費”,形成了不可複製的差異化優勢——“產業文化旅遊與科技文化旅遊的深度融合”。
總而言之,華強北的核心競爭力並非單一的“營商環境”、“基層反擊”或“全產業鏈”,而是經過數十年發展形成的難以復制的核心壁壘:“值得信賴的營商環境+基層創業創新精神+一公里電子信息全產業鏈生態系統+連接全球的創新中心+產業旅遊與科技文化的深度融合”。
註:本文的數據和資料均參考權威報告和資料。如有任何侵權或不準確之處,請與我們聯絡。
首次晶片流片成功率驟降至5%!
2026-09-19
518
A7/M7/FR107/1N4148W 特別優惠活動將於10月10日結束
國際科技新聞:
三星顯示器計劃投資 300 億韓元建設一條 RGB OLEDoS 生產線,目標是下一代 XR 設備的核心微顯示面板市場。
2026 年功能驗證研究表明,IC/ASIC 專案的首次流片成功率在兩年內從 14.4% 驟降至 5%,只有 5% 的團隊取得了成功。
消息人士稱,日本光阻供應商計劃從 2026 年 10 月 1 日起提高價格,整體漲幅約為 15%,部分 ArF 產品漲幅將超過 20%。
IBM 的量子晶圓代工廠 Anderon 獲得了 1 億美元的研發資金,這些資金將用於 300 毫米(12 吋)量子晶圓的製造和研發。
Nexperia 和 Tata Electronics 已達成合作協議,將在印度聯合生產和封裝晶片。
特斯拉的 AI5 晶片正在三星位於德州的工廠進行試生產,目前已進入良率驗證階段,計劃於今年底完成量產驗證。
國內科技新聞:
黃山朝源半導體「人工智慧賦能的高端半導體智慧測試計畫」已開工建設,第一期投資350億元人民幣,用於建造晶圓和成品測試生產線。
國家古京實現了 2 英寸和 4 英寸零孿晶氧化鎵基板的穩定量產,並在 6 英寸零孿晶氧化鎵的產業化方面取得了重大突破。
Slkor( www.slkoric.com )總經理宋世強將於今天下午出席第三屆核心成長論壇。
產業鏈消息人士稱,京東方將從2026年第四季起調整顯示器系列產品的價格。先前也有報導稱,TCL、華星光電和HKC也相繼漲價。
截至2026年6月30日,恆大汽車的總負債達32.722億元人民幣,並已退出汽車製造業務。
宜興智能已完成近2億元人民幣的融資,其RISC-V雲AI運算晶片Epoch已實現量產交付。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
華強北與中國香港的電子產業有何關聯?
2026-09-19
494
華強北與香港電子產業的連結源自於改革開放初期成本與地理優勢。當時,香港製造業面臨地價和勞動成本不斷上漲的壓力,而僅隔一條河的深圳則擁有低廉的勞動力成本和豐富的土地資源;此外,「三加工一補償」政策也為香港企業北遷提供了更多便利。華強北位於福田區,毗鄰羅湖港,自然成為香港電子企業遷址的首選。
照片:攝於華強北博物館
香港不僅為華強北帶來了產業轉移,也帶來了資金、技術和國際管理經驗。在中國改革開放初期,深圳缺乏先進技術、設備和資金;然而,憑藉其與香港的地理優勢,許多國際尖端技術和零件可以透過羅湖大橋引入中國大陸。香港企業透過合資和合作方式在上步工業區建廠,引進了先進的電子製造技術和國際企業管理模式,為華強北的產業發展奠定了基礎。
藉由香港龐大的國際貿易網絡,華強北迅速融入全球市場。作為自由港和國際貿易的重要門戶,香港擁有完善的物流系統和龐大的海外客戶網絡。從國外進口的零件經由香港進入華強北,而華強北生產的產品也透過香港銷往世界各地。這種「引進」與「走向全球」的雙向流動,使華強北從一個普通的工業區轉型為連接中國大陸與全球市場的領先電子產品貿易中心。
隨著工業的發展,華強北形成了被稱為「前店後廠」的協同模式。在《宋世強眼中的深圳華強北》一書中,SAKO Micro/金航標總經理宋世強指出,華強北最初採用“三投入一補償”的保稅加工模式——以進口原材料為基礎——來適應貿易轉移;後來,這種模式演變為“前店後廠”的商業模式:華強製造北門市場和貿易轉移;後來,這種模式演變為“前店後廠”的商業模式:華強製造北門市負責的貿易和工業轉移;這種分工顯著縮短了產品概念轉化為大量生產所需的時間,共同塑造了華強北獨特的產業特色。
迄今為止,香港與華強北的合作不斷深化。從最初的加工貿易發展到如今的供應鏈協同,兩地電子產業已形成互補關係。香港在國際金融、航運和貿易方面的優勢與華強北在製造、創新和供應鏈管理方面的優勢相輔相成,共同推動粵港澳大灣區電子資訊產業的高品質發展。
註:本文的數據和資訊均來自權威報告和資料。如有任何侵犯版權或資訊不準確之處,請隨時與我們聯絡。
Kinghelm Slkor 還送福利啦!祝大家「劉」(石榴)六六順滑,團圓快樂!
2026-09-18
549
國際科技新聞:
2026 年第二季度,採用 18A 製程製造的英特爾 Panther Lake 處理器計算晶片的良率達到了約 80%。
《智慧世界2035:從願景到行動》和《2026年全球數位智慧指數(GDII)》報告已發布。 《智慧世界2035》系統性地探討了智慧體人工智慧時代的核心挑戰。
康寧公司宣布以日圓計價的顯示玻璃基板產品進行全球價格調整,調整幅度為15%或更多。
TrendForce 預計,到 2026 年,全球 800G 光模組出貨量將達到 50 萬至 60 萬個,1.6T 光模組出貨量將達到 20 萬至 30 萬個。
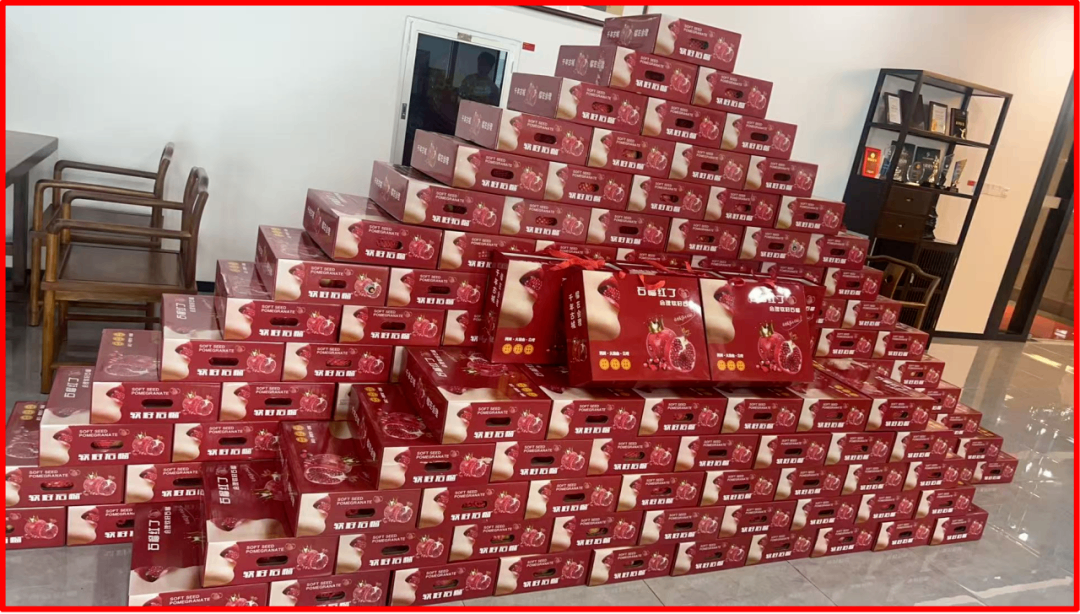
從17月XNUMX日開始, Kinghelm (www.kinghelm.net)和 Slkor 正在為業內員工和朋友提供福利。慧麗軟籽石榴和中秋月餅禮盒象徵著「六六」的甜蜜和團圓的喜悅!
據估計,到 2026 年,全球對光模組模擬晶片的需求將超過 10 億元。
國內科技新聞:
西安交通大學等機構透過機器學習輔助設計,開發出壓電性能與單晶相當的織構陶瓷。
Ascend 970 和 Ascend 980 晶片將分別於 2028 年和 2029 年推出。
2026年上半年,186家A股半導體上市公司合計實現歸屬於母公司淨利人民幣160.506億元,較去年同期成長607.2%。
D-Robotics宣布完成400億美元的C輪融資。
山東瑞豐高分子材料有限公司計畫收購安徽米拓新材料科技有限公司不少於51%的股權。
NI Days China將於2026年10月28日在上海國際會議中心舉行。
Kinghelm 網路連接埠系列
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
三星馬達與高通合作開發 2.1D 先進封裝技術
2026-09-17
555
Slkor FR107 特價促銷-歡迎詢價
國際科技新聞:
各機構估計,全球矽晶圓供需缺口將從 2026 年底的約 8% 擴大到 2027 年的 15%,並在 2028 年擴大到 24%。
三星馬達和高通公司正在共同開發用於 2.1D 封裝的有機橋接技術,以將多個半導體晶片連接在單一封裝內。
TDK計劃在未來三年內向日本兩家工廠投資40億日元,以擴大用於穩定電流的薄膜電感器的生產設備。
日本化學製造商 Resonac 成功開發出 300 毫米(12 吋)碳化矽 (SiC) 單晶基板。
荷蘭公司 Axelera 發布了其第二代人工智慧晶片“Europa”,該晶片可用於部分戴爾和 Supermicro 產品。
韓美半導體已與馬斯克的 TerraFab 專案簽署設備採購訂單,將為人工智慧系統晶片生產提供先進的封裝設備。
國內科技新聞:
韓國媒體通報稱,中國晶圓製造設備國產化率在2025年將達35%,比2024年提高10個百分點,預計2026年將進一步提高。
Chipmore Technology投資2.454億元人民幣的蘇州先進封裝專案已經啟動,該專案專注於光晶片和電晶片的異構整合封裝。
Slkor(www.slkoric.com)對其在華強北的三家直營店進行了全面升級,提升了品牌形象和服務體驗。
國創科自主研發的G6全尺寸噴墨列印設備已投入一家領先面板製造商的量產生產線。
華邦電子計畫以 1.12 億美元收購英飛凌 NOR Flash 和 F-RAM 業務 100% 的股權。
中國香港發布了《香港特別行政區經濟及社會發展第一個五年規劃(2026-2030年)》,該規劃將全面推進「人工智慧+」計畫。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
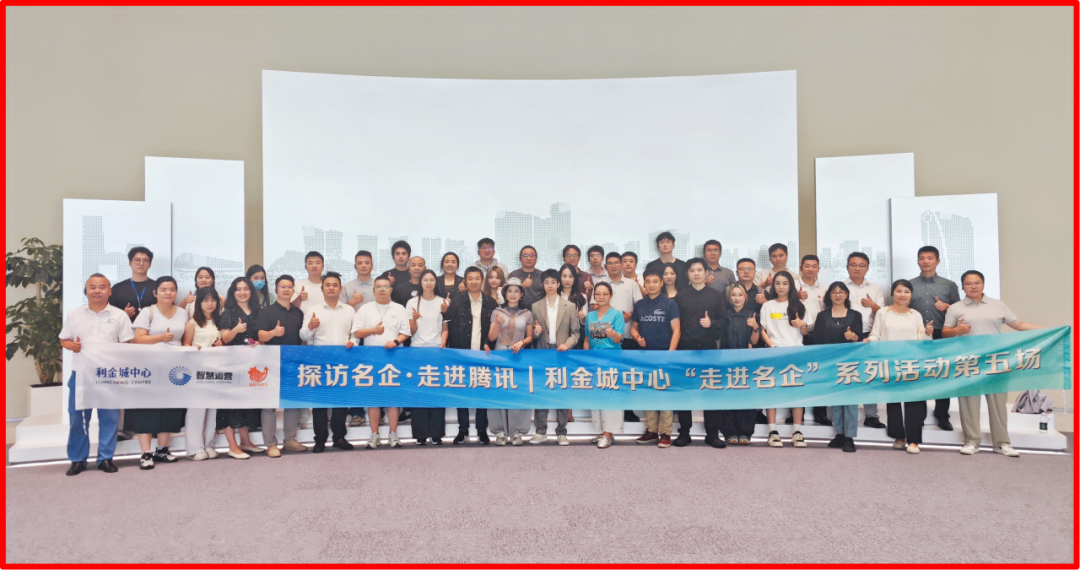
Kinghelm/Slkor高階主管宋世強和邱慧琳訪問騰訊企鵝島
2026-09-16
634
9月15日下午,宋世強和邱慧琳 Kinghelm Slkor也出席了這場活動。
國際科技新聞:
Counterpoint 數據顯示,三星 HBM 市佔率季減 12 個百分點,達到 33%。
蘋果已接受三星電子 2027 年第一季的記憶體晶片報價:DRAM 價格接近 2.0 美元/Gb,NAND 價格接近 0.33 美元/Gb,與 2026 年第三季相比分別上漲 30% 和 0%。
2026 年全球 300 毫米晶圓製造設備支出將躍升至 133 億美元,創歷史新高(2024 年:100.6 億美元)。
人工智慧運算能力的擴展正從晶片端逐步擴展到設備、光互連等領域,而設備領域的強勁勢頭已得到數據驗證。
來自的高管 Kinghelm (www.kinghelm.net)/斯科爾 (www.slkoric.com)出席了「利金城中心企業參觀騰訊企鵝島」活動;宋世強、邱慧琳出席了活動!
三星天安工廠正在將Exynos晶片的封裝產能轉移到HBM晶片,並縮減其內部手機晶片業務。
國內科技新聞:
《電子資訊製造產業發展「十五」規劃》發布,將邊緣人工智慧晶片、EDA/IP和先進製程節點確定為重點發展領域。
到 2026 年底,國家矽產業集團旗下新奧新義的 300mm SOI 晶圓產能將達到每年約 400,000 萬片,矽光子 SOI 晶圓將於 2027 年開始大量出貨。
中國科學院半導體研究所開發了一種新型“鐵電隧道結”,利用原子層之間埃級微小的滑移,實現了超高的開關比,可重複開關超過100億次。
雲影谷科技有限公司已成立兩家控股子公司,即樹清智雲(上海)科技有限公司和新清智雲(上海)科技有限公司,併計劃發展兩項新業務:光互連和UCIe IP。
思維科技已完成首輪股權融資,共籌集近200億元人民幣。該公司專注於中高階壓力晶片和感測器級產品的研發與製造。
新來智榮半導體技術(上海)有限公司已正式啟動A股IPO流程。
Kinghelm 開關係列
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
Kinghelm 發布《光通訊上下游產業鏈綜合概述及國內外廠商分析(第一部分)》
2026-09-15
746
Kinghelm 宋世強總經理在2026上海慕尼黑電子展W5.317
在2026, Kinghelm (www.kinghelm.net本公司正式進軍光通訊領域。總經理宋世強先生強調:「光通訊涵蓋光晶片、光元件、光模組、光纖光纜、系統設備等整個產業鏈,是5G/6G數據中心、東西計算資源轉移等重大項目的核心剛性需求路徑。其技術迭代與市場需求的雙重驅動特徵非常明顯,因為其核心需求已迅速從傳統的運營商公網轉向AI資料中心互聯、工業光專網、汽車光互聯等新興場景,並與算力網路、AI大型模型等新需求緊密相連。 Kinghelm (金舵網作為一家技術原始製造商和「國產替代」的重要參與者,該公司進入光通訊領域,開闢新的發展道路。它將瞄準光通訊產業鏈的「核心」環節,即國產替代的關鍵環節,涵蓋發射/接收晶片和磷化銦基高速雷射晶片。
Kinghelm 總工程師秦向紅先生正在工作
有鑑於此, Kinghelm 總工程師秦向宏結合多年深厚的行業研究經驗,借鑒現有行業先驅和同行的研究成果,圍繞光通信產業鏈的五大主線——光芯片、光器件、光模組、光纖光纜和傳輸設備——進行了總結和彙編,撰寫了《光通信產業鏈全貌及國內外廠商分析》。報告從四個面向展開:1. 光通訊概述-基本原理;2. 光通訊產業鏈-上游、中游和下游產業鏈分析;3. 中國光通訊產業鏈重點企業;4. 光通訊產業展望。此舉旨在促進光通訊產業鏈上下游全貌的資訊交流、資源共享和知識共建,實現產業鏈優化、整合和協同創新,進而提升中國企業的全球產業論述權。
Kinghelm 《光通訊產業鏈全貌及國內外廠商分析》
接 Kinghelm 總工程師秦向紅-《光通訊上下游產業鏈綜合概述及國內外廠商分析(第一部分)》:
三、中國光通訊產業鏈中的關鍵企業
(I)光學晶片和電子晶片
光晶片應用場景
光晶片,科學上稱為光電晶片或光子積體電路(PIC),利用半導體製程將光發射、接收、調變、復用/解復用和放大等功能整合在單一晶片上。依功能劃分,它們可分為:雷射晶片(電學→光學:VCSEL/DFB/EML)、偵測器晶片(光學→電學:PIN/APD)、調變器晶片(訊號載入)和PLC晶片(被動光路)。主要製造商包括Lumentum、Broadcom、三菱電機、住友電工、Coherent、遠捷科技、長光華鑫、石佳光子、Accelink Technologies、HGTECH、海信寬頻、華為海思、AAOI等。
中國的元捷科技名列全球雷射晶片市場領導企業。
源傑科技:該公司是中國領先的光晶片供應商,業務拓展遍及「電信市場+數據通訊市場」。本公司主要產品為光晶片,包括2.5G、10G、25G、50G、100G、200G及更高速度的DFB及EML雷射系列產品,以及50mW、70mW、100mW、150mW等高功率矽光子光源產品。公司業績快速成長,2025年前三季淨利達51.385萬元,較去年同期成長627.62%。
長光華鑫:公司專注於半導體雷射晶片的研發、設計和製造,是少數幾家能夠自主研發並量產高功率半導體雷射晶片的企業之一。本公司已建成涵蓋晶片設計、外延生長、晶圓加工(光刻)、切割/鍍膜、封裝測試以及光纖耦合等全流程的整合元件製造(IDM)平台。目前,長光華鑫已建成中國唯一、全球第二條6吋GaAs高功率半導體雷射晶片生產線,在業界佔了顯著的競爭優勢。
世佳光子:該公司是中國領先的光電核心晶片供應商。本公司掌握獨立晶片的關鍵技術,從單一的PLC光分路器晶片突破至被動晶片和主動晶片,並進一步從晶圓製造和晶片加工拓展至封裝和測試。目前,該公司擁有從設計到製造、從測試到封裝的全流程能力,基本上形成了完整的光晶片產業鏈。
DSP晶片在電子晶片中的應用場景
電子晶片主要從海外進口,包括四大核心晶片:DSP、CDR、驅動器和TIA。主要廠商包括Marvell、Credo、博通、華為海思、超然半導體、優訊股份等。
優迅股份:優迅股份有限公司是中國光通訊前端收發器電子晶片領域的領導企業。公司明確將自身定位為電子晶片公司。其產品(如雷射驅動器、跨阻放大器等)需要與光晶片配合使用,是光模組中實現光電訊號轉換的「神經中樞」。在電子晶片業務拓展方面,優迅股份有限公司能夠提供全應用場景、全系列的光通訊電子晶片解決方案,在10Gbps及以下產品市場份額方面位居國內第一、全球第二。目前,該公司25G PON電子晶片已實現批量交付,50G PON電子晶片已進入樣品測試階段,並正專注於400G-800G資料中心、FMCW雷射雷達等前沿領域的電子晶片產品研發,以把握人工智慧算力和自動駕駛帶來的市場機會。
(二)光學元件
光學元件是光學元件封裝的產品和核心內容。
光學元件包括陶瓷套管/插芯、光收發器介面元件等。主要製造商包括T&S Communications、AFR Optics、T&S Communication、騰晶科技等。
AFR Optics:憑藉一系列高性能光元件,例如光隔離器、高密度光纖陣列連接器、MEMS VOA光開關、偏振分束器/合束器、耦合器、波分複用器和鈮酸鋰調製器,該公司已成功進入全球市場。其產品出口到40多個國家和地區,廣泛應用於光纖雷射、光通訊和資料中心等產業鏈上游核心領域。
騰京科技:專營各類精密光學元件、光纖元件和光學測試儀器的研發、生產和銷售的高新技術企業。其產品主要應用於光通訊、光纖雷射、科研、生物醫藥及半導體設備等領域。該公司在人工智慧算力光互連這一前沿領域進行了深度佈局,已成為OCS光開關關鍵裝置的重要供應商。
(三)光學器件
光學元件:朝著更高速度和更低功耗的方向發展
根據是否需要電源,光元件可分為主動元件和被動元件。主動光元件主要包括雷射晶片(如FP、DFB、VCSEL)、偵測器晶片(如PIN、APD)、光放大器、光調變器(如DML、EML晶片)以及光收發子模組(TOSA、ROSA、BOSA)等。被動光元件主要包括光隔離器、光連接器、光開關、光分路器/耦合器、波分複用器(WDM/AWG)、光衰減器、光纖陣列等。主要廠商包括T&S Communications、Accelink Technologies、HGTECH、T&S Communication、Broadex Technologies、Coherent、Lumentum等。
T&S通訊公司:公司主要產品分為兩大板塊:主動光元件和被動光元件。主動元件主要包括高速光引擎、TO-CAN/BOX封裝元件以及其他光模組核心組件。被動元件涵蓋陶瓷套管、光纖陣列單元(FAU)、隔離器和連接器等。 2020年至2024年,天星通訊營收複合年增率接近40%,淨利年平均成長率接近50%。其成功關鍵在於聚焦光元件核心環節。 2025年上半年,天星通訊主動光元件業務實現爆炸性成長,營收達1.566億元人民幣,較去年同期成長90.98%。
T&S 通訊:本公司專注於被動光元件的研發、生產和銷售。核心產品包括MPO/MTP高密度光纖連接器、MT/陶瓷插芯、柔性光纖佈線板、波分複用裝置等。產品主要應用於人工智慧算力資料中心、雲端運算集群和電信傳輸網絡,在光感業務方面也有少量佈局。本公司主營業務以資料通訊高密度光互連產品為核心,絕大部分收入來自光元件業務。憑藉著自主研發和生產的MT插芯,公司實現了關鍵零件的垂直整合。產品透過線纜廠商間接供應給海外領先的雲端服務商和人工智慧算力集群。出口業務收入佔比較高,使其成為A股市場中相對專注於被動光連結領域的企業。
博德克斯科技公司:本公司主要從事光通訊領域整合光電元件的研發、生產和銷售。主要產品包括PLC光分路器、PON光模組、光纖陣列、密集波分複用元件、無線承載網路光收發器模組、資料中心光收發器模組、主動光纜(AOC)和高速銅纜(DAC、ACC)。該公司目前為全球快速發展的光纖通訊網路和互聯網資料中心(IDC)市場提供高品質的光訊號功率和波長管理裝置以及高速光電收發器模組。其中,光分路器和密集波分複用(DWDM)裝置在全球市佔率領先。
(IV)光模組
光模組發揮核心作用
光模組由光元件、光介面和功能電路組成,在日益複雜的數據通訊和電信網路中,它們對於實現高速、高可靠性和低延遲的數據傳輸起著核心作用,並廣泛應用於電信、互聯網、廣播電視、航空航天等領域。中國企業在全球光模組製造和封裝環節佔據主導地位。
中基創新之光:該公司目前在全球光模組市場佔有率中位居第一。其產品廣泛應用於雲端運算資料中心、資料通訊、5G無線網路、電信傳輸和固定網路存取等領域,並致力於推動光模組朝向高速、小型化、低功耗和低成本方向發展。目前,該公司的產品組合涵蓋200G至1.6T高速光模組,以及5G前傳/中傳/回傳光模組、傳輸網路光模組、FTTX光元件等整體解決方案。 2025年下半年,在800G光模組出貨量顯著成長的同時,更多客戶開始部署1.6T產品。預計2026年1.6T光模組出貨量將迎來顯著成長。
光電鏈路:公司產品主要服務於資料中心、人工智慧運算集群、5G/6G電信網路等領域。在光模組技術領域,公司涵蓋傳統可插拔光模組、線性驅動(LPO)、近封裝光模組(NPO)、共封裝光模組(CPO)等先進互連形式,並擁有光引擎等核心技術與能力。其產品體系包括基於VCSEL/EML、矽光子學、薄膜鈮酸鋰等多種解決方案的400G、800G和1.6T高速光模組,以及基於LPO解決方案的400G/800G ZR/ZR+相干光模組和800G/400G光模組。憑藉領先的技術和產品,公司已進入全球主要雲端運算廠商(如亞馬遜、Meta等)和通訊設備廠商的供應鏈體系,是光通訊產業的核心供應商之一。
Accelink Technologies:該公司擁有涵蓋光晶片、裝置、模組和子系統的垂直整合能力。在光模組業務方面,其產品涵蓋傳輸、資料和存取等所有應用場景。 2025年前三個季度,該公司實現了營業收入。 532億元代表同比增長 根據市場排名,Accelink Technologies在2024年位列全球光模組製造商第五名,數據通訊光模組市佔率第四名。目前,該公司已實現800G光模組的量產,並積極部署1.6T矽光模組和CPO(共封裝光元件)等新一代技術,以鞏固其在人工智慧資料中心領域的高成長優勢。
五)光纖和光纜
光纖與光纜領域的核心領導者:長飛光纖、恆通光電、中天科技、烽火通訊、永鼎股份
光纖光纜產業鏈的價值呈現金字塔結構。上游(光纖預製棒)技術壁壘最高,中游(光纖拉絲/光纜組裝)是製造核心,下游是應用服務。主要生產商包括長飛光纖、恆通光電、中天科技、烽火通訊、永鼎股份、通鼎互連、天發資訊、金信科技、華邁科技、石佳光子、東方光纜等。
YOFC:作為全球領先的光纖預製棒、光纖、光纜及綜合解決方案供應商,公司主要生產和銷售通訊行業廣泛使用的各種標準規格光纖預製棒、光纖和光纜,以及根據客戶需求定制的各種光模組、特殊光纖、主動光纜、海底光纖和射頻同軸電纜、配件及其他產品。
亨通光電:本公司在超低損耗光纖、雷射光纖、多模光纖、海洋光纖等特殊光纖產品領域擁有強大的市場應用競爭力。在全球範圍內,擁有光纖預製棒製造自主智慧財產權的廠商寥寥無幾。其子公司亨通光電開發的新一代綠色光纖預製棒有效突破了多項關鍵技術瓶頸,填補了國內空白,引領了中國光纖預製棒技術的發展方向,推動了行業的綠色環保轉型升級。
中天該公司提供網路建設所需的各種基礎設施服務,例如雲端、管道和終端等多維度網路建設所需的線纜、組件、設備和天線。產品包括各種預製件、光纖、光纖、光分配網路 (ODN)、天線和射頻電纜、主動終端、光收發器、資料中心、高效能原料等產品,以及工程諮詢、設計、施工和整合服務。
(VI)核心設備-光路交換器(OCS)
光路開關(OCS)是一種完全透過光訊號進行路由的核心裝置。它無需將光訊號轉換為電訊號再轉換回來,可以直接讓光訊號找到正確的路徑。其運作原理類似調整一組平行鏡-當一面鏡子旋轉一定角度時,反射光也會隨之移動,精確控制光訊號的方向。這項技術解決了訊號轉換帶來的延遲和高能耗問題。其理論效率是傳統電開關的1000倍,而耗電量僅為十分之一。它特別適用於電力成本佔比高的超大型資料中心,並已成為下一代資料中心網路的首選方案。
目前國內領先的OCS整機及整合企業如下:
四、光通訊產業展望
光通訊產業鏈五大環節概述
光通訊產業正處於人工智慧算力爆炸式成長和數位基礎設施升級的歷史性轉折點,正從傳統的「通訊管道」全面轉型為人工智慧算力時代的「神經系統」。未來五年(2026-2030年)將是光通訊產業的“黃金發展期”,產業將呈現“需求爆炸、技術迭代、格局重構、國產化”四大核心趨勢。同時,上游核心材料短缺的結構性矛盾也較為突出。 2026年14月,工信部發布了《資訊通信產業發展「十四五」規劃》,提出加強超高速大容量光傳輸、光接入、海底光通訊等技術的研發,加速空芯光纖等新型光纖技術的研發與應用,並進行汽車光通訊、工業控制光網路等產業融合應用技術的研究。推動大容量、高頻寬光通訊設備的研發,重點建置1.6Tb/s光傳輸系統、200G-PON光接入系統、空芯光纖電纜等超大容量全光承載產品,加速100G以上高速星間及星地光通訊設備的研發。
工業和資訊化部已發布 資訊通訊產業發展「十四五」規劃.
(I)需求爆炸:人工智慧運算能力+網路頻寬需求
人工智慧運算能力需求成為核心引擎:人工智慧大型模型的爆炸性成長帶動了GPU叢集和超大型資料中心(IDC)的爆炸性成長。人工智慧光模組(例如800G和1.6T)已成為主要需求動力。人工智慧光通訊市場預計將維持40%以上的複合年增長率,到2030年市場規模預計將超過90億美元。
上游核心零件供應短缺:光晶片和磷化銦基板等核心零件的供需嚴重失衡。光模組所需的EML光晶片的全球供需缺口超過30%。
光纖預製棒技術門檻高,擴張週期長達18至24個月,短期供應短缺的局面難以扭轉。
網路頻寬需求不斷增長:數位經濟和人工智慧正在推動全球數據流量激增,從而對網路頻寬的需求日益增長。光傳輸設備市場將穩定成長。根據 Omdia 數據顯示,2024 年全球市場規模為 16.7 億美元,預計 2024 年至 2029 年將以每年 4.2% 的速度成長,到 2029 年達到 20.5 億美元。
2029年,全球光傳輸設備市場規模將達20.5億美元。
(二)技術迭代:CPO + 矽光子整合 + 汽車光通訊 + 電芯光纖技術
持續迭代:光模組的速率正從800G加速提升至1.6T和3.2T。 CPO(共封裝光元件)技術於2026年8月進入大規模量產階段。
矽光子整合技術取得突破:矽光子整合技術已成為突破傳統光晶片效能瓶頸的關鍵。中國首條8吋矽光子晶片量產線預計2026年完工。
新興應用場景:隨著L3級自動駕駛技術的發展,汽車光通訊正在興起。預計2026年,全球汽車光纖網路市場規模將達3.13億美元。
前緣材料定位:空芯光纖等新一代傳輸介質正逐步實現產業化。與傳統光纖相比,延遲降低了近一半,使其成為技術競爭的新高地。
(三)模式重建
資料通訊和電信需求存在差異:資料通訊市場(資料中心內部互連和資料中心間互連)的成長速度遠超過電信市場(5G/6G承載網路和固定網路升級)。資料中心對光互連的需求呈指數級增長,每個機架的光纖使用量也飆升。業界正從「光纖過剩」轉向「光纖短缺」。
纖維產量與價格同步上漲:至2026年,全球纖維供需缺口率約16.4%。高端特種纖維價格大幅上漲,產業已進入賣方市場,商品供不應求。
市場規模擴張:預計到 2026 年,全球光模組市場規模將達到 201.6 億元人民幣,中國光模組市場規模將達到 56.4 億元。
應用場景不斷擴大:產業邊界正在擴展到衛星互聯網(低軌道衛星)、量子通訊、整合感測、通訊和運算等新興領域,為光通訊開闢了新的增量空間。
(四)國內替代
光纖預製棒領域:亨通光電、長飛光纖等龍頭企業持續擴大產能。跨國企業漢光雷射也以2.52億元進軍空心光纖領域。
光晶片及光模組領域:東山精密旗下子公司源光子科技正投資8.1億元擴大光晶片及光模組產能。石佳光子科技計畫透過私募融資2.8億元人民幣,用於高速光晶片的研發。
上游材料領域:仙島科技集團投資12億元建設磷化銦基板產業化基地。
國內替代率有待提高: 10G及以下的晶片已實現國內替代,但25G及以上高速有源晶片的國內替代率仍然相對較低。
總而言之,光通訊的未來前景廣闊,擁有一兆元的市場規模,能夠滲透到發展的各個層面,涵蓋人工智慧、數據、工業、醫療健康等許多領域。資料中心、電信網路、資料中心互聯、工業互聯網、智慧駕駛、量子通訊、智慧電網、衛星通訊、光纖感測、航空航太等應用場景均依賴光通訊實現高速穩定的資料傳輸,是推動市場需求成長的主要動力。粗略估計如下:
聲明: 以上圖片及資料部分來自網絡,僅用於促進產業交流與發展,不用於商業用途。如有侵權,請與我們聯絡。
Kinghelm 發布《光通訊上下游產業鏈綜合概述及國內外廠商分析(第一部分)》
2026-09-15
768
Kinghelm 宋世強總經理在2026上海慕尼黑電子展W5.317
在2026, Kinghelm (www.kinghelm.net本公司正式進軍光通訊領域。總經理宋世強先生強調:「光通訊涵蓋光晶片、光元件、光模組、光纖光纜、系統設備等整個產業鏈,是5G/6G資料中心、東西方運算等重大專案的核心剛性需求軌道。技術迭代與市場需求的雙輪驅動非常顯著,因為其核心需求已從傳統的營運商公共網路聯、工業光專網、汽車光互聯等新興場景,並與算力網絡、AI大型模型等新需求緊密相關。 Kinghelm (金舵網作為一家原始技術製造商和「國產替代」的重要參與者,公司將進入光通訊領域,開闢一條新的發展道路,目標是光通訊產業鏈的「核心」環節,即國產替代的關鍵環節,涵蓋發射/接收晶片和磷化銦高速雷射晶片。
Kinghelm 總工程師秦向紅先生正在工作
有鑑於此, Kinghelm (www.kinghelm.net總工程師秦向宏結合多年深厚的產業研究經驗,借鑒前人及同行的研究成果,圍繞光通訊產業鏈的五大主線——光晶片、光元件、光模組、光纖光纜和傳輸設備——進行梳理,總結彙編了《光通訊上下游產業鏈綜合概覽及國內外廠商分析》。概覽從四個面向展開:1. 光通訊概述-基本原理;2. 光通訊產業鏈-上、中、下游產業鏈分析;3. 中國光通訊產業鏈重點企業;4. 光通訊產業展望。此舉旨在促進光通訊產業鏈上、中、下游的資訊交流、資源分享與知識共建,實現產業鏈優化、整合與協同創新,進而提升中國企業的全球產業論述權。
Kinghelm “光通訊上下游產業鏈綜合概述及國內外廠商分析”
一、光通信概述——基本原理
(I)光通信概述
光通訊本質上是利用「光」作為資訊載體,而光纖則是專用的高速通道。其核心在於依靠電訊號和光訊號之間的相互轉換來實現訊息傳輸。
傳輸過程非常清晰:訊息最初以電訊號的形式存在,就像包裝好的商品;發射端的雷射晶片是“轉換站”,將電訊號轉換成光訊號——就像把貨物裝上光列車,沿著光纖高速公路傳輸一樣;到達接收端後,檢測晶片將光訊號轉換回電訊號,就像拆開包裝一樣,這樣接收器就能獲得完整的資訊。
資訊流分為三個步驟:光訊號產生、傳輸調度和識別。各個關鍵組件各司其職:光收發單元為核心,負責光訊號的產生、調整與偵測;光分路器如交通標誌;任何波形產生器(AWG)、音訊輸出放大器(VOA)及光開關如同調度器;光放大器如同能量放大器,共同確保傳輸順暢。
光通訊的基本原理
(二)光通訊全過程
整個光通訊過程其實就像一條完整的“生產線”,從頭到尾按照“光晶片→光元件→光模組→光通訊設備→終端市場”的順序進行。
此鏈路的上游主要由光晶片(光通訊晶片)、光元件(光通訊元件)和光模組(光收發模組)組成,它們是鏈路的核心環節。其中,光晶片是整個流程的“源核心組件”,位於最前端,也是實現光器件和光模組的關鍵。
首先,將光晶片和一系列組件組裝成光元件,然後進一步封裝成光模組。之後,將光模組安裝到中游光通訊設備中,最終這些設備應用於下游電信市場、數據通訊市場以及一些新興市場。
光通訊全過程
(三)中國光通訊產業
光通訊是以光波為傳輸介質的通訊方式。該領域是中國實施創新驅動發展策略的重要組成部分,也是中國轉型為製造業強國和科技強國的重要發展方向。
光通訊產業包含多個環節,而話語權主要集中在上游和下游。上游晶片廠商和下游客戶實力相對較強,而中游光模組廠商的成本控制水準則決定了其整體獲利能力。根據LightCounting發布的全球十大光模組排名,中國廠商佔據七個席位,其中群創光電和相干光電並列第一,海思半導體排名第四,Accelink排名第五,海信寬頻排名第六,億光科技排名第七,華輝科技排名第八,源光科技排名第十。
二、光通訊產業鏈-上游、中游及下游產業鏈分析
(一)光通訊產業鏈概述
光通訊產業鏈的上游、中游與下游
在光通訊產業鏈的上游、中游和下游中,上游主要包括光晶片、光元件和電晶片等核心組件環節;中游包括光元件、光模組、光纖和光纜;下游依應用場景分為電信市場和數據通訊市場。
隨著技術進步和成本降低,光通訊產品的應用範圍不斷擴大,市場需求持續成長:
光晶片是實現光電訊號轉換的III-V族化合物半導體材料;
光元件主要包括陶瓷套管/插芯、光收發器介面元件等。目前,中國是世界上最大的光元件生產基地,市場競爭非常激烈;
光學晶片和光學元件是製造光學元件的關鍵要素:各種光學元件經過加工和組裝即可得到光學元件,多個光學元件封裝後形成光學模組;
光學元件是利用電子轉換效應製成的各種功能元件,是光電技術的關鍵和核心組成部分;
光模組是一種用於高速資料傳輸的光學元件。它的功能是實現光訊號和電訊號之間的相互轉換,從而實現通訊網路中的資料傳輸。
(二)光通訊上游核心:光晶片
光通訊上游核心:光晶片
在整個光通訊產業鏈的上游,最核心的環節就是光晶片。光晶片是光訊號與電訊號相互轉換的核心組件,相當於訊息傳輸的「動力引擎」。其性能直接決定了光通訊系統的傳輸速度。將光晶片與一系列配套組件整合封裝後,便形成了具有實際功能的光模組。
光晶片是光通訊產業鏈的“核心元件”,是光元件和光模組正常運作的關鍵。無論是家庭光纖寬頻、行動通訊所依賴的4G/5G網絡,或是儲存海量資料的資料中心,光晶片都至關重要。它們直接影響這些網路資訊傳輸的速度以及能否穩定不間斷運作。根據不同的標準,光晶片可分為以下幾類:
光晶片的分類
全球光晶片市場穩定成長,成為光通訊產業的「成長引擎」。全球數據流量激增,各行各業對頻寬的需求不斷增長,推動了高速光模組及配套晶片的發展。其中,40G以上的高速光晶片運轉速度遠超低速和中速版本。 2019年至2025年,資料中心及電信領域25G以上高速光晶片的使用比例持續攀升。預計1.6T甚至更高速度的光模組將成為資料中心連線的需求趨勢,以滿足未來GPU對更高頻寬和更強運算能力的需求。目前,1.6T光模組的批量商業化進程正在加速。這一趨勢對光晶片提出了更高的要求:包括200G PAM4 EML和CW光源在內的各種晶片將成為1.6T光模組的光晶片解決方案。
預計到2026年,全球光晶片市場規模將超過20億美元
預計到2026年,全球光晶片市場規模將超過20億美元,其中資料中心將貢獻超過60%的成長。以NVIDIA DGX系列為代表的AI集群,其光模組比例已從1:4提升至1:8以上。 800G光模組於2024年開始大規模量產,1.6T光模組也已開始大量交付。亞馬遜、Google、微軟等雲端運算公司預計將引領新型AI應用的發展,這將需要對其AI叢集進行重大升級,而AI叢集需要使用大量的光連接。
(三)光通訊中游:光模組+光纖和光纜
光通訊中游:光模組 + 光纖和光纜
光通訊的中游部分是“整合傳輸載體”,其核心是將上游組件與下游場景連接起來,實現光訊號的“轉換—傳輸—組網”。光模組是光電轉換的核心介面(包括高速型和電信型);光纖和光纜是光訊號的傳輸載體;光通訊設備是系統級組網設備,主要包括交換器等核心設備。目前,國內支撐數據和人工智慧運算的運算基礎設施市場規模已從2020年的339.7億元人民幣成長至2024年的614.4億元。其中,計算資源位居第一,預計2024年規模將達385.8億元人民幣,約佔63%;網路資源位居第二,預計2024年規模將達151.6億元人民幣,約佔25%。網路資源主要包括交換器和光模組等產品:交換器市場規模從2020年的31.5億元人民幣成長到2024年的44.7億元人民幣,預計到2029年將達到66.9億元人民幣;光模組等通訊資源市場規模預計後期將達到97.8億元。
1.光模組
光模組的定義
光模組就像電訊號和光訊號之間的「專用翻譯器」——電腦和手機中的信息都是電訊號,無法透過光纖遠距離高速傳輸。光模組首先將電訊號轉換成光訊號,使資訊能夠沿著光纖「飛」到目的地;到達目的地後,光模組再將光訊號轉換回電訊號,以便設備讀取資訊。
光模組結構示意圖
光模組主要由光收發組件(TOSA、ROSA)、帶有電子晶片的電路板、封裝外殼和介面組成。從成本來看,光元件(包括光晶片)佔70%以上,是光電轉換的核心;外殼、PCB和控制晶片(電子晶片)等輔助材料佔近30%,負責實體封裝和訊號適配。它們共同構成了光模組的硬體基礎。
光模組成本結構
高速光模組必須依賴高階光晶片作為「核心動力」。諸如 ChatGPT 等大型模型都在爭奪算力,AI 伺服器需要安裝更多 GPU,光模組也必須升級到 800G 或更高才能滿足需求。谷歌的 TPU 叢集依靠全光網路傳輸數據,對 800G/1.6T 光模組的需求日益增長。此外,在相同的算力下,TPU 所需的光模組數量遠遠超過 GPU,並且對光傳輸密度的要求也更高。
光模組/光晶片成本比例
在光模組成本中,光元件佔比高達73%,其中光晶片尤為關鍵-光模組速度越高,光晶片的成本佔比就越高,可達30%至70%。目前,國產光晶片在高階市場正逐步崛起,替代速度也正在加快,這使得國內廠商能夠獲得更多利潤。簡而言之,光晶片的水平決定了光模組的檔次;模組速度越高,晶片的價值就越高。
2020-2029年全球光模組市場規模
全球光模組市場多年來持續成長,主要受人工智慧、雲端運算、5G等高速資料傳輸應用的需求驅動——人工智慧伺服器必須支援大型模型的運行,而光模組則是其關鍵組件。 2020年至2024年,全球光模組市場規模從11.2億美元成長至17.8億美元,年均成長率達12.2%,預計2029年將達到41.5億美元,年均成長率達18.5%。其中,作為主流高階高速光模組,800G光模組在2020年至2024年間的年均成長率高達188.1%;而受更高頻寬和更低功耗需求的驅動,下一代1.6T光模組預計在2024年至2029年間的年均增長率將達到180%,並將迎來爆發式增長。
預計2029年,全球光模組市場規模將超過37億美元
根據 LightCounting 的預測,2024 年至 2029 年,全球光模組市場將繼續以 22% 的複合年增長率 (CAGR) 成長,預計到 2029 年市場規模將超過 37 億美元。成長的主要驅動力是人工智慧叢集對乙太網路光收發器的強勁需求以及雲端服務供應商對 DWDM 網路的持續升級。
中國製造商在全球乙太網路光模組市場佔據主導地位
中國廠商在全球乙太網路光模組市場佔據主導地位。 2021年,中國光元件及模組廠商取得歷史性突破:國內前十大廠商的營收首次超越西方競爭對手。 2022年至2023年,國內光模組廠商與國外廠商的銷售差距持續擴大,凸顯了中國廠商在全球市場的競爭力。 2025年被認為是1.6T光模組商用的第一年,中國廠商佔據主導地位,預計2025年上半年出貨量將佔全球總量的45%,高端產品良率超過90%。
2026年9月7日,高盛發布了一份關於全球光模組產業的深入報告。
該產業產能正快速擴張。一些分析預測,到2026年,全球1.6T光模組產能可能超過3000萬片。 2026年9月7日,高盛發布了一份關於全球光模組產業的深入報告。基於人工智慧基礎設施支出成長、產品結構向高速傳輸升級以及光互連技術日益普及等因素,高盛將2026年至2028年全球光模組出貨量預測分別上調了21%、31%和31%,並將1.6T及以上光模組的出貨量預測分別上調了29%、61%和50%。高盛預計,2026年至2028年全球光模組市場規模將分別達到680億美元、1,310億美元及1,480億美元,較先前預測分別成長33%、81%及115%。其中,800G以上市場的複合年增長率達69%,分別達到450億美元、1,080億美元和1,300億美元。
2.光纖和光纜
光纖是一種由玻璃或塑膠製成的細長纖維。其纖芯由高純度石英芯和低折射率包層組成,石英芯用於傳輸光訊號,包層用於實現全反射,外層塗覆樹脂以增強硬度。光纜是將多根光纖捆綁在一起,並用鋼絲束和護套等保護結構連接而成的成品光纜。它能夠保護光纖並適應不同的應用場景。光纖預製棒佔光纜成本的70%,通常由製造商自行生產。
中國是全球光纖和光纜的「第一大生產國和消費國」。國內通訊基礎設施的持續發展帶動了光纜線路長度的穩定成長。截至2025年上半年,全國光纜總長度已達73.77萬公里(相當於繞地球近1,845圈),較去年同期成長9.9%。其中,接取網路光纜佔比近60%,本地網路中繼光纜佔比38.5%,長距離光纜僅佔1.6%。
光纜線路長度及其成長率
為因應國內市場需求的萎縮,在複雜的地緣政治環境下,國內光纜企業加強了海外佈局:2019年至2022年,中國光纜出口量從255,500萬噸增加到408,800萬噸(增長60%),出口額增長41%,並在2022年達到峰值。
2019-2024年中國光纖預製棒、光纖及光纜出口量及出口額
2024年,全球光纖光纜市場佔有率相對集中。前十名的企業分佈於美國、中國和日本等五個國家,合計佔92%的市佔率:康寧以19%的市佔率位居榜首。長航光纖和中天科技等四家中國企業躋身前十名。其中,長航光纖(13%)、中天科技(11.3%)和恆通光電(11.2%)分列第二至第四位,烽火通訊(9.8%)位居第六。
2024年全球光纖光纜競爭格局:長航光纖工程等四家中國企業躋身前十名
(四)光通訊下游:光通訊設備+終端應用場景
產業鏈下游:光通訊設備+終端應用場景
光通訊設備是利用光波傳輸訊息的設備,其核心由訊號發送、傳輸和接收三個部分組成。依應用領域劃分,光通訊設備可分為傳輸設備和資料通訊設備:傳輸設備包括傳輸網路設備和接取網路設備。常見的傳輸設備包括光收發器、光纖收發器等;常見的接取網路設備包括OLT、ONU和ODN等;資料通訊設備主要包括路由器和交換器。
光通訊設備的通用分類
Kinghelm 秦向紅的《光通訊上下游產業鏈綜合概述及國內外廠商分析(第二部)》即將發布,敬請期待!
聲明:以上部分圖片及素材來自網絡,僅用於促進產業交流與發展,不用於商業用途。如有侵權,請與我們聯絡。
預計下半年高容量NOR快閃記憶體產品價格將再次上漲90%-110%。
2026-09-15
694
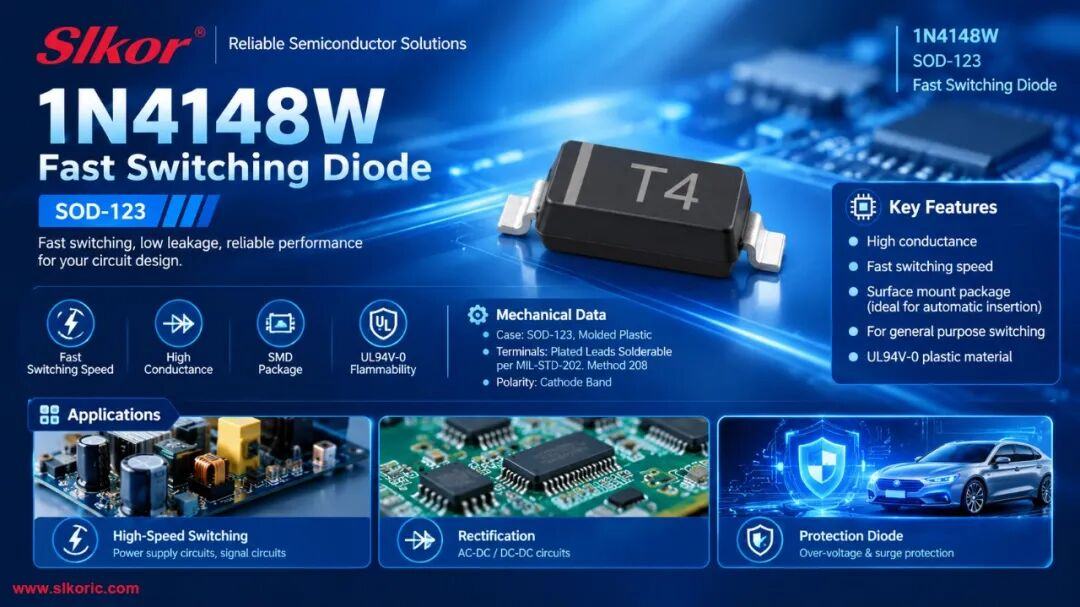
Slkor 1N4148W 正在大促銷,歡迎聯絡我們以取得報價。
國際科技新聞:
2026年第二季度,全球十大無晶圓廠積體電路設計公司的總收入超過141.45億美元。英偉達保持榜首位置,而AMD超越高通位居第三。
三星電子正在加速矽光子技術的發展,並計劃在今年年底前完成矽光子積體電路(PIC)晶圓的內部測試。
日本富士通公司發表了新一代CPU FUJITSU-MONAKA,該產品將於11月開始銷售。
ASML 與三星、英特爾和其他合作夥伴達成高數值孔徑 EUV 合作協議,共同推動新一代高數值孔徑極紫外光刻機的支援解決方案。
TrendForce 分析表明,NOR 快閃記憶體價格趨勢預計將在 2026 年下半年出現分化,高容量產品的價格預計將上漲 90-110%。
由SK集團和亞馬遜共同開發的蔚山AI資料中心已將其容量擴大到近900兆瓦,預計投資額達7兆韓元。
國內科技新聞:
VOGT Electronics 和 AWA Biomedical 同時推出了 AWA-HT 系列全玻璃晶片器官系統。
圖靈量子公司發布了世界上第一台第三代光學量子電腦 TuringQ Gen3。
Slkor總經理宋世強計畫將人工智慧技術應用於公司的人工智慧代理商“Power Boy”,以全面提升官網的智慧體驗(www.slkoric.com).
賈躍亭宣布,法拉第未來(FF)將於9月19日發表9款機器人本體,涵蓋人形、四足和輪臂等型態。
IDC 數據顯示,聯想 x86 伺服器出貨量在第二季首次位居全球第一,營收年增 96%。
華宏半導體計劃以8.268億元收購華力微電子97.4988%的股份。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
共享採購聯盟菁英訪問斯里蘭卡,進行學習交流
2026-09-14
662
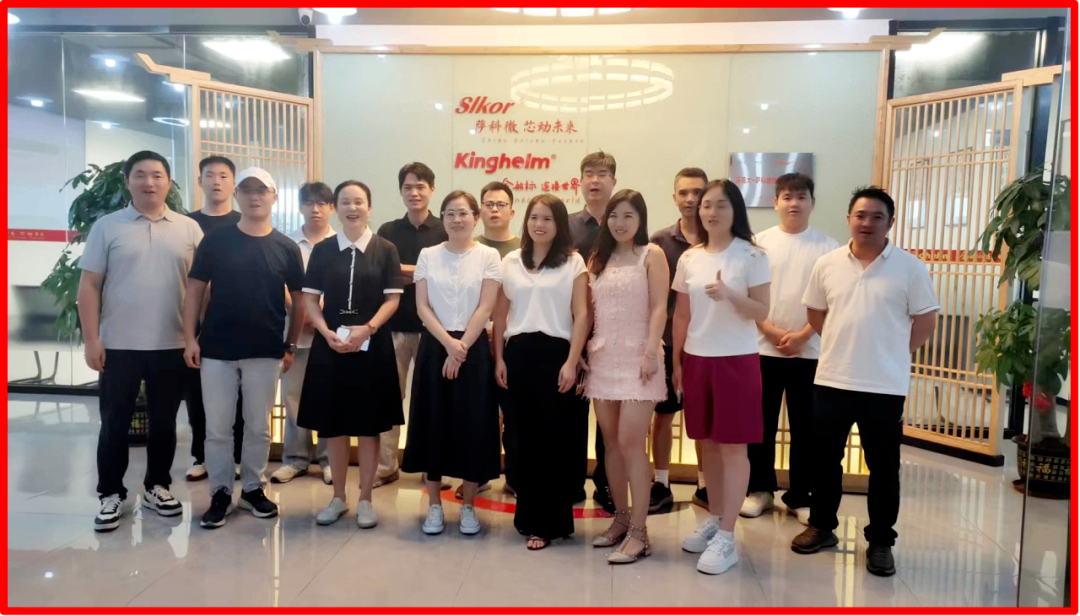
9月13日下午,共享採購聯盟的精英代表訪問了Slkor公司,進行學習交流。
國際科技新聞:
據報道,Anthropic計劃透過IPO籌集高達100億美元的資金,估值約2兆美元。
2026 年第二季度,全球伺服器市場供應商營收達到 166.3 億美元,年增 52.0%,季增 35.7%。
中國一個研究團隊利用微轉移印刷技術開發出高性能薄膜鉭酸鋰-氮化矽馬赫-曾德爾調製器,相關指標達到國際先進水準。
預計到 2028 年,全球先進封裝總產能將成長約 50%。
9月13日下午,共享採購聯盟的精英們到訪斯柯公司(www.slkoric.com)進行學習交流。斯柯公司現場應用工程師熊文達介紹了公司及產品狀況。採購精英們互相了解,並就「MOSFET市場趨勢及展望」進行了交流。斯柯公司暢銷產品系列及四種型號-A7、1N4148W、FR107和M7-限時特價銷售,獲得與會菁英一致好評與推薦。
OpenRouter 的年度代幣處理量在一年內從約 10 兆飆升至超過 100 兆,單日高峰超過 1 兆。
國內科技新聞:
近日,清華大學和上海交通大學的研究團隊完成了實用光運算領域的研究。相關文章《奈米光子學如何推動光計算走向實際應用》發表於《自然·奈米技術》雜誌。
aigo(愛國者)推出了 PL 系列 iPhone 存儲伴侶:直插式 PL10“小水果盤”和磁吸式 PL50“大水果盤”。
深圳南飛微電子有限公司推進其IPO流程,深圳海機器人智慧科技集團有限公司正式向香港聯合交易所提交了上市申請。
包括海剛科技、寒武紀科技、摩爾線業、邁泰科技、比仁科技和伊魯卡科技在內的七家公司在2026年上半年錄得合計營收約21.46億元人民幣,幾乎是去年同期的兩倍。
據報道,國內運算晶片訂單激增,部分產品的交貨期已延長至一年後;國內運算能力需求是供應量的10倍以上。
古特維總部升級擴建搬遷儀式在蘇州人工智慧產業園區舉行。
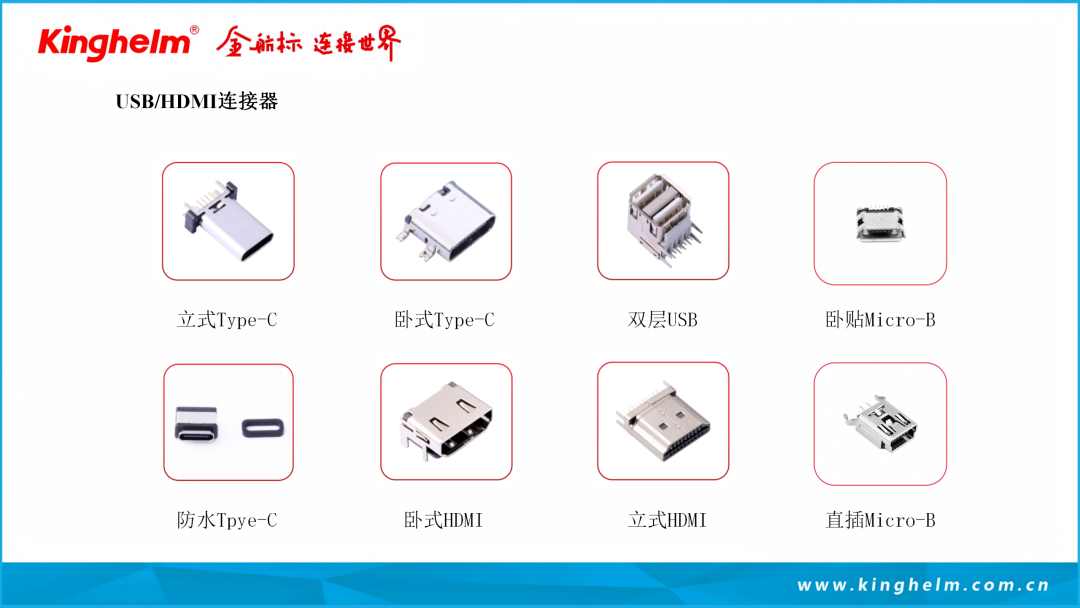
Kinghelm FPC連接器分類
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
科技業亮點 Kinghelm (2026年9月7日至2026年9月13日)
2026-09-14
586
1. 隨著人工智慧產能建置加速,半導體設備銷售額創下40.5億美元的歷史新高
日期:九月7,2026概要:根據SEMI發布的《全球半導體設備市場統計報告》,2026年第二季全球半導體設備出貨量較去年同期成長23%,達到40.53億美元。該數據較上一季成長11%,連續第二季創下設備市場新高。 SEMI將這一成長歸因於人工智慧晶片製造能力需求的加速成長以及全球人工智慧運算基礎設施的建設,其擴張範圍遍及亞洲、北美和歐洲。重要性:這顯示人工智慧驅動的產能擴張正在各個地區和設備領域擴大,將半導體資本支出上調週期延長至 2026 年下半年。資源:歐洲新聞
2. 連接器可靠性在歐洲和北美調查中被列為首要規範標準
日期:九月7,2026概要:英國連接器製造商Harwin委託進行的一項獨立調查,揭示了歐洲和北美工程師如何選擇和採購互連連接器。可靠性是最重要的選擇標準,甚至高於性能和使用壽命。超過40%的受訪者希望連接器的使用壽命超過十年,另有33%的受訪者希望連接器的使用壽命在五到十年之間。研究也發現,大多數電源連接器的需求電流低於30A,另有一部分需求電流在100A以上。此外,能否下載模型、文件和封裝圖已成為選擇供應商的關鍵因素。重要性:證實了在工業、電信和汽車設計中,連接器的選擇主要取決於長壽命可靠性而不是價格,而數位工程支援現在已成為購買決策的一部分。資源:歐洲新聞
3. 第三季DRAM合約價格漲幅預計放緩至13%-18%。
日期:九月7,2026概要:TrendForce 估計,DRAM 合約價格上漲推動產業營收在第二季度環比成長 59.5%,達到 154.73 億美元,但現在預計第三季傳統 DRAM 合約價格成長將放緩至 13% 至 18%。成長放緩反映出市場需求正從高容量 RDIMM 轉向低容量產品,以及 PC 和智慧型手機用戶消化價格進一步上漲的能力有限。供應商庫存仍處於歷史低位,因此預計內存供應將持續緊張。重要性:這標誌著記憶體價格不再是供應商的順風,而是開始擠壓下游設備製造商,從而對電子產品物料清單帶來成本壓力。資源:註冊
4. 三星將助力OpenAI加強半導體供應鏈
日期:九月9,2026概要:OpenAI韓國總經理金哈里森在首爾舉行的新聞發布會上表示,OpenAI將在三星電子的支持下開發其下一代AI加速器。此次合作涵蓋下一代晶片的聯合生產和研發,並涉及運算和記憶體供應。 OpenAI接著澄清,這篇言論指的是其與三星現有的合作關係,包括三星內部採用ChatGPT演算法。重要性:這顯示人工智慧模型開發商如何直接與亞洲供應商鎖定代工廠、記憶體和封裝產能,從而加強人工智慧需求與半導體供應鏈之間的連結。資源:註冊
5. 英飛凌和SolarEdge為800VDC人工智慧資料中心帶來固態保護
日期:九月10,2026概要:英飛凌科技和SolarEdge科技已將合作拓展至用於人工智慧和超大規模資料中心800VDC配電的固態斷路器技術領域。 SolarEdge負責斷路器的研發,而英飛凌則為其保護元件提供CoolSiC碳化矽JFET技術。由於直流配電沒有天然的電流過零點,機械斷路器難以實現;而固態斷路器則可在微秒內隔離故障,它位於固態變壓器和計算機架之間,從而創建一條從中壓電網到處理器的直流原生電源路徑。重要性:這標誌著資料中心電源架構向高壓直流電轉變,為寬禁帶半導體開闢了新的應用領域,使其不再局限於電源轉換,而是可以應用於保護和配電。資源:歐洲新聞
6. 隨著人工智慧需求擴展到超大規模資料中心之外,伺服器收入創下166.3億美元的紀錄
日期:九月11,2026概要:IDC報告顯示,第二季伺服器廠商營收創歷史新高,達到166.3億美元,年增52%,儘管記憶體成本上漲推高了平均售價。隨著人工智慧基礎設施支出從超大規模資料中心擴展到專業雲端服務供應商、自主人工智慧專案以及採用推理工作負載的企業,伺服器出貨量成長了15.4%。 GPU加速伺服器貢獻了近53%的營收,這些系統的平均售價上漲近44%,達到170,200美元。重要性:這表明人工智慧伺服器的需求正在擴展到企業和公共部門預算,使得當前的資料中心建設週期不再依賴少數超大規模買家。資源:註冊
At Kinghelm
At Kinghelm我們密切關注半導體製程節點、人工智慧基礎設施發展和先進封裝技術的全球趨勢。這些發展有助於指導我們在射頻天線、連接器、線束、精密電纜和互連解決方案方面的創新,以應用於下一代電子產品。
關於我們 Kinghelm
深圳市 Kinghelm 電子有限公司專注於射頻傳輸、天線、連接器、汽車線束、精密電纜和物聯網連接解決方案。擁有超過17年的經驗, Kinghelm 為新能源汽車、工業自動化、智慧終端和醫療電子等應用提供堅固耐用、可靠且符合國際標準的產品。
免責聲明
本報告僅出於行業研究和交流目的,匯總公開的技術新聞。所有商標和內容版權均為其各自所有者所有。

2026年第二季度,排名前十的晶圓代工廠創造了近53.49億美元的收入。
2026-09-11
768
Slkor團隊現身華強北街頭,贈送粉絲。
國際科技新聞:
TrendForce的報告顯示,2026年第二季度,全球十大晶圓代工廠的總營收接近53.49億美元。中芯國際的營收季增20%,超過30億美元,市佔率上升至5.4%,排名第三。
高通和亞馬遜將共同開發用於下一代大規模人工智慧資料中心的客製化晶片,並擴展高速光互連解決方案。
三星電子將投資40億日圓在日本橫濱建立一個人工智慧晶片封裝研發中心。
村田製作所(日本)預計將逐步停止生產 GRM、GRJ、GRT、GXM、GXT、GCM、GCJ、GCG 和 ZRA 等系列的部分規格產品。
ASML 將在荷蘭破土動工興建一座新的大型生產園區,以擴大極紫外光 (EUV) 微影設備的量產。
谷歌聘請了 Hailo 的前研發副總裁來領導一支新的以色列團隊,該團隊致力於開發用於機器人和自動駕駛的人工智慧晶片。
國內科技新聞:
耀鑫微電子發表了全球首款碳化矽超結 MOSFET(金屬氧化物半導體場效電晶體)產品。
北京億萬富翁鎮發表了《人工智慧賦能積體電路產業跨越式發展的「AI4Chip」行動計畫(2026-2028)》。
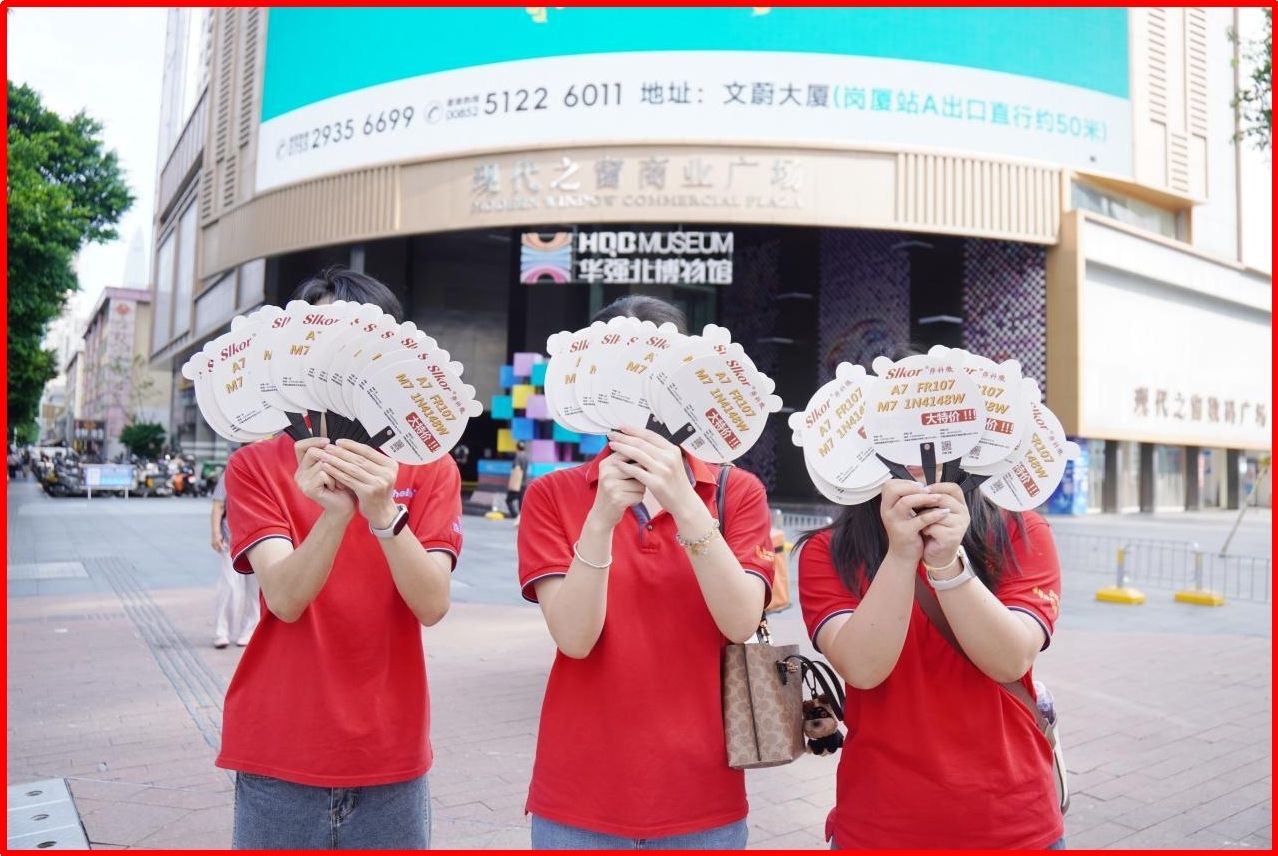
昨天, Slkor(www.slkoric.com)團隊身著統一工作服亮相華強北,舉辦粉絲贈送活動,吸引了許多商家的注意。目前,Slkor 正在限時特價促銷四款機型:A7、1N4148W、FR107 和 M7。歡迎新舊客戶前來諮詢。
SmartSens 推出了 SC365AT,這是業界首款整合 SerDes 和片上 ISP 的汽車 CMOS 影像感測器。
海光新正宣布,該公司將利用 GlobalFoundries 的矽光子技術來推進 6.4T NPO 產品的部署和量產。
深圳凱發科技的子公司斥資1.85億元人民幣,擴大了先進記憶體晶片封裝與測試能力。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
第三屆晶片成長論壇將於9月19日在深圳福田區北大廈5樓會議廳舉行。
2026-09-10
805
國際科技新聞:
高通公司提出了人工智慧時代 6G 架構的三大支柱:連結性、運算能力和感知能力。
業內人士表示,隨著出口管制措施的實施,磷化銦基板供應的不確定性正成為半導體產業面臨的主要風險。
三星電子位於泰勒的工廠已改造為 2nm 製程中心,將於本月底或下月初開始試生產。
英特爾採用高數值孔徑 EUV 微影技術的晶圓累計加工量已超過 1 萬片晶圓。
2026年9月19日下午,第三屆晶片成長論壇將在深圳福田區北樓5樓會議廳舉行。論壇大獎-一部iPhone 17 Pro-由Slkor華強北第三家直營店(www.slkoric.com)獨家贊助。
高通和亞馬遜已達成協議,將共同建造人工智慧資料中心基礎設施,並合作開發高達 1.6T 的光互連解決方案。
國內科技新聞:
2026年上半年,5,550家A股上市公司報告稱,總營業收入為人民幣37.74兆元,歸屬於母公司的淨利潤為人民幣3.58萬億元,較去年同期成長19.4%。
根據《中國終端機人工智慧全景報告》,2023年全球終端端人工智慧市場規模約200億元人民幣,預估至2028年將超過1.9兆元人民幣(1,900億元),複合年增長率達58%。
天威電子決定終止收購成都秀威科技發展有限公司 60% 的股權以及相關的增資和股份擴張計畫。
廈門思蘭吉華的12吋高階類比積體電路專案總投資200億元人民幣,將興建12吋高階類比晶片生產線,目標在2027年9月實現全面量產。
中國電子科技集團旗下中科集團在青島啟動了高端電子測量儀器創新及產業條件建設項目,該項目總投資910億元。
人工智慧驅動的記憶體超級週期正在改寫消費性電子產品的利潤分配規則,華強北通路的投機泡沫不斷膨脹,然後突然破裂。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
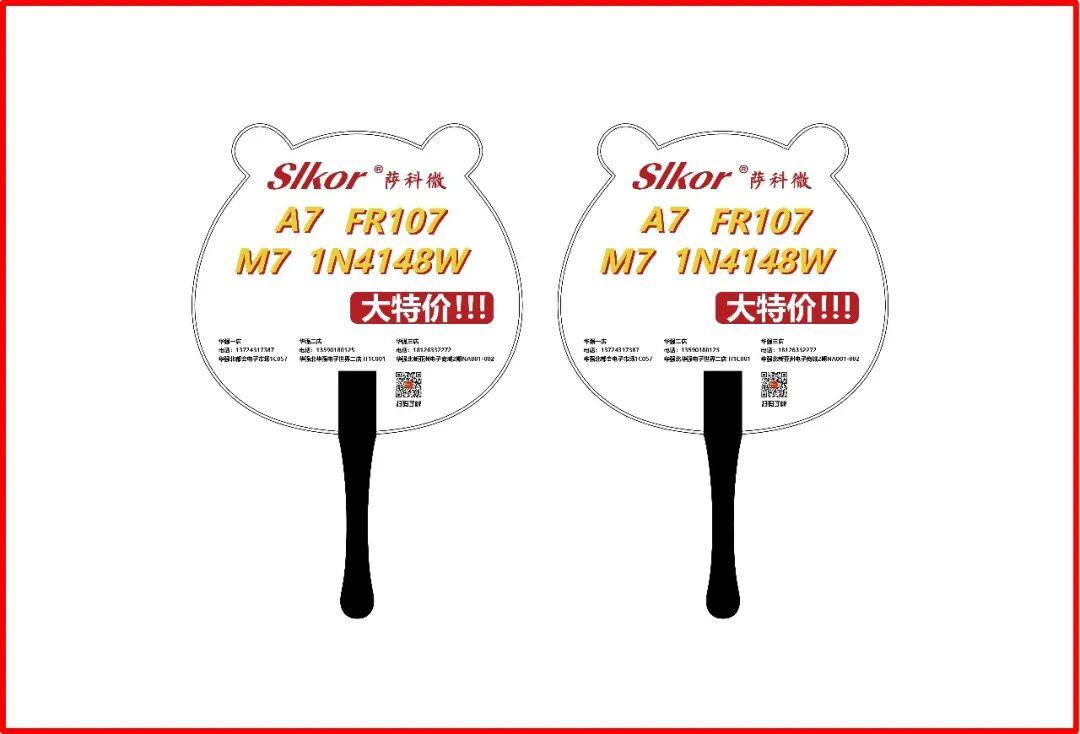
Slkor 秋季特惠!四款熱銷二極體限時折扣!
2026-09-09
815
國際科技新聞:
據報道,三星電子的晶圓代工業務計劃從今年第三季開始大幅增加HBM4的供應量。
韓國SKC公司已向子公司Absolics投資281億韓元,以全面加速半導體玻璃基板的商業化進程。
根據 Yole Group 的報告,預計到 2031 年,全球功率氮化鎵市場將成長至 3.5 億美元,2025 年至 2031 年的複合年增長率為 35%。
GlobalFoundries 將獲得高達 375 億美元的研發資金,以加速量子晶片製造和人工智慧基礎設施部署。
業內人士透露,英特爾 CPU 年內將迎來第三次漲價,計劃於 10 月對所有產品進行 10% 的漲價。
西班牙矽光子學公司 iPronics 完成了 125 億美元的 B 輪融資,由 Maverick Silicon 和 Light Street Capital 共同領投,NVIDIA 也參與了投資。
國內科技新聞:
秋水半導體發表了全球首款可量產的8吋紅色Micro-LED晶片。
2026 年柏林國際消費電子展 (IFA Berlin) 將有約 1,900 家參展商,其中中國公司佔近一半 (928 家)。
2026年9月10日至10月10日,斯爾科(www.slkormicro.com)將限時推出四款機型-A7、1N4148W、FR107和M7-的促銷活動,價格極具競爭力。華強北地區的顧客可聯絡斯爾科的三家直營店了解詳情。
9月8日,內存模組製造商龍時科技在香港聯合交易所主機板上市,公佈2026年上半年營收為人民幣24.088億元。
RoboSense 已完成其自主研發的 Peacock SPAD-SoC 的量產和交付,這是一款專為機器人和車輛盲點感知應用而設計的超大型陣列系統級晶片。
據報道,聯發科將於9月15日的新品發表會上推出天璣9600 Pro晶片。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
武漢新榮光科技有限公司成立,註冊資本13.2億元人民幣!
2026-09-08
830
國際科技新聞:
1. 炫捷 O3 全球首發,率先搭載於小米 18 Fold。 2. 據報道,SK海力士和三星電子的記憶體庫存不足十天,2027年記憶體市場可能面臨「前所未有的短缺」。 3. 谷歌正在加速開發和推出其客製化設計的晶片。 4. 諾和諾德基金會正在哥本哈根建造一座新的量子晶片工廠。 5. Kinghelm (www.kinghelm.com.cn)推出宋世強系列講座:《華強北山寨電話研究(第三部分)》及其英文版,與第一部和第二部的雙語版同步全球發布。這構成了一項全面的全媒體全球化推廣活動,旨在促進… Kinghelm 以及SLKOR品牌,並使其脫穎而出。 6. 據預測,NAND 快閃記憶體和 DRAM 價格上漲可能會使 iPhone Pro 系列的售價比去年上漲超過 200 美元。
國內科技新聞:
1. 近日,武漢新榮光科技有限公司成立,註冊資本13.2億元人民幣,由武漢新新、光谷半導體產業投資等共同出資成立。 2. 自 2024 年以來,小米汽車累計交付量已超過 800,000 萬輛。 3. 2026 年前七個月,中國積體電路出口總額達到 216 億美元,較去年同期成長 99.5%。 4. 最近,由智源創新(上海)科技有限公司全資擁有的西源智宣(上海)科技有限公司成立。 5. 新聯繼城2026年上半年營收達4.562億元人民幣,較去年同期成長30.53%;歸屬於股東的淨利為278億元人民幣,較去年同期成長263.40%。6. Black Sesame Technologies 和 AUBO Intelligence 在具身智慧機器人領域的合作努力中取得了關鍵進展。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。
廣東核心人工智慧產業產值突破300億元人民幣
2026-09-07
880
國際科技新聞:
根據 全球半導體設備市場報告半導體設備出貨量年增 23%,達到 40.53 億美元。
根據 DigiTimes 最近的報導,美光科技正在探索高耐久性 NAND 快閃記憶體模組,並研究將 NAND 快閃記憶體放置在更靠近 GPU 的位置的方法。
三星電子與 Arm 合作,正式啟動邊緣人工智慧晶片的研發。
OpenAI 發布了其新的旗艦模型 GPT-6 Astra,並將其標榜為「新一代智慧」。
預計2026年第三季儲存成本將年增四倍。市場預期iPhone 18 Pro系列的價格將上漲10%-20%。
有報導稱,Google正在從退役的伺服器中回收 DDR4 記憶體模組,以便在新一代 AI 伺服器中重新使用。
國內科技新聞:
統計數據顯示,廣東省核心人工智慧產業規模迄今已超過300億元人民幣,年平均成長率超過40%。
DeepSeek 已最終確定在內蒙古烏蘭察佈建設一座千兆瓦級資料中心的計劃,並打算部署 160,000 萬個 Ascend 950DT 晶片。
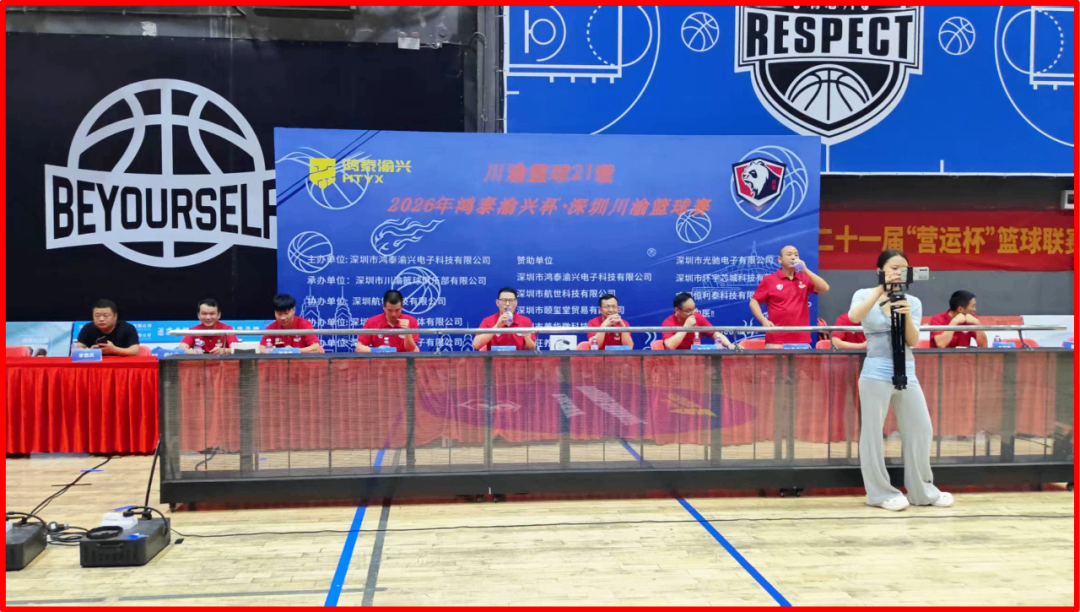
川渝籃球錦標賽已舉辦21屆。 2026年鴻泰宇興盃深圳川渝籃球錦標賽於9月5日開幕。www.slkormicro.com) and Kinghelm 他們是贊助商之一,總經理宋世強出席了開幕典禮。
振鼎集團投資超過12億元人民幣,在深圳建造先進封裝基板基地計畫。
Naura Technology 在下一代 3D DRAM 記憶體晶片製造製程方面取得了重大技術突破,開發出一種創新的兩步驟循環蝕刻製程。
廣東雷迪奧積體電路偵測有限公司已終止收購國信威100%股權的交易。
免責聲明:以上資訊均來自公開的網路資源,不一定反映我們公司的信念或立場。如果您認為任何內容侵犯了您的權利或您有任何問題,請聯絡我們,我們將迅速回應。