

サービスホットライン
ニュース
ニュース
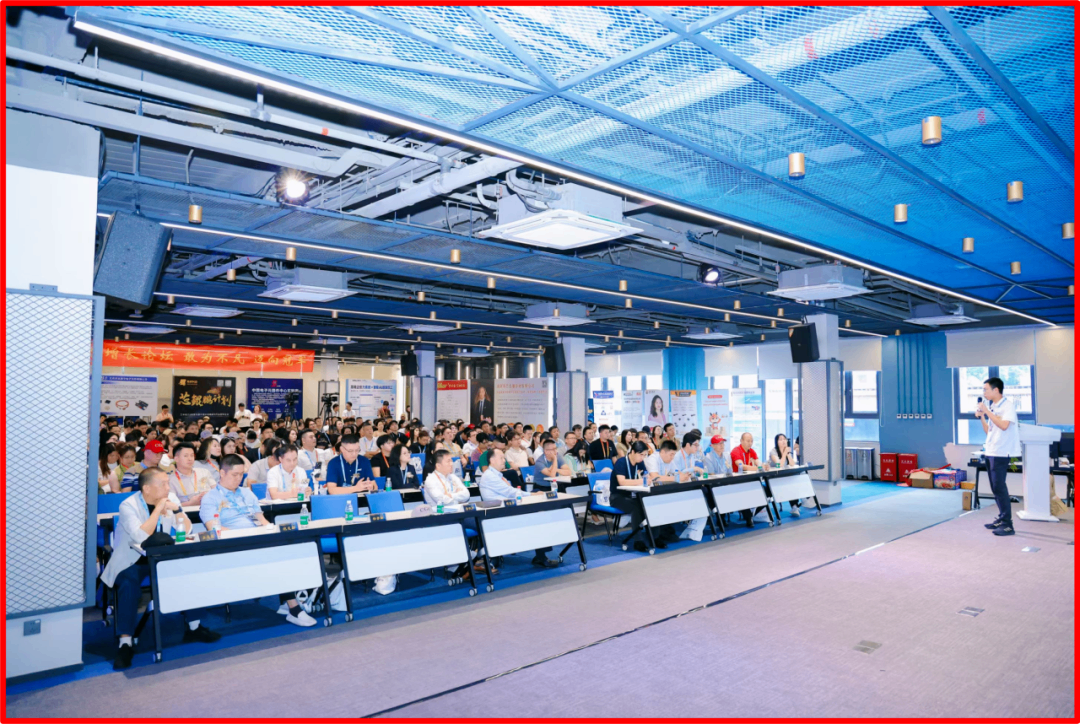
第3回チップ成長フォーラム2026が成功裏に閉幕
2026-09-21
86
「常識にとらわれず、チャンピオンシップを目指せ」――第3回チップグロースフォーラム2026が盛況のうちに閉幕
国際技術ニュース:
業界機関の推計によると、商業宇宙市場は2兆8000億人民元を超えており、衛星インターネットは1000億人民元規模の産業ブルーオーシャンの開拓を加速させている。
「より良い世界のためのインテリジェント製造」をテーマとする2026年世界製造業コンベンションは、9月20日から23日まで合肥浜湖国際コンベンション&エキシビションセンターで開幕する。
中国移動とクアルコム・テクノロジーズは、最新の3GPP定義に準拠したU6G帯域において、6Gプロトタイプ基地局と端末プロトタイプ間の世界初の相互運用性テストを成功裏に完了し、主要な6G技術の体系的な検証における新たな段階を切り開いた。
2026年には、12インチシリコンウェハーの世界月間需要は約10万枚と予測され、需給ギャップは約1.5万枚/月になると見込まれています。また、ハイエンドの低濃度ドープウェハーとエピタキシャルウェハーの不足は2028年まで続くと予想されています。
「常識にとらわれず、チャンピオンシップを目指せ」――第3回チップ成長フォーラム2026が盛況のうちに閉幕しました。このフォーラムは、CGC Xinxirang Consultingが主催し、華強北にあるSlkor Semiconductor(www.slkoric.com)の3号店がメインスポンサーを務めました。また、ソン・シチャン氏とチェン・ナ氏がグランプリ受賞者に最新のApple製スマートフォンを贈呈しました。
Tower SemiconductorとNewPhotonics®は、集積型レーザーおよび保守可能な光学エンジン製品の量産出荷を開始しました。
国内テクノロジーニュース:
9月19日の午後、 Kinghelm (www.キングヘルム.net)とSlkorはチームビルディングトレーニング活動を行った。Slkor Warriorsバスケットボールチームと Kinghelm バドミントンチームに新メンバーが加わりました!
深センメモリ産業協会などが共催する第5回GMIFイノベーションサミットは、9月23日にルネッサンス深センベイホテルで開幕する。
ChangXin Memory Technologiesは、第5世代DRAM技術プラットフォーム(G5プラットフォーム)の量産開始を発表した。
最近、浙江精能微電子有限公司は、6億3000万元のシリーズC資金調達ラウンドを完了しました。
2026年中国半導体パッケージング・テスト技術・市場年次会議は、11月4日から6日まで南京の豊達国際ホテルで開催されます。
9月19日、利鼎半導体技術(深セン)有限公司の第2キャンパスに、先進的なIC基板デジタルインテリジェント製造拠点が宝安区で正式に開設された。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
華強北商業街の核となる競争力は何ですか?
2026-09-19
248
9月中、 Kinghelm そしてSlkorは再び華強北へ「冷却緩和策をお届け」へ向かいました。4つのダイオード(A7、FR107、M7、1N4148W)の特別価格キャンペーンは10月10日まで継続中です!
2008年10月、第10回中国ハイテクフェアの華強北分会場の開会式において、中国電子工業協会(中国電子商会)は華強北商街に「中国ナンバーワンの電子街」の称号を正式に授与した。華強北商街の中核的な競争力については、歴史、精神、産業、都市、文化観光の5つの側面から論じることができる。
I. 歴史的側面:信頼できるビジネス環境を構築するための協働
かつて華強北は、安さとスピードをモットーに急成長を遂げました。しかし、社会の発展に伴い、信頼できるビジネス環境こそが「中国一の電子街」としての華強北の核心的な競争力であり、華強北が守らなければならない基盤であり、最低限の基準でもあります。華強北は毎年11月11日を「誠実イニシアチブの日」と定め、管轄下の11万5千の企業が共同で「華強北における誠実なビジネスのための11のルール」に署名し、明確な価格表示、品質保証、知的財産権の保護など、ビジネスチェーン全体を網羅しています。そうして初めて、華強北はより良い未来を築くことができるのです。宋世強氏は長年、華強北のビジネス環境の改善を提唱してきました。
II.精神的側面:草の根レベルの起業家精神と革新精神
華強北の「1メートルカウンター」モデルは、起業のハードルを下げている。「試行錯誤と迅速な反復」という機敏なメカニズムを通じて、商人は市場からのフィードバックを迅速に製品改良に反映させる。また、最先端技術と市場ニーズを組み合わせることで「組み合わせ反復」を実現し、ニッチ市場でヒット商品を次々と生み出す。こうして、彼らは高い市場適応力とマイクロイノベーション能力を培っている。
III.産業的側面:1キロメートルに及ぶ電子情報フルインダストリーチェーンエコシステム
華強北商業街の核となる競争力は、1.45平方キロメートルという狭い範囲に電子ハードウェアのフルインダストリーチェーンエコシステムが高度に集積している点にあります。これにより、試行錯誤コストを極めて低く抑え、製品の反復開発を極めて迅速に行うことができます。グローバルな取引チャネルと組み合わせることで、「フルインダストリーチェーンエコシステム+アジャイルな製造能力+グローバルな流通ネットワーク+草の根イノベーション文化」という相乗効果を生み出しています。これにより、華強北は技術革新のあらゆる波において、製品の集約、シナリオの実現、市場検証を先導的に進めることができ、他の商業地区では真似できない独自の核となる競争力を確立しています。
IV.都市的側面:世界をつなぐイノベーションハブ
華強北は、国内電子部品の流通拠点であるだけでなく、世界と繋がるイノベーションハブでもあります。「海外のアイデア+深圳のサプライチェーン」を迅速に製品化し、アジア太平洋地域をはじめとする世界各地に展開することで、強力な越境海外展開能力を構築しています。
V.文化観光の側面:産業文化観光と技術文化観光の深い融合
世界トップクラスの電子情報産業エコシステムを基盤とする華強北は、「産業、歴史、技術、消費」を完璧に融合させ、「産業文化観光と技術文化観光の深い融合」という、他にはない差別化された優位性を確立している。
要約すると、華強北の中核的な競争力は、単一の「ビジネス環境」、「草の根の反撃」、「完全な産業チェーン」ではなく、数十年にわたる進化を通じて形成された、模倣困難な中核的な障壁である。それは、「信頼できるビジネス環境+草の根の起業家精神と革新精神+1キロメートルに及ぶ電子情報産業チェーンのエコシステム+世界とつながるイノベーションハブ+産業文化観光と技術文化観光の深い融合」である。
注:この記事のデータおよび資料は、信頼できる報告書および資料に基づいています。著作権侵害や誤りがある場合は、ご連絡ください。
5%にまで低下!チップの初回テープアウト成功率が急激に低下
2026-09-19
245
A7/M7/FR107/1N4148Wの特別オファーは10月10日までです
国際技術ニュース:
サムスンディスプレイは、次世代XRデバイス向けの中核的なマイクロディスプレイパネル市場をターゲットに、RGB OLEDoS生産ラインの構築に300億ウォンを投資する計画だ。
2026年の機能検証調査によると、IC/ASICプロジェクトの初回テープアウト成功率は2年間で14.4%から5%に急落し、成功したチームはわずか5%にとどまった。
関係筋によると、日本のフォトレジストメーカーは2026年10月1日から価格を引き上げる計画で、全体で約15%の値上げとなり、一部のArF製品は20%以上値上げされる見込みだという。
IBM傘下の量子ウェハー製造会社であるAnderonは、1億ドルの研究開発資金を獲得した。この資金は、300mm(12インチ)量子ウェハーの製造と研究開発に充てられる。
NexperiaとTata Electronicsは、インド国内でチップの共同生産とパッケージングを行うための協力協定を締結した。
テスラのAI5チップはサムスンのテキサス工場で試作段階に入っており、歩留まり検証段階に入った。量産検証は今年末までに完了する予定だ。
国内テクノロジーニュース:
黄山朝源半導体の「AIを活用したハイエンド半導体インテリジェントテストプロジェクト」が建設を開始し、初期段階として3億5000万元を投じてウェハーおよび完成品のテスト生産ラインを構築する。
国家古景は、2インチおよび4インチのゼロツイン酸化ガリウム基板の安定的な量産を実現し、6インチのゼロツイン酸化ガリウムにおいて大きな工業化のブレークスルーを達成した。
Slkor( www.slkoric.com )のゼネラルマネージャーである宋世強氏が、本日午後に開催される第3回コア成長フォーラムに出席します。
業界関係者によると、BOEは2026年第4四半期からディスプレイ製品シリーズの価格を調整する予定だという。TCL CSOTとHKCも相次いで値上げを発表している。
2026年6月30日現在、恒大汽車の負債総額は327億2200万元に達し、自動車製造事業から撤退した。
宜興智能は2億元近い資金調達を完了し、同社のRISC-VクラウドAIコンピューティングチップ「Epoch」は量産化され、出荷された。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
中国・香港の電子産業と華強北地区との関連性は何ですか?
2026-09-19
318
華強北と香港の電子産業とのつながりは、中国の改革開放政策初期におけるコストと地理的優位性に端を発している。当時、香港の製造業は土地と労働コストの上昇による圧力に直面していたが、川を挟んで対岸に位置する深圳は、労働コストが低く土地資源も豊富だった。さらに、「三加工一補償」政策により、香港企業は北へ事業を拡大しやすくなった。福田区に位置する華強北は羅湖港に隣接しており、香港の電子企業にとって移転先として自然な選択肢となった。
写真:華強北博物館で撮影
香港は華強北に産業移転をもたらしただけでなく、資本、技術、そして国際的な経営ノウハウももたらした。中国の改革開放政策の初期段階において、深圳は高度な技術、設備、資本へのアクセスが不足していた。しかし、香港との地理的な近さを活かし、羅湖大橋を経由して多くの最先端の国際技術や部品を中国本土に導入することができた。香港を拠点とする企業は合弁事業や協力協定を通じて上埠工業区に工場を設立し、高度な電子製造技術や国際的な企業経営手法を導入することで、華強北の産業基盤を築いたのである。
香港の広範な国際貿易ネットワークを活用することで、華強北はグローバル市場への迅速な統合を実現しました。自由港であり、国際貿易の重要な玄関口である香港は、強固な物流システムと広大な海外顧客ネットワークを誇っています。海外から輸入された部品は香港を経由して華強北に流入し、華強北で製造された製品は香港を経由して世界中に流通します。この「輸入」と「グローバル展開」を組み合わせた双方向の流れにより、華強北は単なる工業地帯から、中国本土とグローバル市場を結ぶ主要な電子機器貿易拠点へと変貌を遂げました。
産業部門の発展に伴い、華強北は「店頭販売・工場生産」と呼ばれる協働モデルを確立しました。SAKO Micro/Jinhangbiaoのゼネラルマネージャーである宋世強氏は著書『宋世強の華強北観、深セン』の中で、華強北は当初、輸入材料を基盤とした「三投入一補償」の保税加工モデルを用いて産業移転に対応していたと述べています。このモデルは後に「店頭販売・工場生産」というビジネスアプローチへと発展しました。華強北は流通と取引を担当する「店舗」として機能し、周辺都市は生産と製造を担当する「工場」として機能します。この分業により、製品コンセプトを大量生産に転換するのに必要な時間が大幅に短縮され、華強北特有の産業特性が形成されました。
現在に至るまで、香港と華強北の協力関係は深まり続けています。当初の加工貿易から現在のサプライチェーンにおける相乗効果へと発展し、両地域の電子産業は相互補完的な関係を築いてきました。香港の国際金融、海運、貿易における強みは、華強北の製造、イノベーション、サプライチェーン管理における優位性を補完し、グレーターベイエリア全体の電子情報産業の質の高い発展を共に推進しています。
注:この記事のデータおよび情報は、信頼できる報告書および資料に基づいています。著作権侵害や誤りなどございましたら、お気軽にご連絡ください。
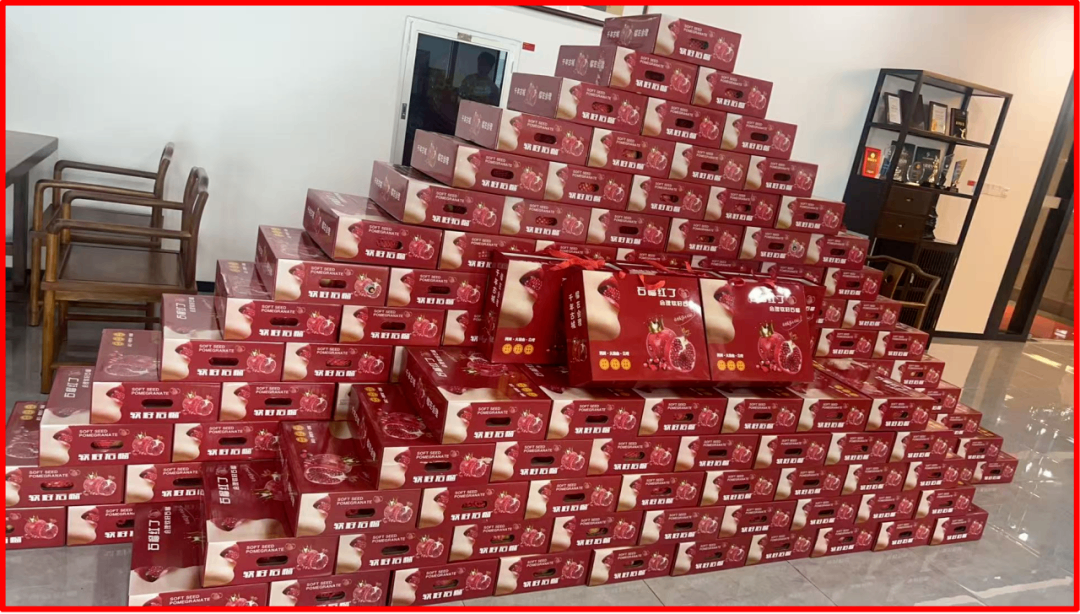
Kinghelm そしてSlkorが特典を配布します!皆様に「Liu」(ザクロ)六六の滑らかさと幸せな再会をお祈りします!
2026-09-18
412
国際技術ニュース:
2026年第2四半期において、インテルの18Aプロセスで製造されたPanther Lakeプロセッサの歩留まりは約80%に達した。
「インテリジェントワールド2035:ビジョンから行動へ」と「グローバルデジタルインテリジェンス指数(GDII)2026」というレポートが発表されました。「インテリジェントワールド2035」は、エージェント型AI時代の中心的な課題に体系的に取り組んでいます。
コーニングは、日本円建てのディスプレイ用ガラス基板製品について、世界規模で15%以上の価格調整を行うと発表した。
TrendForceは、800G光モジュールの世界出荷台数が2026年には50万~60万台に達し、1.6T光モジュールは20万~30万台に達すると予測している。
17月XNUMX日より、 Kinghelm (www.キングヘルム.net)とSlkorは、従業員や業界の友人に特典を提供しています。Huiliの柔らかい種を持つザクロと中秋節の月餅ギフトボックスは、「六」(ザクロ)の66の滑らかさと幸せな再会を象徴しています。
光モジュール用アナログチップの世界的需要は、2026年には10億人民元を超える見込みである。
国内テクノロジーニュース:
西安交通大学をはじめとする研究機関は、機械学習を用いた設計により、単結晶に匹敵する圧電性能を持つテクスチャードセラミックスを開発した。
Ascend 970とAscend 980チップは、2028年と2029年に順次発売される予定です。
2026年上半期、A株半導体上場企業186社は、親会社に帰属する純利益を合計1605億600万元計上し、前年同期比607.2%増となった。
D-Roboticsは、400億米ドルのシリーズC資金調達ラウンドの完了を発表した。
山東瑞豊高分子材料有限公司は、安徽美拓新材料科技有限公司の株式の51%以上を取得する計画である。
NI Days Chinaは、2026年10月28日に上海国際コンベンションセンターで開催されます。
Kinghelm ネットワークポートシリーズ
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
サムスン電機とクアルコムが2.1D先進パッケージングで協業
2026-09-17
456
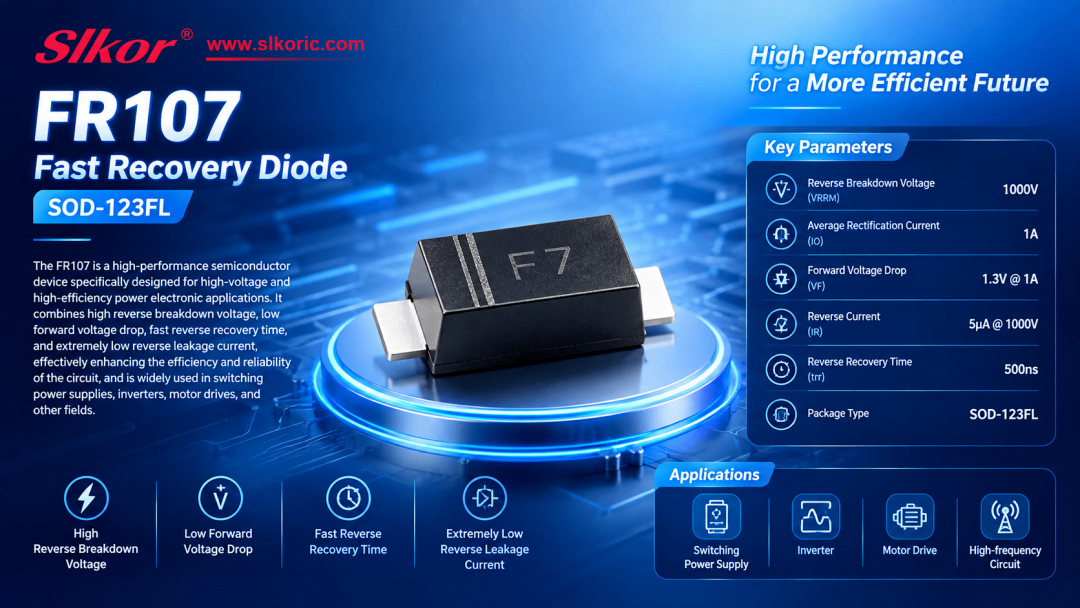
Slkor FR107を大幅割引価格でご提供中!価格についてのお問い合わせをお待ちしております。
国際技術ニュース:
各種機関の推計によると、世界のシリコンウェハーの需給ギャップは、2026年末の約8%から2027年には15%、2028年には24%に拡大すると見込まれている。
サムスン電機とクアルコムは、複数の半導体チップを単一のパッケージ内に接続する2.1次元パッケージング向けの有機ブリッジ技術を共同開発している。
TDKは、電流安定化に用いられる薄膜インダクタの生産設備を拡充するため、今後3年間で日本の2つの工場に400億円を投資する計画だ。
日本の化学メーカーであるレゾナックは、300mm(12インチ)の炭化ケイ素(SiC)単結晶基板の開発に成功した。
オランダの企業Axeleraは、第2世代AIチップ「Europa」を発表した。このチップは、DellおよびSupermicroの一部の製品に搭載可能である。
韓美半導体は、イーロン・マスク氏のテラファブ・プロジェクトと設備購入契約を締結し、AIシステムオンチップ製造向けの高度なパッケージング装置を供給する予定だ。
国内テクノロジーニュース:
韓国メディアの報道によると、中国のウェハー製造装置の国産化率は2025年には35%に達し、2024年から10ポイント上昇し、2026年にはさらに上昇すると予測されている。
チップモア・テクノロジーは、光チップと電気チップの異種統合パッケージングに重点を置いた、総額24億5400万元の蘇州先進パッケージングプロジェクトを開始した。
Slkor(www.slkoric.com)は、華強北にある直営店3店舗の包括的なアップグレードを実施し、ブランドイメージとサービス体験の両方を刷新しました。
国創科が独自開発した印刷ディスプレイ用フルサイズインクジェット印刷装置「G6」が、大手パネルメーカーの量産ラインに導入された。
ウィンボンド・エレクトロニクスは、インフィニオンのNORフラッシュおよびF-RAM事業の株式100%を11億2000万米ドルで取得する計画だ。
中国・香港は、香港特別行政区経済社会発展第1次5カ年計画(2026年~2030年)を発表し、「AI+」構想を包括的に推進していく方針を示した。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
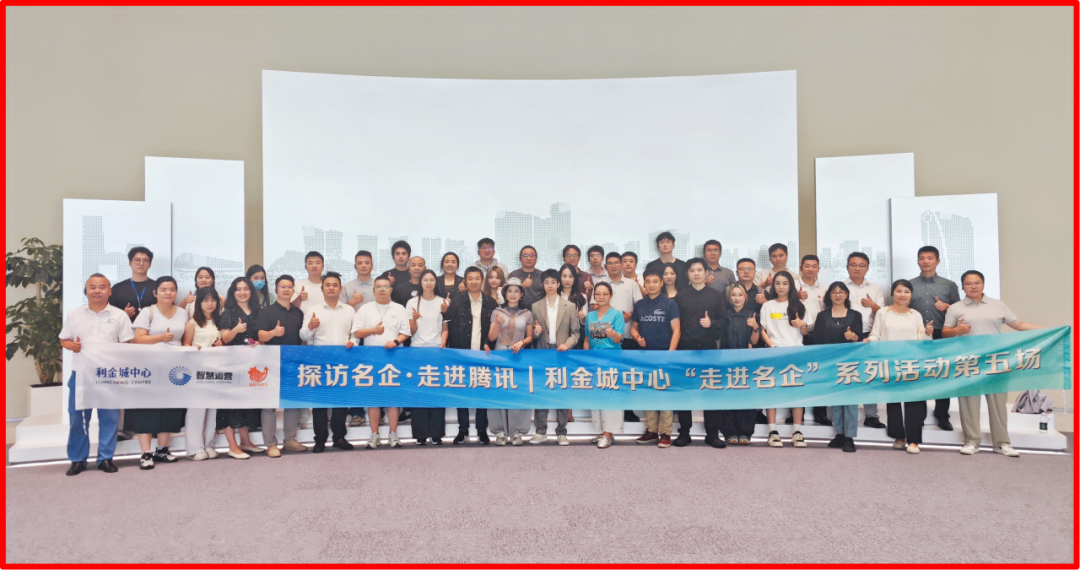
KinghelmSlkorの幹部である宋世強氏と邱慧林氏がテンセントペンギン島を訪問
2026-09-16
519
9月15日の午後、宋世強と邱慧林は Kinghelm そしてSlkorもイベントに参加した。
国際技術ニュース:
Counterpointのデータによると、サムスンのHBM(ホームビジネスモデル)におけるシェアは、前四半期比で12ポイント上昇し、33%に回復した。
アップルは、サムスン電子が提示した2027年第1四半期のメモリチップ価格を受け入れた。DRAMは1ギガバイトあたり約2.0ドル、NANDは1ギガバイトあたり約0.33ドルで、2026年第3四半期と比較して30%増から0%増となっている。
世界の300mmウェハー製造装置への支出は、2026年には133億ドルに急増し、過去最高を記録する見込みだ(2024年:100.6億ドル)。
AIの演算能力の拡大は、チップ側から機器、光インターコネクト、その他の分野へと段階的に伝播しており、機器分野の力強い勢いはデータによって実証されている。
幹部 Kinghelm (www.キングヘルム.net)/スコール (www.slkoric.com)は「麗津城センター企業によるテンセントペンギン島訪問」イベントに出席しました。宋世強と邱慧林も出席しました!
サムスンの天安工場は、Exynosのパッケージング能力をHBMに移管し、自社での携帯電話用チップ事業を縮小している。
国内テクノロジーニュース:
「電子情報製造産業発展のための第15次五カ年計画」が発表され、エッジAIチップ、EDA/IP、および先端プロセスノードが重点的に取り組むべき分野として挙げられた。
国家シリコン工業集団傘下の新澳新義の300mm SOIウェハー生産能力は、2026年末までに年間約400,000万枚に達し、シリコンフォトニクスSOIウェハーは2027年に量産出荷される予定である。
中国科学院半導体研究所は、原子層間のオングストロームレベルの微細なずれを利用して、100億回以上のスイッチングサイクルを繰り返す超高オン/オフ比を実現する新しいタイプの「強誘電体トンネル接合」を開発した。
Yunyinggu Technology Co., Ltd.は、Shuqing Zhiyun (Shanghai) Technology Co., Ltd.とXinqing Zhiyun (Shanghai) Technology Co., Ltd.という2つの支配子会社を設立し、光インターコネクトとUCIe IPという2つの新事業を展開する計画です。
Siwei Technologyは、第1回目の株式資金調達を完了し、総額約2億人民元を調達しました。同社は、中級から高級の圧力チップおよびセンサーグレード製品の研究開発と製造に特化した企業です。
新来志栄半導体技術(上海)有限公司は、A株の新規株式公開(IPO)手続きを正式に開始しました。
Kinghelm スイッチシリーズ
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
Kinghelm 「光通信産業の上流・下流チェーンの総合概観と国内外メーカーの分析(第2部)」を公表
2026-09-15
628
Kinghelm 2026年上海ミュンヘン・エレクトロニクスショー(W5.317)のゼネラルマネージャー、宋世強氏
2026年には、 Kinghelm (www.キングヘルム.net)は正式に光通信分野に参入しました。総経理の宋世強氏は次のように強調しました。「光通信は、光チップ、光部品、光モジュール、光ファイバーおよびケーブル、システム機器といった産業チェーン全体を網羅しています。5G/6Gデータセンターや東西コンピューティングリソース転送プロジェクトなどの主要プロジェクトにとって、中核となる厳格な需要トラックです。その中核需要が、従来の通信事業者の公共ネットワーク構築から、AIデータセンター相互接続、産業用光プライベートネットワーク、自動車光相互接続などの新興シナリオへと急速に移行し、コンピューティングパワーネットワークやAI大規模モデルなどの新たな需要と深く結びついているため、技術反復と市場需要の二重駆動特性が非常に顕著です。高度なパッケージングとシリコンフォトニクス統合技術が、中核的な突破方向となっています。2026年には、中国はハイエンド光電子チップ、CPO共パッケージ光学、全光スイッチングなどのコア技術を重点研究方向として挙げています。光通信における国内代替の余地は大きいです。」 Kinghelm (www.kinghelm.com.cn技術のオリジナルメーカーであり、「国内代替」における重要なプレーヤーである当社は、光通信分野に参入し、新たな発展の道を切り開きます。国内代替の中核となる光通信産業チェーンの「中核」をターゲットとし、送受信チップやリン化インジウム系高速レーザーチップを網羅します。
Kinghelm チーフエンジニアの秦祥紅氏が作業中
これを考慮して、 Kinghelm チーフエンジニアの秦翔紅氏は、長年の深い業界研究経験と、既存の業界の先駆者や同業者の研究成果を組み合わせ、光通信産業チェーンの5つの主要ライン(光チップ、光コンポーネント、光モジュール、光ファイバーとケーブル、伝送機器)に沿って、「光通信産業チェーン全体の総合概要と国内外メーカーの分析」をまとめました。これは、次の4つの側面から展開されます。1. 光通信の概要 - 基本原理。2. 光通信産業チェーン - 上流、中流、下流産業チェーンの分析。3. 中国の光通信産業チェーンの主要企業。4. 光通信産業の展望。この取り組みは、上流、中流、下流の光通信産業チェーン全体にわたる情報通信、リソース共有、知識の共同構築を促進し、産業チェーンの最適化、統合、協調的イノベーションを実現し、それによって中国企業のグローバルな産業言論力を強化することを目的としています。
Kinghelm 「光通信産業チェーン全体の包括的な概要と国内外メーカーの分析」
からの続き Kinghelm チーフエンジニアの秦祥紅氏による「光通信の上流・下流産業チェーンの総合的な概要と国内外メーカーの分析(第1部)」
III.中国の光通信産業チェーンにおける主要企業
(I)光チップと電気チップ
光チップの応用シナリオ
光チップは、科学的には光電子チップまたはフォトニック集積回路(PIC)として知られ、半導体プロセスを用いて、発光、受光、変調、多重化/逆多重化、増幅などの機能を単一チップ上に集積したものです。機能別に見ると、レーザーチップ(電気→光:VCSEL/DFB/EML)、検出器チップ(光→電気:PIN/APD)、変調器チップ(信号負荷)、PLCチップ(受動光回路)に分類されます。主なメーカーには、Lumentum、Broadcom、三菱電機、住友電工、Coherent、Yuanjie Technology、Changguang Huaxin、Shijia Photons、Accelink Technologies、HGTECH、Hisense Broadband、Huawei HiSilicon、AAOIなどがあります。
中国の袁傑科技は、世界のレーザーチップ市場におけるトッププレーヤーの一つに数えられる。
元潔テクノロジー:中国の大手光チップサプライヤーであり、「通信市場+データ通信市場」の両方で協力的な事業拡大を進めています。同社の主力製品は光チップで、2.5G、10G、25G、50G、100G、200G、およびそれ以上の高速DFBおよびEMLレーザーシリーズ製品、ならびに50mW、70mW、100mW、150mWなどの高出力シリコンフォトニクス光源製品が含まれます。同社の業績は急速に向上しており、2025年第1四半期から第3四半期までの純利益は5138万5000元で、前年同期比627.62%増となっています。
長光華信:半導体レーザーチップの研究開発、設計、製造に注力しています。高出力半導体レーザーチップの開発・量産を行う数少ない企業の1つです。チップ設計、エピタキシャル成長、ウェハ処理(リソグラフィ)、劈開/コーティング、パッケージング、テスト、ファイバーカップリングを網羅するIDMフルプロセスプラットフォームを構築しています。現在、長光華新は中国で唯一、世界で2番目となる6インチGaAs高出力半導体レーザーチップ生産ラインを構築し、業界において有利な競争上の地位を確立しています。
Shijia フォトン:中国を代表する光電子コアチップサプライヤー。同社は独立チップの基幹技術を習得し、単一のPLC光スプリッタチップからパッシブチップ、アクティブチップへと事業を拡大。さらにウェハ製造、チップ加工からパッケージング、テストへと事業範囲を広げ、設計から製造、テストからパッケージングまで、フルプロセス能力を備え、光チップ産業チェーン全体をほぼ完全に構築している。
電気チップにおけるDSPチップの応用事例
電子部品は主に海外から輸入されており、DSP、CDR、ドライバ、TIAの4つのコアチップが含まれます。主なメーカーとしては、Marvell、Credo、Broadcom、Huawei HiSilicon、Chaoran Semiconductor、Youxun Sharesなどが挙げられます。
Youxunのシェア:中国の光通信フロントエンドトランシーバー電子チップ分野におけるリーディングカンパニー。同社は、自社の事業を電子チップ企業として明確に位置付けています。同社の製品(レーザードライバー、トランスインピーダンスアンプなど)は光チップと組み合わせて使用する必要があり、光モジュールにおける光電信号変換を実現するための「中枢」となります。電子チップ事業の展開において、Youxun Sharesは、あらゆるアプリケーションシナリオ、あらゆるシリーズの光通信電子チップソリューションを提供でき、10Gbps以下の製品市場シェアでは中国で1位、世界で2位となっています。現在、同社の25G PON電子チップは量産出荷を完了し、50G PON電子チップはサンプルテスト段階に入っており、AIコンピューティング能力と自動運転がもたらす市場機会を捉えるため、400G-800GデータセンターやFMCW LiDARなどの最先端分野向け電子チップ製品の研究開発に注力しています。
(II)光学部品
光学部品は、光学デバイスパッケージングの製品であり、その中核を成すものです。
光学部品には、セラミックスリーブ/フェルール、光トランシーバーインターフェース部品などが含まれます。主なメーカーとしては、T&S Communications、AFR Optics、T&S Communication、Tengjing Technologyなどが挙げられます。
AFRオプティクス:同社は、光アイソレータ、高密度ファイバーアレイコネクタ、MEMS VOA光スイッチ、偏光ビームスプリッタ/コンバイナ、カプラ、波長分割多重器、ニオブ酸リチウム変調器といった高性能光デバイス群で、グローバル市場への参入に成功しました。同社の製品は40以上の国と地域に輸出され、ファイバーレーザー、光通信、データセンターなど、産業チェーンの中核となる上流分野で幅広く使用されています。
騰京テクノロジー:各種精密光学部品、光ファイバーデバイス、光計測機器の研究開発、製造、販売を専門とするハイテク企業です。製品は主に光通信、ファイバーレーザー、科学研究、バイオメディカル、半導体製造装置などの分野で活用されています。AIコンピューティングパワー光相互接続という最先端分野に深く参入し、OCS光スイッチの主要デバイスの重要なサプライヤーとなっています。
(III)光学デバイス
光デバイス:高速化と低消費電力化への進化
電源が必要かどうかによって、光デバイスはアクティブデバイスとパッシブデバイスに分類されます。アクティブ光デバイスには、主にレーザーチップ(FP、DFB、VCSELなど)、検出器チップ(PIN、APDなど)、光増幅器、光変調器(DML、EMLチップなど)、光トランシーバサブモジュール(TOSA、ROSA、BOSA)などが含まれます。パッシブ光デバイスには、主に光アイソレータ、光コネクタ、光スイッチ、光スプリッタ/カプラ、波長分割多重器(WDM/AWG)、光減衰器、FAファイバーアレイなどが含まれます。主なメーカーには、T&S Communications、Accelink Technologies、HGTECH、T&S Communication、Broadex Technologies、Coherent、Lumentumなどがあります。
T&Sコミュニケーションズ:同社の主力製品は、アクティブ光デバイスとパッシブ光デバイスの 2 つの主要セグメントで構成されています。アクティブデバイスには、主に高速光エンジン、TO-CAN/BOX パッケージデバイス、および光モジュールのその他のコアコンポーネントが含まれます。パッシブデバイスには、セラミックスリーブ、ファイバーアレイユニット (FAU)、アイソレータ、コネクタなどが含まれます。2020 年~ 2024 年、T&S Communications の売上高の年平均成長率は 40% 近く、純利益は年平均で 50% 近く増加しました。鍵は、光デバイスのコアリンクに焦点を当てることにあります。2025 年上半期、T&S Communications のアクティブ光デバイス事業は爆発的な成長を遂げ、売上高は 15億6,600 万元に達し、前年比 90.98% 増加しました。
T&Sコミュニケーション:受動光デバイスの研究開発、製造、販売に注力しています。コア製品には、MPO/MTP高密度ファイバーコネクタ、MT/セラミックフェルール、フレキシブルファイバールーティングボード、波長分割多重デバイスなどがあります。製品は主にAIコンピューティングパワーデータセンター、クラウドコンピューティングクラスター、通信伝送ネットワークで使用され、光センシング事業にも小規模に展開しています。同社の主要事業はデータ通信高密度光相互接続製品を中心に展開しており、収益の大部分は光デバイス事業から得ています。自社開発・自社生産のMTフェルールを基盤として、主要コンポーネントの垂直統合を実現しています。製品はケーブルメーカーを通じて海外の大手クラウドベンダーやAIコンピューティングクラスターに間接的に供給されています。輸出事業が収益に占める割合が比較的高く、A株市場で受動光接続に特化した企業となっています。
Broadex Technologies:主な事業内容は、光通信分野における集積光電子デバイスの研究開発、製造、販売です。主な製品には、PLC光スプリッタ、PON光モジュール、ファイバーアレイ、高密度波長分割多重(DWDM)デバイス、無線ベアラネットワーク光トランシーバモジュール、データセンター光トランシーバモジュール、アクティブ光ケーブル(AOC)、高速銅ケーブル(DAC、ACC)などがあります。当社は現在、世界的に急速に発展している光ファイバー通信ネットワークおよびインターネットデータセンター(IDC)市場向けに、高品質の光信号パワー・波長管理デバイスと高速光電子トランシーバモジュールを提供しています。中でも、光スプリッタと高密度波長分割多重(DWDM)デバイスは、世界市場で大きなシェアを占めています。
(IV)光モジュール
光モジュールは中心的な役割を果たす
光モジュールは、光デバイス、光インターフェース、および機能回路で構成されています。これらは、ますます複雑化するデータ通信ネットワークや電気通信ネットワークにおいて、高速、高信頼性、低遅延のデータ伝送を実現する上で中心的な役割を果たしており、電気通信、インターネット、ラジオ・テレビ、航空宇宙などの分野で幅広く利用されています。光モジュールの製造・パッケージング工程においては、中国企業が世界をリードしています。
中済イノライト:同社は現在、世界の光モジュール市場シェアで第1位にランクされています。同社の製品は、クラウドコンピューティングデータセンター、データ通信、5G無線ネットワーク、通信伝送、固定ネットワークアクセスなどで幅広く使用されており、高速化、小型化、低消費電力、低コスト化に向けた光モジュールの開発を推進しています。現在、同社の製品ポートフォリオは、200Gから1.6Tまでの高速光モジュール、5Gフロントホール/ミッドホール/バックホール光モジュール、伝送ネットワーク光モジュール、FTTX光デバイス、その他の総合ソリューションを網羅しています。2025年後半には、800G光モジュールの出荷量が大幅に増加する一方で、1.6T製品の導入を開始する顧客も増加しました。2026年には、1.6T光モジュールの出荷量が大幅に増加すると予想されます。
Eoptolink:同社の製品は主にデータセンター、AIコンピューティングクラスター、5G/6G通信ネットワークなどの分野にサービスを提供しています。光モジュール技術においては、従来型のプラグイン式光モジュール、リニアドライブ(LPO)、ニアパッケージオプティクス(NPO)、コパッケージドオプティクス(CPO)などの高度な相互接続形態を網羅し、光エンジンなどのコア技術と能力を有しています。製品システムには、VCSEL/EML、シリコンフォトニクス、薄膜ニオブ酸リチウムなどの様々なソリューションに基づく400G、800G、1.6Tの高速光モジュール、LPOソリューションに基づく400G/800G ZR/ZR+コヒーレント光モジュール、800G/400G光モジュールが含まれます。同社は最先端の技術と製品により、Amazon、Metaなどの世界的大手クラウドコンピューティングベンダーや通信機器ベンダーのサプライチェーンシステムに参入しており、光通信業界のコアサプライヤーの一つとなっています。
Accelink Technologies:同社は、光チップ、デバイス、モジュール、サブシステムを網羅する垂直統合能力を誇っています。光モジュール事業では、伝送、データ、アクセスのあらゆるシナリオに対応する製品を提供しています。2025年第1四半期から第3四半期にかけて、同社は営業収益を達成しました。 532億元前年比で増加 58.65%市場ランキングによると、Accelink Technologiesは2024年時点で世界の光モジュールメーカーの中で5位、データ通信用光モジュールの市場シェアでは4位にランクインしています。現在、同社は800G光モジュールの量産を実現しており、1.6Tシリコン光モジュールやCPO(コパッケージドオプティクス)などの次世代技術を積極的に展開し、AIデータセンター分野における高い成長優位性を強化しています。
V)光ファイバーおよびケーブル
光ファイバーおよびケーブル分野の主要企業:YOFC、恒通光電、ZTT、FiberHome、永定株
光ファイバーおよびケーブル産業チェーンの価値はピラミッド構造を呈する。上流(光ファイバープリフォーム)は技術的障壁が最も高く、中流(ファイバー引き抜き/ケーブル組立)は製造の中核であり、下流はアプリケーションサービスである。主要メーカーには、YOFC、恒通光電、ZTT、FiberHome、永定株、通定相互接続、Tefa Information、Kingsignal、華邁科技、世家光子、Orient Cableなどがある。
YOFC:光ファイバープリフォーム、光ファイバー、光ケーブル、および総合ソリューションを提供する世界有数のプロバイダーです。通信業界で広く使用されている各種標準仕様の光ファイバープリフォーム、光ファイバー、光ケーブルをはじめ、お客様のニーズに基づいた各種光モジュール、特殊ファイバー、アクティブ光ケーブル、海底ケーブル、RF同軸ケーブル、アクセサリ、その他の製品を主に製造・販売しています。
恒通光電:超低損失ファイバー、レーザーファイバー、マルチモードファイバー、海洋ファイバーなどの特殊ファイバー製品において、強力な市場アプリケーション競争力を有しています。世界的に見ても、光ファイバープリフォーム製造に関する独自の知的財産権を保有するメーカーはごく少数です。子会社である恒通光伝導が開発した新世代のグリーン光ファイバープリフォームは、複数の重要な技術的ボトルネックを効果的に打破し、国内のギャップを埋め、中国の光ファイバープリフォーム技術の方向性をリードし、業界のグリーン化と環境への転換および高度化を促進しました。
ZTT:同社は、クラウド、パイプライン、端末といった多次元的なネットワーク構築に必要なケーブル、コンポーネント、デバイス、アンテナなどのインフラサービスを提供しています。製品には、各種プリフォーム、光ファイバー、光ケーブル、ODN、アンテナ、RFケーブル、アクティブ端末、光トランシーバー、データセンター、高性能原材料などがあり、さらにエンジニアリングコンサルティング、設計、建設、統合サービスも提供しています。
(VI)コア機器 - 光回路スイッチ(OCS)
OCS(光回路スイッチ)は、光信号のみでルーティングを行うコアデバイスです。光信号を電気信号に変換してから再び光信号に戻す必要がなく、光信号を直接正しい経路に導くことができます。その動作原理は、平行な鏡の調整に非常によく似ています。鏡が角度を変えて回転すると、反射光もそれに合わせて変化し、光信号の方向を正確に制御します。この技術は、信号変換に伴う遅延や高エネルギー消費の問題を解決します。理論上の効率は従来の電気スイッチの1000倍でありながら、消費電力はわずか10分の1です。特に電気料金比率の高い超大規模データセンターに最適であり、次世代データセンターネットワークの有力な選択肢となっています。
現在、国内有数のOCS完成機および統合企業は以下の通りです。
IV.光通信産業の展望
光通信産業チェーンにおける5つの主要な要素の概要
光通信業界は、AIコンピューティング能力の爆発的増加とデジタルインフラの高度化という歴史的な転換点に立っています。従来の「通信パイプ」からAIコンピューティング能力時代の「神経系」へと包括的に進化しています。今後5年間(2026年~2030年)は、光通信業界にとって「黄金の発展期」となるでしょう。業界は、「需要爆発、技術反復、パターン再構築、国内代替」という4つのコアトレンドを示すでしょう。同時に、上流のコア材料不足という構造的矛盾も比較的顕著です。2026年8月、工業情報化部は「情報通信産業発展のための第14次5カ年計画」を発表し、超高速大容量光伝送、光アクセス、海底ケーブル光通信技術の研究開発を強化し、中空コアファイバーなどの新しいファイバー技術の研究開発と応用を加速し、自動車光通信や産業制御光ネットワークなどの産業統合応用技術の研究を行うことを提案しました。大容量・高帯域幅の光通信機器の研究開発を推進し、1.6Tb/s光伝送システム、200G-PON光アクセスシステム、中空コア光ファイバーケーブルなどの超大容量全光伝送路製品の構築に注力するとともに、100G以上の高速衛星間および衛星・地上間光通信機器の研究開発を加速する。
産業情報技術省は、 情報通信産業発展のための第14次五カ年計画.
(I)需要爆発:AIコンピューティング能力+ネットワーク帯域幅需要
AIコンピューティング能力の需要が中核的な原動力に: AI大規模モデルの爆発的な増加が、GPUクラスターと超大規模データセンター(IDC)の爆発的な増加を牽引しています。AI光モジュール(800Gや1.6Tなど)が主な需要源となっています。AI光通信市場は、年平均成長率40%以上を維持し、2030年までに90億米ドルを超える規模になると予測されています。
上流の中核部品が不足している:光チップやリン化インジウム基板などの中核部品において、需給のミスマッチが生じている。光モジュールに必要なEML光チップの世界的な需給ギャップは30%を超えている。
長期にわたる拡張サイクル:光ファイバープリフォーム技術は参入障壁が高く、拡張サイクルは18~24ヶ月にも及ぶ。短期的な供給不足のパターンを覆すのは困難である。
ネットワーク帯域幅の需要は増加傾向にあります。デジタル経済とAIの発展により、世界のデータトラフィックが急増し、ネットワーク帯域幅の需要が高まっています。光伝送機器市場は着実に成長していくと予想されます。Omdiaのデータによると、2024年の世界市場規模は16.7億米ドルで、2024年から2029年にかけて年率4.2%の成長が見込まれ、2029年には20.5億米ドルに達すると予測されています。
世界の光伝送機器市場は、2029年までに20.5億米ドルに達すると予測されている。
(II)技術反復:CPO + シリコンフォトニクス集積 + 車載光通信 + 中空コアファイバー技術
継続的なレート向上:光モジュールは800Gから1.6T、そして3.2Tへとレートを加速させています。CPO(コパッケージドオプティクス)技術は2026年8月に大規模量産段階に入りました。
シリコンフォトニクス集積化のブレークスルー:シリコンフォトニクス集積化技術は、従来の光チップの性能ボトルネックを打破する鍵となっている。中国初の8インチシリコンフォトニックチップ量産ラインは、2026年までに完成する見込みだ。
新たなシナリオの到来:レベル3自動運転の発展に伴い、自動車向け光通信の需要が高まっている。世界の自動車向け光ファイバーネットワーク市場は、2026年には31億3000万米ドルに達すると予測されている。
最先端素材の位置づけ:中空コアファイバーなどの次世代伝送媒体は、徐々に実用化が進んでいる。従来の光ファイバーと比較して遅延がほぼ半減し、技術競争における新たな高みへと押し上げている。
(III)パターン再構成
データ通信と通信の需要の差異:データ通信市場(データセンター内相互接続およびデータセンター間相互接続)の成長率は、通信市場(5G/6Gベアラネットワークおよび固定ネットワークのアップグレード)の成長率をはるかに上回っています。データセンターにおける光相互接続の需要は指数関数的に増加しており、ラックあたりの光ファイバー使用量は急増しています。業界は「供給過剰」から「光ファイバー不足」へと移行しつつあります。
繊維の生産量と価格は共に上昇: 2026年には、世界の繊維需給ギャップ率は約16.4%に達すると予測されている。高級特殊繊維の価格は急激に上昇し、業界は供給不足の売り手市場に突入した。
市場規模の拡大: 2026年には、世界の光モジュール市場規模は201.6億元に達すると予想され、中国の光モジュール市場規模は56.4億元に達すると予測されています。
応用分野は拡大を続けており、業界の境界は衛星インターネット(低軌道衛星)、量子通信、統合型センシング・通信・コンピューティングといった新興分野にまで広がり、光通信にとって新たな可能性が徐々に開かれている。
(IV)国内代替
光ファイバープリフォーム分野:恒通光電やYOFCなどの大手企業は生産拡大を続けている。越境EC企業のHan's Laserも25億2000万元を投じて中空コアファイバー分野に参入した。
光チップおよび光モジュール分野:東山精密の子会社であるソースフォトニクスは、光チップおよび光モジュールの生産能力拡大に8.1億元を投資する。また、石家光子は高速光チップ開発のため、私募増資により2.8億元を調達する計画だ。
上流材料分野:仙島科技集団は、リン化インジウム基板の工業化拠点建設に12億元を投資している。
国内代替率の改善が必要: 10G以下の光チップは国内代替を達成しているが、25G以上の高速アクティブ光チップの国内代替率は依然として比較的低い。
要約すると、光通信の将来展望は広く、1兆元規模の市場はAI、データ、産業、ヘルスケアなど、あらゆる分野に浸透する可能性を秘めています。データセンター、通信ネットワーク、データセンター間接続、産業インターネット、インテリジェントドライビング、量子通信、スマートグリッド、衛星通信、光ファイバーセンシング、航空宇宙などのアプリケーションシナリオはすべて、高速かつ安定したデータ伝送を実現するために光通信に依存しており、需要拡大の原動力となっています。概算は以下のとおりです。
声明: 上記の画像および資料は、インターネットから一部引用したものであり、商業目的ではなく、業界交流および発展の促進のみを目的としています。著作権侵害がございましたら、ご連絡ください。
Kinghelm 「光通信産業の上流・下流チェーンの総合概観と国内外メーカーの分析(第1部)」を公表
2026-09-15
630
Kinghelm 2026年上海ミュンヘン・エレクトロニクスショー(W5.317)のゼネラルマネージャー、宋世強氏
2026年には、 Kinghelm (www.キングヘルム.net)は正式に光通信分野に参入しました。総経理の宋世強氏は次のように強調しました。「光通信は、光チップ、光デバイス、光モジュール、光ファイバーおよびケーブル、システム機器の産業チェーン全体を網羅しています。5G/6Gデータセンターや東西データコンピューティングプロジェクトなどの主要プロジェクトにとって、中核となる厳格な需要トラックです。その中核需要が、従来の通信事業者の公共ネットワーク構築から、AIデータセンター相互接続、産業用光プライベートネットワーク、自動車光相互接続などの新興シナリオに急速に移行し、コンピューティングパワーネットワークやAI大規模モデルなどの新しい需要と深く結びついているため、技術反復と市場需要の二重駆動が非常に顕著です。高度なパッケージングとシリコンフォトニクス統合技術が、中核的なブレークスルーの方向性となっています。2026年、中国はハイエンド光電子チップ、CPO共パッケージ光学、全光スイッチングなどのコア技術を重点研究方向として挙げています。光通信には、国内代替の余地が大きくあります。 Kinghelm (www.kinghelm.com.cnオリジナル技術メーカーであり、「国内代替」における重要なプレーヤーである当社は、光通信分野に参入し、光通信産業チェーンの「中核」をターゲットとした新たな開発路線を開拓します。これは、送受信チップおよびリン化インジウムベースの高速レーザーチップを網羅する、国内代替の中核となる重要なリンクです。
Kinghelm チーフエンジニアの秦翔宏氏が作業中
これを考慮して、 Kinghelm (www.キングヘルム.net)チーフエンジニアの秦翔紅氏は、長年の深い業界研究経験と、先人や同僚の既存の研究成果を組み合わせ、光通信産業チェーンの5つの主要ライン(光チップ、光デバイス、光モジュール、光ファイバーとケーブル、伝送機器)に沿って、「光通信の上流および下流産業チェーンの総合的概要と国内外メーカーの分析」をまとめました。これは、次の4つの側面から展開されます。1. 光通信の概要 - 基本原理。2. 光通信産業チェーン - 上流、中流、下流産業チェーンの分析。3. 中国の光通信産業チェーンの主要企業。4. 光通信産業の展望。この取り組みは、光通信産業チェーンの上流、中流、下流全体で情報通信、リソース共有、知識の共同構築を促進し、産業チェーンの最適化、統合、協調的イノベーションを実現し、それによって中国企業のグローバルな産業言論力を高めることを目的としています。
Kinghelm 「光通信産業の上流・下流チェーンに関する包括的な概要と国内外メーカーの分析」
I. 光通信の概要 – 基本原理
(I)光通信の概要
光通信は基本的に「光」を情報伝送媒体として利用し、光ファイバーはその専用高速回線となる。その核心は、電気信号と光信号の相互変換によって情報伝送を実現することにある。
伝送プロセスは非常に明確です。情報は最初は包装された商品のように電気信号として存在します。送信側のレーザーチップは「変換ステーション」として機能し、電気信号を光信号に変換します。これは、商品を光列車に積み込み、光ファイバーの高速道路に沿って送信するのと似ています。受信側に到達すると、検出チップが光信号を電気信号に戻し、商品を開梱して受信側が完全な情報を取得します。
情報フローは、光信号の生成、伝送スケジューリング、識別という3つのステップに分かれています。主要コンポーネントはそれぞれ役割を担っており、光トランシーバーユニットは中核として光信号の生成、調整、検出を管理します。光スプリッタは交通標識のような役割を果たし、AWG、VOA、光スイッチは信号分配器、光増幅器はエネルギーブースターとして、これらが連携してスムーズな伝送を実現します。
光通信の基本原理
(II)光通信の全プロセス
光通信の全工程は、実際には完全な「生産ライン」のようなもので、「光チップ→光部品→光モジュール→光通信機器→端末市場」という順序で最初から最後まで進んでいきます。
サプライチェーンの上流部分は、主に光チップ(光通信チップ)、光コンポーネント(光通信コンポーネント)、および光モジュール(光トランシーバーモジュール)をコアリンクとして構成されています。中でも光チップは、プロセス全体の「ソースコアコンポーネント」であり、最前線に位置するとともに、光コンポーネントや光モジュールを実現するための鍵となります。
まず、光チップと一連の部品が組み立てられて光部品となり、さらにパッケージ化されて光モジュールになります。その後、光モジュールは中間段階の光通信機器に組み込まれ、最終的にこれらの機器は下流の通信市場、データ通信市場、および一部の新興市場で利用されます。
光通信の全プロセス
(III)中国の光通信産業
光通信は、光波を伝送媒体として用いる通信方式である。この分野は、中国のイノベーション主導型発展戦略の実施において重要な位置を占め、中国が製造大国と科学技術大国へと変貌を遂げる上での重要な発展方向の一つである。
光通信業界は複数のリンクで構成されています。より強い発言力は上流と下流の端に集中しています。上流のチップメーカーと下流の顧客は比較的強いですが、中流の光モジュールメーカーのコスト管理レベルが全体の収益性を左右します。LightCountingのグローバル光モジュールランキングトップ10によると、中国のメーカーは7つの席を占めており、InnolightとCoherentが1位タイ、HiSiliconが4位、Accelinkが5位、Hisense Broadbandが6位、Eoptolinkが7位、HGTECHが8位、Source Photonicsが10位となっています。
II.光通信産業チェーン ― 上流、中流、下流の産業チェーンの分析
(I)光通信産業チェーンの概要
光通信産業チェーンの上流、中流、下流
光通信産業チェーンの上流、中流、下流において、上流は主に光チップ、光部品、電気チップなどのコアコンポーネントリンクで構成され、中流は光デバイス、光モジュール、光ファイバーおよびケーブルを含み、下流は用途シナリオによって通信市場とデータ通信市場に分けられます。
技術の進歩とコスト削減に伴い、光通信製品の応用範囲は拡大し続け、市場需要も増加し続けている。
光チップは、光電信号変換を実現するIII-V族化合物半導体材料である。
光学部品は主にセラミックスリーブ/フェルール、光トランシーバーインターフェース部品などを含む。現在、中国は世界最大の光学部品生産拠点であり、市場競争は激しい。
光チップと光部品は、光デバイス製造における重要な要素です。様々な光部品を加工・組み立てて光デバイスを製造し、複数の光デバイスをパッケージ化して光モジュールを形成します。
光デバイスとは、電子変換効果を利用して作られる様々な機能デバイスであり、光電子技術の重要な中核部品である。
光モジュールは、高速データ伝送に用いられる光デバイスです。その機能は、光信号と電気信号間の相互変換を実現し、通信ネットワークにおけるデータ伝送を可能にすることです。
(II)光通信の上流コア:光チップ
光通信の上流コア:光チップ
光通信産業チェーン全体の上流において、最も重要な要素は光チップです。光チップは、光信号と電気信号の相互変換を担う中核部品であり、情報伝送における「動力源」に相当します。その性能は、光通信システムの伝送速度を直接的に決定します。光チップを各種サポート部品と統合・パッケージ化することで、実用的な機能を備えた光モジュールが形成されます。
光チップは、光通信産業チェーンの「基幹部品」であり、光部品や光モジュールの正常な動作に不可欠なものです。家庭で使用される光ファイバーブロードバンド、携帯電話が依存する4G/5Gネットワーク、膨大なデータを保存するデータセンターなど、あらゆる場面で光チップは重要な役割を果たします。光チップは、これらのネットワークにおける情報伝送速度や、ネットワークが中断なく安定して動作できるかどうかに直接影響を与えます。光チップは、さまざまな規格に基づいて以下のように分類されます。
光チップの分類
世界の光チップ市場は着実に成長しており、光通信業界の「成長エンジン」となっています。世界のデータトラフィックは急増しており、あらゆる業界でより広い帯域幅が求められています。これが高速光モジュールとそれを支えるチップの需要を牽引しています。中でも、40Gを超える高速光チップは、低速・中速バージョンよりもはるかに高速です。2019年から2025年にかけて、データセンターや通信分野で使用される25Gを超える高速光チップの割合は増加し続けています。将来的にGPUの帯域幅と演算能力の向上という要件を満たすため、1.6T、さらにはそれ以上の高速光モジュールがデータセンター内の接続における需要トレンドになると予想されます。現在、1.6T光モジュールの量産化プロセスが加速しています。このトレンドは光チップに対する要求を高めており、200G PAM4 EMLやCW光源など、さまざまなチップが1.6T光モジュールの光チップソリューションとして採用されるでしょう。
世界の光チップ市場規模は2026年には20億米ドルを超える見込み
世界の光チップ市場規模は2026年には20億米ドルを超えると予想されており、その増加分の60%以上をデータセンターが占める見込みです。NVIDIA DGXシリーズに代表されるAIクラスタでは、光モジュールの比率が1:4から1:8以上に増加しています。800G光モジュールは2024年に量産開始となり、1.6Tモジュールのバッチ出荷も開始されました。Amazon、Google、Microsoftなどのクラウドコンピューティング企業は、新たなAIアプリケーションの開発を主導すると予想されており、これにはAIクラスタの大幅なアップグレードが必要となり、AIクラスタでは多数の光接続を使用する必要があります。
(III)光通信の中間段階:光モジュール+光ファイバーおよびケーブル
光通信ミッドストリーム:光モジュール+光ファイバーおよびケーブル
光通信の中間層は「統合および伝送キャリア」です。その核心は、上流のコンポーネントを下流のシナリオに接続し、光信号の「変換—伝送—ネットワーク化」の実現を実現することです。光モジュールは光電変換(高速タイプと通信タイプを含む)の中核インターフェースであり、光ファイバーとケーブルは光信号の伝送キャリアであり、光通信機器は主にスイッチなどのコア機器を含むシステムレベルのネットワーク機器です。現在、データおよびAIコンピューティングをサポートする国内コンピューティングインフラストラクチャ市場は、2020年の339.7億人民元から2024年には614.4億人民元に成長しています。この市場では、コンピューティングリソースが2024年に385.8億人民元の規模で第1位となり、約63%を占めています。ネットワークリソースは2024年に151.6億人民元の規模で第2位となり、約25%を占めています。ネットワークリソースは主にスイッチや光モジュールなどの製品で構成されており、スイッチは2020年の31.5億人民元から2024年には44.7億人民元に成長し、2029年には66.9億人民元に達すると予想されています。光モジュールなどの通信リソースは、その後97.8億人民元の規模に達すると予想されています。
1.光モジュール
光モジュールの定義
光モジュールは、電気信号と光信号の間の「専用翻訳機」のようなものです。コンピュータや携帯電話の情報はすべて電気信号であり、光ファイバーを通して長距離を高速で伝送することはできません。光モジュールはまず電気信号を光信号に変換し、情報が光ファイバーを通って目的地まで「飛ぶ」ことを可能にします。そして到着後、光モジュールは光信号を再び電気信号に変換し、機器が情報を読み取れるようにします。
光モジュール構造の概略図
光モジュールは主に、光送受信コンポーネント(TOSA、ROSA)、電気チップを搭載した回路基板、パッケージ筐体、およびインターフェースで構成されています。コスト面では、光デバイス(光チップを含む)が70%以上を占め、光電変換の中核を成しています。筐体、PCB、制御チップ(電気チップ)などの補助材料は30%近くを占め、物理的なパッケージングと信号変換を担っています。これらが一体となって、光モジュールのハードウェア基盤を形成しています。
光モジュールのコスト構造
高速光モジュールは、高性能な光チップを「コアパワー」として活用する必要があります。ChatGPTのような大規模モデルは演算能力を競い合っており、AIサーバーはより多くのGPUを搭載する必要があり、光モジュールも800G以上にアップグレードしなければ十分ではありません。GoogleのTPUクラスターはオール光ネットワークでデータを伝送するため、800G/1.6T光モジュールの需要はますます高まっています。さらに、同じ演算能力であれば、TPUはGPUよりもはるかに多くの光モジュールを必要とし、光伝送密度に対する要求も高くなっています。
光モジュール/光チップのコスト比率
光モジュールのコストにおいて、光デバイスが73%を占め、中でも光チップが鍵となる。光モジュールの速度が速ければ速いほど、光チップのコスト比率は高くなり、30%~70%に達する。現在、国産の光チップはハイエンド市場で徐々に勢力を拡大しており、代替ペースが加速しているため、国内メーカーはより多くの利益を上げることができる。簡単に言えば、光チップのレベルが光モジュールのグレードを決定し、モジュールの速度が速ければ速いほど、チップの価値が高くなる。
2020年~2029年の世界光モジュール市場規模
世界の光モジュール市場は、AI、クラウドコンピューティング、5Gなどの高速データ伝送を必要とするアプリケーションに牽引され、長年にわたり着実に成長してきました。AIサーバーは大規模モデルの動作をサポートする必要があり、光モジュールはその主要コンポーネントです。2020年から2024年にかけて、世界の光モジュール市場規模は11.2億米ドルから17.8億米ドルに増加し、年平均成長率は12.2%でした。2029年には41.5億米ドルに達すると予想され、年平均成長率は18.5%です。中でも、高速光モジュールの主流ハイエンドモデルである800Gは、2020年から2024年にかけて年平均成長率が188.1%でした。次世代の1.6T光モジュールは、より高い帯域幅と低い消費電力への需要に牽引され、2024年から2029年にかけて年平均成長率が180%になると予想され、爆発的な成長が見込まれています。
世界の光モジュール市場規模は2029年には37億米ドルを超える見込み
LightCountingの予測によると、世界の光モジュール市場は2024年から2029年にかけて年平均成長率(CAGR)22%で拡大を続け、2029年には市場規模が37億米ドルを超える見込みです。この成長は主に、AIクラスターからのイーサネット光トランシーバーに対する強い需要と、クラウドサービスプロバイダーによるDWDMネットワークの継続的なアップグレードによって牽引されています。
中国メーカーが世界のイーサネット光モジュール市場で圧倒的な地位を占める
中国メーカーは、世界のイーサネット光モジュール市場で支配的な地位を占めています。2021年、中国の光部品およびモジュールメーカーは歴史的な突破口を開き、国内上位10社の売上高が初めて欧米の競合企業の売上高を上回りました。2022年から2023年にかけて、国内光モジュールメーカーと海外メーカーの売上高の差は拡大し続け、世界市場における中国サプライヤーの競争力の高さが際立っています。2025年は1.6T光モジュールの商用利用初年度とされています。中国メーカーは支配的な地位を占め、2025年上半期の出荷量は世界全体の45%を占め、ハイエンド製品の歩留まり率は90%を超えています。
2026年9月7日、ゴールドマン・サックスは世界の光モジュール産業に関する詳細なレポートを発表した。
業界は急速に生産能力を拡大している。一部の分析では、世界の1.6T光モジュール生産能力は2026年には3,000万ユニットを超える可能性があると予測している。2026年9月7日、ゴールドマン・サックスは世界の光モジュール業界に関する詳細なレポートを発表した。AIインフラ投資の増加、高速伝送に向けた製品構造のアップグレード、光相互接続の採用の増加に基づき、2026年から2028年までの世界の光モジュール出荷予測をそれぞれ21%、31%、31%引き上げ、1.6T以上の出荷予測をそれぞれ29%、61%、50%引き上げた。ゴールドマン・サックスは、世界の光モジュール市場規模が2026年から2028年にかけて680億米ドル、1,310億米ドル、1,480億米ドルに達すると予想しており、これは以前の予測からそれぞれ33%、81%、115%の増加となる。中でも、800G以上の市場は年平均成長率(CAGR)が69%で、それぞれ450億米ドル、1080億米ドル、1300億米ドルに達する見込みです。
2.光ファイバーとケーブル
光ファイバーは、ガラスまたはプラスチック製の細い繊維です。その芯は、光信号を伝送する高純度石英コアと、全反射を実現する低屈折率クラッドで構成され、外側には硬度を高めるための樹脂コーティングが施されています。光ケーブルは、複数の光ファイバーを束ね、補強鋼線やシースなどの保護構造と組み合わせた完成品です。光ファイバーを保護し、様々な環境に対応できます。光ケーブルのコストの70%を占める光ファイバープリフォームは、主にメーカー自身で製造されています。
中国は世界最大の光ファイバーおよび光ファイバーケーブルの生産国であり、消費国でもある。国内通信インフラの継続的な発展により、光ケーブルの敷設長は着実に増加している。2025年上半期時点で、全国の光ケーブルの総延長は73.77万キロメートル(地球を約1,845周する距離に相当)に達し、前年比9.9%増加した。その内訳は、アクセスネットワーク用光ケーブルが約60%、ローカルネットワーク中継用光ケーブルが38.5%、長距離光ケーブルはわずか1.6%となっている。
光ケーブルの長さとその成長率
国内市場の需要縮小に対応するため、複雑な地政学的環境下で、国内の光ケーブル企業は海外展開を強化してきた。2019年から2022年にかけて、中国の光ケーブル輸出量は25万5500トンから40万8800トン(60%増)に増加し、輸出額は41%増加して2022年にピークに達した。
2019年~2024年 中国の光ファイバープリフォーム、光ファイバー、光ケーブルの輸出量と輸出額
2024年、世界の光ファイバーおよびケーブル市場のシェアは比較的集中していた。上位10社は米国、中国、日本を含む5カ国に属し、市場シェアの92%を占めた。コーニングが19%で1位となった。YOFCやZTTを含む中国企業4社がトップ10入りを果たした。その中で、YOFC(13%)、ZTT(11.3%)、恒通光電(11.2%)が2位から4位にランクインし、ファイバーホーム・テレコミュニケーション(9.8%)が6位となった。
2024年世界の光ファイバー・ケーブル市場の競争環境:YOFCを含む中国企業4社がトップ10入り
(IV)光通信の下流:光通信機器+端末アプリケーションシナリオ
産業チェーンの下流:光通信機器+端末アプリケーションシナリオ
光通信機器は、光波を用いて情報を伝送する機器であり、その中核は信号送信、伝送、受信の3つの部分から構成されます。応用分野によって、伝送機器とデータ通信機器に分類されます。伝送機器には、伝送ネットワーク機器とアクセスネットワーク機器が含まれます。一般的な伝送機器には、光トランシーバー、光ファイバー・トランシーバーなどがあり、一般的なアクセスネットワーク機器には、OLT、ONU、ODN機器などがあり、データ通信機器は主にルータとスイッチから構成されます。
光通信機器の一般的な分類
Kinghelm 秦祥紅氏による「光通信産業の上流・下流チェーンの総合概観と国内外メーカーの分析(パート2)」が近日公開予定です。どうぞご期待ください!
注記:上記の画像および資料の一部はインターネットからのものであり、業界の交流と発展を促進する目的でのみ使用されており、商業目的での使用は禁止されています。著作権侵害がございましたら、ご連絡ください。
大容量NORフラッシュ製品は、今年後半にさらに90~110%の値上げが見込まれる。
2026-09-15
587
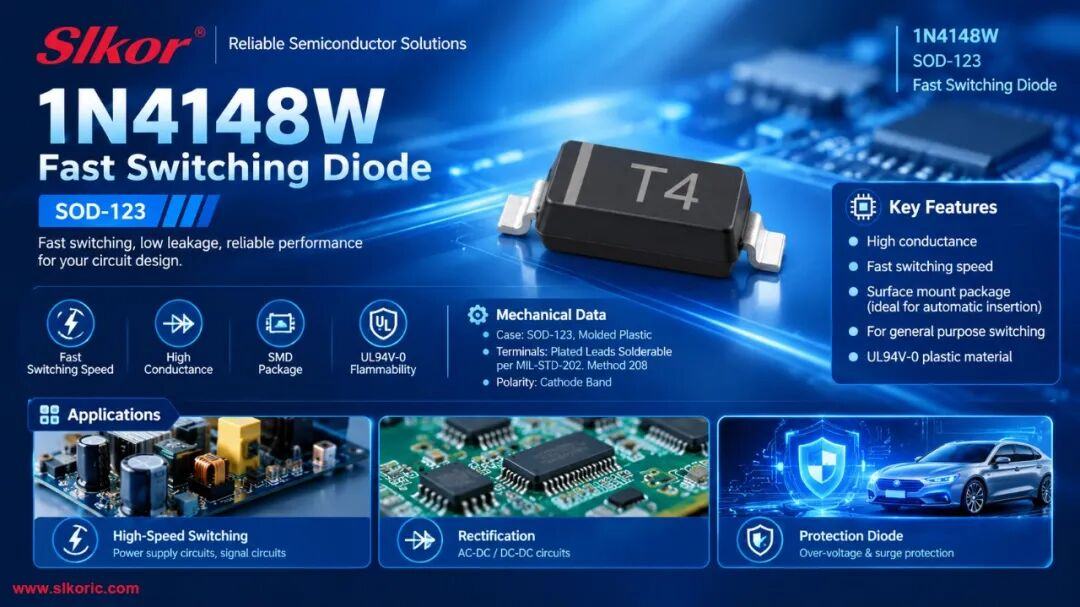
Slkor 1N4148Wが大幅値下げ中です。お見積もりについてはお気軽にお問い合わせください。
国際技術ニュース:
2026年第2四半期における世界のファブレスIC設計企業トップ10社の合計売上高は1414億5000万米ドルを超えた。NVIDIAは首位を維持し、AMDはQualcommを抜いて3位に浮上した。
サムスン電子はシリコンフォトニクス技術の開発を加速させており、シリコンフォトニック集積回路(PIC)ウェハーの社内テストを今年末までに完了させる計画だ。
日本の富士通は、11月から販売開始予定の次世代CPU「FUJITSU-MONAKA」を発表した。
ASMLは、サムスン、インテル、その他のパートナー企業と、次世代高NA極端紫外線リソグラフィ装置向けの支援ソリューションを共同で開発するための高NA EUV協力協定を締結した。
TrendForceの分析によると、NORフラッシュメモリの価格動向は2026年後半に乖離すると予想され、大容量製品の価格は90~110%上昇すると予測されている。
SKグループとアマゾンが共同開発した蔚山AIデータセンターは、推定7兆韓国ウォンの投資により、容量を約900メガワットに拡張した。
国内テクノロジーニュース:
VOGT ElectronicsとAWA Biomedicalは、オールガラス製の臓器オンチップシステム「AWA-HTシリーズ」を同時に発売した。
Turing Quantum社は、世界初の第3世代光量子コンピュータであるTuringQ Gen3を発表した。
Slkorのゼネラルマネージャーである宋世強氏は、同社のAIエージェント「パワーボーイ」にAI技術を適用し、公式サイトのインテリジェントな体験を全面的に向上させる計画だ(www.slkoric.com).
賈躍亭氏は、ファラデー・フューチャー(FF)が9月19日に、人型、四足歩行型、車輪付きアーム型など、9種類のロボットボディを発売すると発表した。
IDCのデータによると、レノボのx86サーバーの出荷台数は第2四半期に初めて世界第1位となり、売上高は前年同期比96%増となった。
華虹半導体は、華力微電子の株式97.4988%を82億6800万元で取得する計画だ。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
共有調達アライアンスのエリートたちが学習交流のためSlkorを訪問
2026-09-14
618
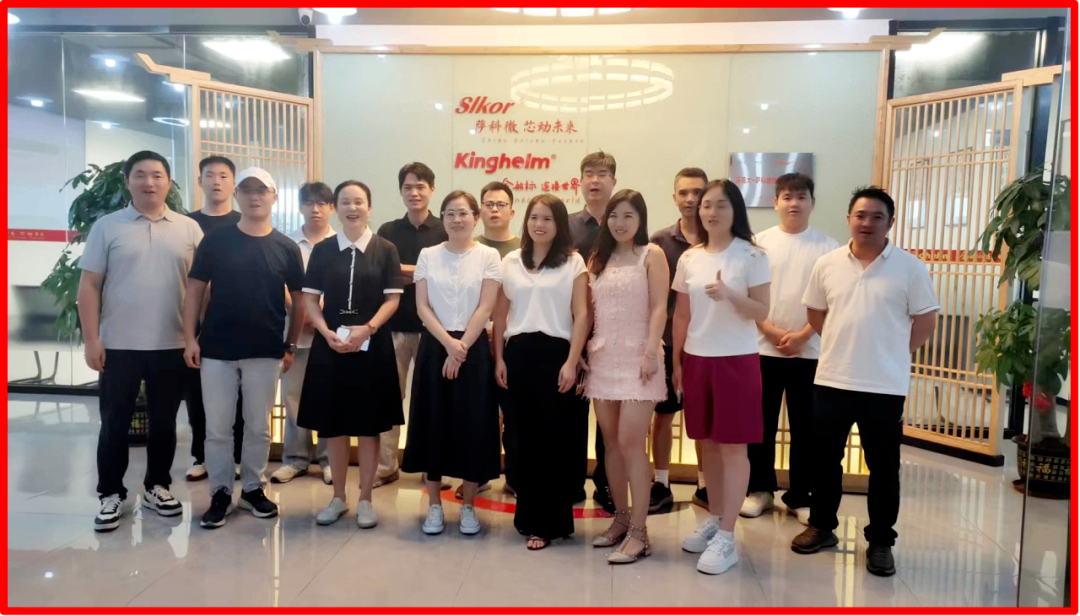
9月13日午後、共同調達アライアンスのエリートたちが学習交流のためSlkorを訪問した。
国際技術ニュース:
アントロピック社は、IPOを通じて最大100億ドルを調達する計画であり、その企業価値は約2兆ドルになると報じられている。
2026年第2四半期における世界のサーバー市場ベンダーの売上高は166.3億ドルに達し、前年同期比52.0%増、前期比35.7%増となった。
中国の研究チームは、マイクロ転写印刷技術を用いて高性能な薄膜タンタル酸リチウム-窒化ケイ素マッハツェンダー変調器を開発し、その関連指標は国際的に先進的なレベルに達した。
2028年までに、世界の先進的な包装能力の総量は約50%増加すると予測されている。
9月13日午後、Shared Procurement Allianceのエリートたちが、学習交流のためSlkor(www.slkoric.com)を訪問しました。SlkorのFAEエンジニアである熊文達氏が、Slkorの会社概要と製品について説明しました。調達のエリートたちは互いに親睦を深め、「MOSFET市場の動向と展望」について意見交換を行いました。Slkorのベストセラー製品シリーズであるA7、1N4148W、FR107、M7の4機種が期間限定の特別価格で提供され、満場一致で高い評価と推薦を受けました。
OpenRouterの年間トークン処理量は、わずか1年で約10兆から100兆以上に急増し、1日あたりのピーク処理量は1兆を超えた。
国内テクノロジーニュース:
最近、清華大学と上海交通大学の研究チームが、実用的な光コンピューティングの分野における研究を完了しました。関連論文「ナノフォトニクスが光コンピューティングの実用化を推進する方法」は、Nature Nanotechnology誌に掲載されました。
aigo(パトリオット)は、iPhone用ストレージアクセサリーのPLシリーズとして、直接差し込むタイプのPL10「リトルフルーツプレート」と、マグネット式のPL50「ビッグフルーツプレート」を発売した。
深セン南飛微電子有限公司は新規株式公開(IPO)の手続きを進め、深セン海ロボット智能技術集団有限公司は香港証券取引所に正式に上場申請を行った。
Hygon、Cambricon、Moore Threads、MetaX、Biren Technology、Iluvatar CoreXを含む7社は、2026年上半期に合計約214億6000万元の売上高を記録し、これは前年同期のほぼ2倍に相当する。
報道によると、国内のコンピューティングパワーチップの受注が急増しており、一部製品の納期はすでに1年先まで延びている。国内のコンピューティングパワー需要は供給の10倍以上となっている。
Guteweiの本社移転・拡張式典が蘇州人工知能産業パークで開催された。
Kinghelm FPCコネクタの分類
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
テクノロジー業界の注目点 Kinghelm (2026年9月7日~2026年9月13日)
2026-09-14
511
1. AI生産能力増強の加速に伴い、半導体製造装置の売上高が過去最高の40.5億ドルに達する
日付:9月7、2026概要SEMIの「世界半導体製造装置市場統計」レポートによると、2026年第2四半期の世界半導体製造装置の売上高は前年同期比23%増の405億3000万ドルに達した。この数字は前四半期比でも11%増加しており、装置市場にとって2四半期連続の記録更新となった。SEMIはこの成長の要因として、AIチップを支えるために必要な製造能力への需要の加速と、アジア、北米、ヨーロッパに広がるAIコンピューティングインフラの世界的な構築を挙げている。重要性:AI主導の生産能力拡大が地域や機器分野を超えて広がりつつあり、半導体設備投資の上昇サイクルが2026年後半まで続くことを示唆している。出典:eeNewsヨーロッパ
2. コネクタの信頼性が、欧米の調査で最重要仕様基準に選ばれる
日付:9月7、2026概要英国のコネクタメーカーであるハーウィン社が委託した独立調査により、ヨーロッパと北米のエンジニアが相互接続部品をどのように選定・調達しているかが明らかになった。信頼性が最も重要な選定基準であり、性能や耐用年数よりも重視されていることが判明した。回答者の40%以上がコネクタの耐用年数を10年以上と想定しており、さらに33%が5~10年と想定している。また、この調査では、電源コネクタの要件のほとんどが30A未満であり、100A以上が2番目に多いグループであること、そしてダウンロード可能なモデル、ファイル、フットプリントへのアクセスがサプライヤー選定の重要な要素となっていることも明らかになった。重要性:産業機器、通信機器、自動車の設計において、コネクタの選定は価格よりも長寿命の信頼性によって左右されること、そしてデジタルエンジニアリングのサポートが購入決定要因の一部となっていることが確認された。出典:eeNewsヨーロッパ
3.DRAM契約価格の伸びは第3四半期に13~18%に鈍化する見込み
日付:9月7、2026概要TrendForceの推計によると、DRAM契約価格の上昇により、第2四半期の業界売上高は前期比59.5%増の1,547億3,000万ドルに達したが、第3四半期には従来のDRAM契約価格の伸びは13~18%に鈍化すると予想されている。この減速は、大容量RDIMMから低容量製品への需要シフトに加え、PCおよびスマートフォンの顧客がさらなる価格上昇を吸収できる余地が限られていることを反映している。サプライヤーの在庫は依然として過去最低水準にあるため、メモリ供給は引き続き逼迫すると予想される。重要性:これは、メモリ価格がサプライヤーにとって単なる追い風ではなくなり、下流のデバイスメーカーを圧迫し始め、電子機器の部品表全体にコスト圧力を加えるようになる転換点を示している。出典:登録
4. サムスンがOpenAIの半導体サプライチェーン強化を支援
日付:9月9、2026概要OpenAIは、サムスン電子の支援を受けて次世代AIアクセラレータを開発する予定であると、OpenAI韓国のゼネラルマネージャーであるハリソン・キム氏がソウルでの記者会見で述べた。この協力関係は、次世代チップの共同生産と研究を含み、コンピューティングとメモリ供給に及ぶ。OpenAIは後に、この発言はサムスンとの既存の関係、具体的にはサムスンによるChatGPTの社内採用に関するものであると釈明した。重要性:AIモデル開発者が、ファウンドリ、メモリ、パッケージングの生産能力をアジアのサプライヤーと直接確保することで、AI需要と半導体サプライチェーンの連携を強化している様子を示している。出典:登録
5. インフィニオンとソーラーエッジが800VDC AIデータセンター向けにソリッドステート保護ソリューションを提供
日付:9月10、2026概要インフィニオン・テクノロジーズとソーラーエッジ・テクノロジーズは、AIおよびハイパースケールデータセンターにおける800VDC配電用のソリッドステート回路遮断器技術において、両社の協業を拡大しました。ソーラーエッジが遮断器の開発を主導し、インフィニオンは保護デバイス向けに同社のCoolSiC炭化ケイ素JFET技術を提供します。DC配電には自然な電流ゼロクロス点がないため、機械的な遮断は困難です。一方、ソリッドステート遮断器は、ソリッドステート変圧器とコンピューティングラックの間に設置することで、中電圧グリッドからプロセッサへのDCネイティブな電力経路を構築し、マイクロ秒単位で障害を隔離することができます。重要性:これは、データセンターの電力アーキテクチャが高電圧直流へと移行していることを示しており、ワイドバンドギャップ半導体の新たな用途が、電力変換だけでなく、保護や配電といった分野にも開かれることを意味する。出典:eeNewsヨーロッパ
6. AI需要がハイパースケーラー以外にも拡大する中、サーバー売上高は過去最高の166.3億ドルを記録
日付:9月11、2026概要IDCの報告によると、サーバーベンダーの売上高は第2四半期に過去最高の166.3億ドルに達し、前年同期比52%増となった。メモリコストの上昇により平均販売価格も上昇した。出荷台数は15.4%増加し、AIインフラへの支出はハイパースケーラーから専門クラウドプロバイダー、国家AIプログラム、推論ワークロードを採用する企業へと広がった。GPUアクセラレーション搭載サーバーが売上高の約53%を占め、これらのシステムの平均販売価格は約44%上昇して170,200ドルとなった。重要性:AIサーバーの需要が企業や公共部門の予算にも広がりつつあり、現在のデータセンター構築サイクルが少数のハイパースケール顧客に依存する度合いが低下していることを示している。出典:登録
At Kinghelm
At Kinghelm当社は、半導体プロセスノード、AIインフラの成長、および先進的なパッケージング技術における世界的な動向を綿密に監視しています。これらの動向は、次世代エレクトロニクス向けのRFアンテナ、コネクタ、ワイヤーハーネス、精密ケーブル、および相互接続ソリューションにおける当社のイノベーションを推進する上で役立っています。
学校区概要 Kinghelm
シンセン Kinghelm Electronics Co., Ltd. は、RF 伝送、アンテナ、コネクタ、自動車用配線ハーネス、精密ケーブル、IoT 接続ソリューションを専門としています。17 年以上の経験を持ち、 Kinghelm 新エネルギー車、産業オートメーション、スマート端末、医療用電子機器などの用途向けに、堅牢で信頼性が高く、国際規格に準拠した製品を提供します。
免責事項
本レポートは、業界調査および情報発信のみを目的として、公開されている技術ニュースを要約したものです。すべての商標およびコンテンツの権利はそれぞれの所有者に帰属します。

2026年第2四半期には、上位10社のウェハー製造会社が約534億9000万米ドルの収益を上げた。
2026-09-11
708
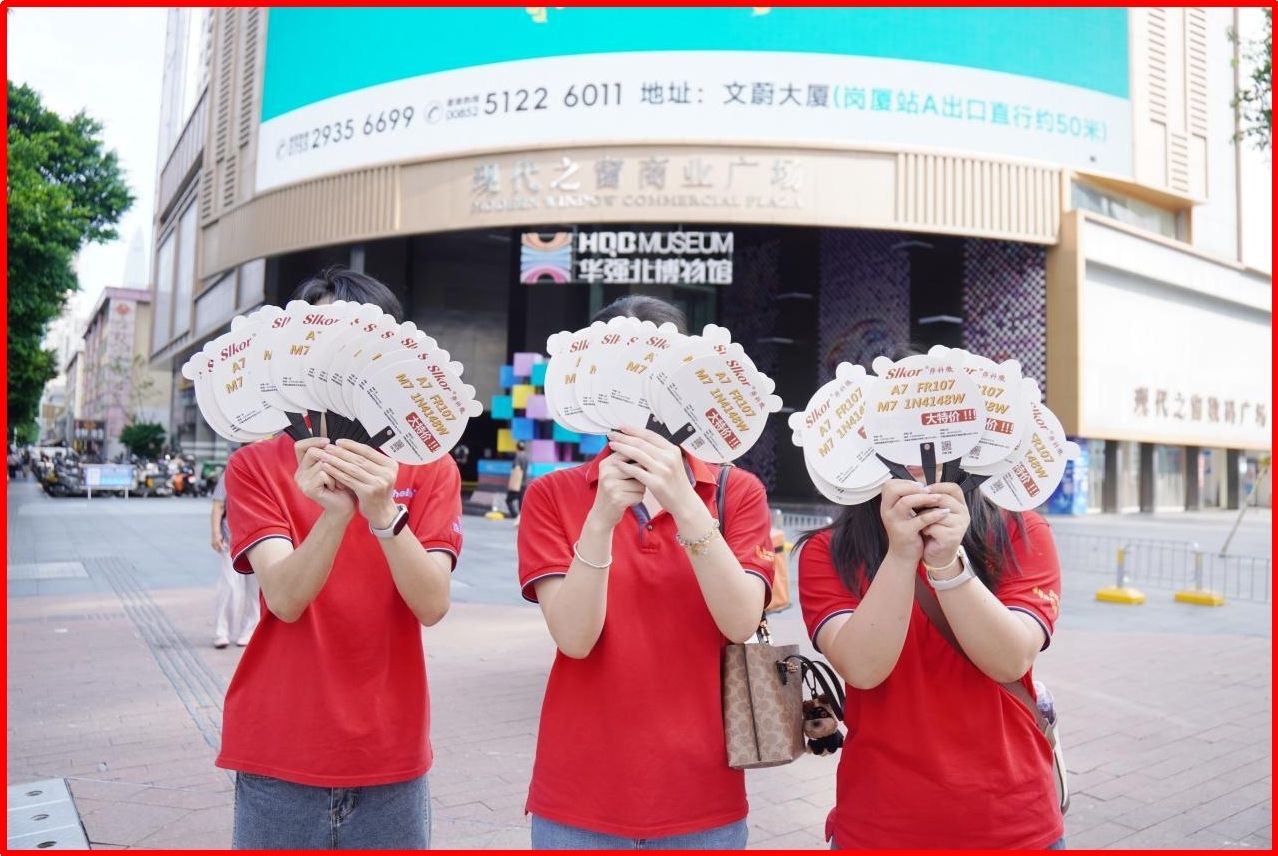
Slkorチームが華強北の街に現れ、ファンを配布した。
国際技術ニュース:
TrendForceのレポートによると、2026年第2四半期には、世界のウェハーファウンドリ上位10社の売上高合計が約534億9000万米ドルに達した。SMICの売上高は前四半期比20%増の30億米ドルを超え、市場シェアは5.4%に上昇し、第3位となった。
クアルコムとアマゾンは、次世代の大規模AIデータセンター向けカスタムチップを共同開発し、高速光相互接続ソリューションを拡充する。
サムスン電子は、日本の横浜にAIチップパッケージングの研究開発センターを設立するため、40億円を投資する。
村田製作所(日本)は、GRM、GRJ、GRT、GXM、GXT、GCM、GCJ、GCG、ZRAなどのシリーズの一部の仕様について、段階的に生産を終了する予定です。
ASMLは、極端紫外線(EUV)リソグラフィ装置の量産を拡大するため、オランダに新たな大規模生産拠点を着工する予定だ。
Googleは、ロボット工学と自動運転向けのAIチップ開発を専門とするイスラエルの新チームの責任者として、Hailoの元研究開発担当副社長を採用した。
国内テクノロジーニュース:
Yaoxin Microelectronics社は、世界初となる炭化ケイ素スーパージャンクションMOSFET(金属酸化膜半導体電界効果トランジスタ)製品を発売した。
北京Eタウンは、人工知能を活用した集積回路産業の飛躍的発展に向けた「AI4Chip」行動計画(2026年~2028年)を発表した。
Slkor(www.slkoric.com)のチームは昨日、華強北に制服姿で現れ、扇風機のプレゼント企画を実施し、多くの商人の注目を集めました。現在、SlkorはA7、1N4148W、FR107、M7の4機種を期間限定の特別価格で販売中です。新規のお客様、既存のお客様を問わず、お気軽にお問い合わせください。
SmartSens社は、SerDesとオンチップISPを統合した業界初の車載用CMOSイメージセンサー「SC365AT」を発表した。
海光新正は、グローバルファウンドリーズのシリコンフォトニクス技術を活用し、6.4T NPO製品の展開と量産を推進すると発表した。
深セン凱発科技の子会社は、高度なメモリチップのパッケージングおよびテスト能力を拡張するために18億5000万元を投じた。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
第3回チップ成長フォーラムは、9月19日に深セン市福田区北方ビル5階の会議場で開催されます。
2026-09-10
752
国際技術ニュース:
クアルコムは、AI時代に向けた6Gアーキテクチャの3つの柱として、接続性、演算能力、センシング能力を提案している。
業界関係者によると、輸出規制の実施に伴い、リン化インジウム基板の供給における不確実性が、半導体業界が直面する大きなリスクになりつつあるという。
サムスン電子のテイラー工場は2nmプロセスセンターに転換され、今月末か来月初めに試験生産を開始する予定だ。
インテルの高NA EUVリソグラフィを用いたウェハ処理の累計量は、1万枚を超えました。
2026年9月19日午後、深セン市福田区北方ビル5階の会議場で、第3回チップ成長フォーラムが開催されます。フォーラムの特賞であるiPhone 17 Proは、Slkorの華強北にある3番目の直販店(www.slkoric.com)が独占的に提供します。
クアルコムとアマゾンは、AIデータセンターのインフラを共同で構築することで合意に達し、最大1.6Tの光相互接続ソリューションの開発で協力していく。
国内テクノロジーニュース:
2026年上半期、A株上場企業5,550社は、総営業収益37兆7,400億人民元、親会社に帰属する純利益3兆5,800億人民元を計上し、前年同期比19.4%増加した。
中国オンデバイスAI概況レポートによると、世界のオンデバイスAI市場は2023年には約2000億人民元規模であり、2028年までに1兆9000億人民元(1,900億人民元)を超えると予想され、年平均成長率は58%となる見込みである。
天威電子は、成都秀威科技発展有限公司の株式60%の取得および関連する増資と株式拡大を中止することを決定しました。
厦門思蘭吉華の12インチハイエンドアナログ集積回路プロジェクトは、総投資額200億人民元で、12インチハイエンドアナログチップ生産ラインを構築し、2027年9月の本格生産開始を目指している。
CETC Ceyear社のハイエンド電子計測機器革新および産業環境整備プロジェクト(総投資額9億1000万元)が、青島で着工した。
AI主導のメモリ・スーパーサイクルは、家電業界の利益分配ルールを書き換えつつあり、華強北チャネルにおける投機バブルは膨張した後、突然崩壊した。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
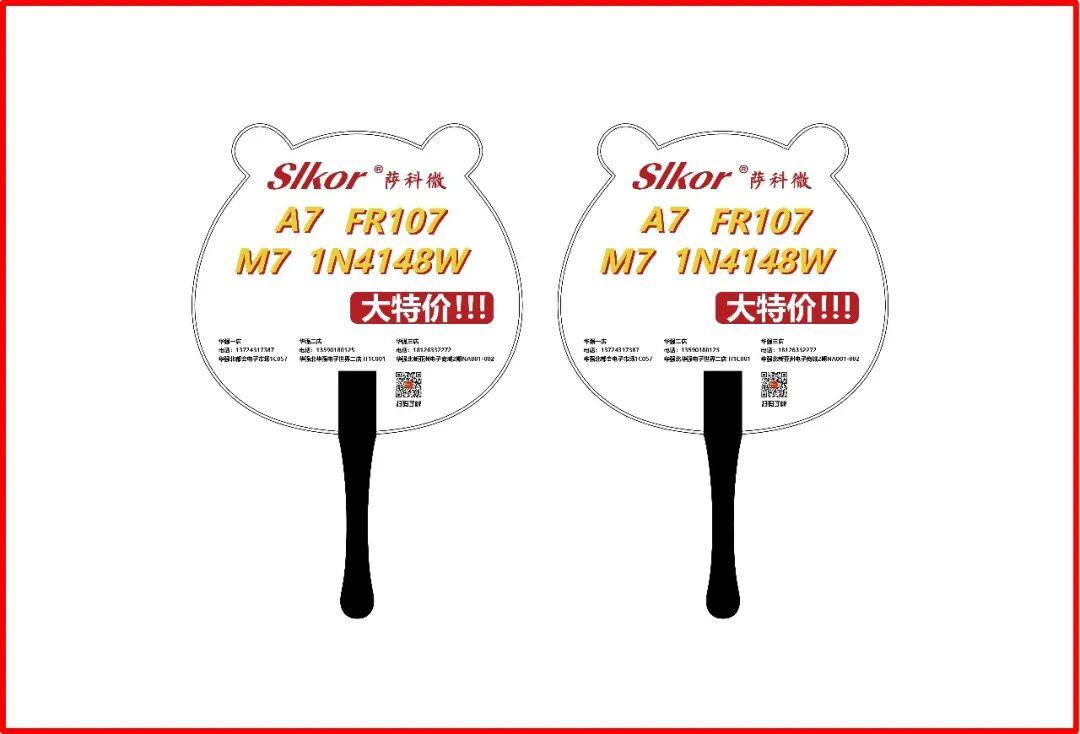
Slkor秋のセール!人気ダイオード4種類が期間限定割引!
2026-09-09
775
国際技術ニュース:
サムスン電子のファウンドリ事業は、今年第3四半期からHBM4の供給量を大幅に増やす計画だと報じられている。
韓国のSKCは、半導体ガラス基板の商業化を本格的に加速させるため、子会社のアブソリックスに281億ウォンを投資した。
Yole Groupのレポートによると、世界の電力用窒化ガリウム市場は2031年までに3.5億米ドルに成長すると予想されており、2025年から2031年までの年平均成長率は35%となる見込みです。
GlobalFoundriesは、量子チップ製造とAIインフラの展開を加速させるため、最大3億7500万米ドルの研究開発資金を受け取る予定だ。
業界筋によると、インテル製CPUは今年3度目の値上げとなり、10月には全製品で10%の値上げが予定されている。
スペインのシリコンフォトニクス企業であるiPronicsは、Maverick SiliconとLight Street Capitalが共同で主導し、NVIDIAも参加したシリーズB資金調達ラウンドで1億2500万米ドルを調達した。
国内テクノロジーニュース:
Qiushui Semiconductorは、世界初となる量産可能な8インチ赤色マイクロLEDチップを発表した。
2026年に開催されるIFAベルリン(国際家電見本市)には、約1,900社の出展企業が参加し、そのうち約半数(928社)が中国企業となる予定だ。
2026年9月10日から10月10日まで、Slkor(www.slkormicro.com)は、A7、1N4148W、FR107、M7の4機種を対象に、期間限定の特別価格キャンペーンを実施します。華強北区のお客様は、Slkorの直営店3店舗までお問い合わせください。
9月8日、メモリモジュールメーカーのLongsysが香港証券取引所のメインボードに上場し、2026年上半期の売上高が240億8800万元になると発表した。
RoboSense社は、ロボット工学および車両の死角認識アプリケーション向けに設計された、自社開発の超大型アレイシステムレベルチップであるPeacock SPAD-SoCの量産と納入を完了した。
MediaTekは、9月15日に開催される新製品発表イベントで、Dimensity 9600 Proチップを発表する予定だと報じられている。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
武漢新栄光科技有限公司は、登録資本金13.2億元で設立されました!
2026-09-08
786
国際技術ニュース:
1. Xuanjie O3がXiaomi 18 Foldに搭載され、世界デビューを果たします。 2. 報道によると、SKハイニックスとサムスン電子のメモリ在庫は10日分にも満たず、メモリ市場は2027年に「前例のない供給不足」に直面する可能性がある。 3. Googleは、独自設計のチップの開発と展開を加速させている。 4. ノボノルディスク財団は、コペンハーゲンに新たな量子チップ工場を建設している。 5. Kinghelm (www.kinghelm.com.cn) は、宋世強氏の講演シリーズ「華強北山寨携帯電話」研究(第3部)とその英語版「華強北山寨携帯電話」研究(第3部)を発表し、第1部と第2部のバイリンガル版と同時に世界に向けて公開しました。これは、あらゆるメディアを活用した包括的なグローバル化キャンペーンを形成し、 Kinghelm そしてSLKORブランドを際立たせる。 6. 予測によると、NANDフラッシュとDRAMの価格上昇により、iPhone Proシリーズの販売価格は昨年と比較して200ドル以上上昇する可能性がある。
国内テクノロジーニュース:
1. 最近、武漢新新、オプティクスバレー半導体産業投資などが共同出資する登録資本金13.2億元の武漢新栄光科技有限公司が設立されました。 2. 2024年から現在までに、シャオミ・オートモービルの累計納車台数は800,000万台を超えています。 3. 2026年の最初の7か月間で、中国の集積回路輸出総額は2160億米ドルに達し、前年同期比99.5%増加した。 4. 最近、西源智紡(上海)科技有限公司が設立され、智源創新(上海)科技有限公司が全額出資しています。 5. 新聯集成の2026年上半期の売上高は45億6200万元で、前年同期比30.53%増となった。株主に帰属する純利益は2億7800万元で、前年同期比263.40%増となった。6. Black Sesame TechnologiesとAUBO Intelligenceは、身体を持つインテリジェントロボットの分野における共同研究において重要な進歩を遂げた。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
広東省の中核AI産業規模が300億人民元を突破
2026-09-07
850
国際技術ニュース:
による 世界の半導体製造装置市場レポート半導体製造装置の出荷額は前年比23%増の405億3000万米ドルに達した。
DigiTimesの最近の報道によると、Micron Technologyは高耐久性NANDフラッシュモジュールの開発を進めており、NANDフラッシュをGPUにより近い位置に配置する方法を研究している。
サムスン電子はArmと提携し、エッジAIチップの研究開発を正式に開始した。
OpenAIは、新たな主力モデルであるGPT-6 Astraを発表し、「新世代の知能」と銘打った。
2026年第3四半期のストレージコストは、前年比で4倍に急増する可能性がある。市場では、iPhone 18 Proシリーズの価格が10~20%上昇すると予想されている。
報道によると、Googleは次世代AIサーバーでの再利用を目的として、廃止されたサーバーからDDR4メモリモジュールを回収しているとのことだ。
国内テクノロジーニュース:
統計によると、広東省の中核的な人工知能産業の規模はこれまでに300億人民元を超え、前年比成長率は40%以上となっている。
DeepSeekは内モンゴル自治区ウランチャブにギガワット規模のデータセンターを建設する計画を最終決定し、160,000万個のAscend 950DTチップを導入する予定だ。
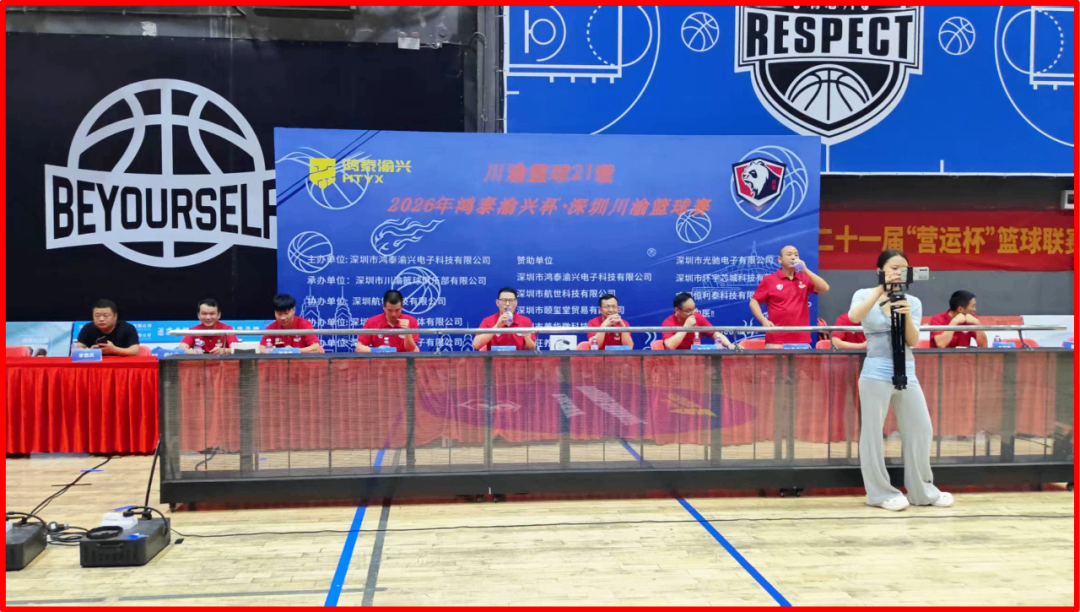
四川・重慶バスケットボールトーナメントは21年間続いています。2026年紅泰玉星杯深セン四川・重慶バスケットボールトーナメントは9月5日に開幕しました。Slkor (www.slkormicro.com)と Kinghelm スポンサーの中には、宋世強総経理も含まれており、開会式には宋世強総経理が出席した。
振鼎グループは、深圳に先進的な包装基板製造拠点プロジェクトを建設するために、12億人民元以上を投資している。
ナウラテクノロジーは、次世代3D DRAMメモリチップ製造プロセスにおいて、革新的な2段階サイクルエッチングプロセスを開発し、大きな技術的ブレークスルーを達成しました。
広東レヨICテスト株式会社は、国新威の株式100%取得を中止しました。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
宋世強氏の「『華強北山寨携帯電話』に関する研究(第3部)」と題する講演が、国内外のメディアで広く注目を集めている。
2026-09-05
826
国際技術ニュース:
機関の推計によると、世界の電子特殊ガス市場は2026年には約13.3億米ドルに達すると予測されており、2025年から2030年までの年平均成長率は約8.5%となる見込みである。
データによると、世界の年間スマートフォン出荷台数は約1.2億~1.3億台、PCは約2億6000万~2億8000万台、自動車は約9000万台に達している。これに数十億台のIoTデバイスやウェアラブルデバイスが加わると、エンドサイドAIチップにとって膨大な潜在的導入基盤が形成されることになる。
ガートナーは、世界のAI搭載PC出荷台数が2026年には1億4300万台に達し、PC出荷台数全体の55%を占めると予測している。
世界的なプリント基板(PCB)大手であるZhen Ding Groupは、AI分野への投資を強化するため、12億人民元以上を投じ、子会社のLi Ding Semiconductorが深セン市宝安区に先進的なパッケージング基板製造拠点を開設した。
宋世強氏の「『華強北山寨携帯電話』に関する研究(第3部)」に関する論説は、国内外のメディアで大きな注目を集めています。この論説は、非ネットワーク、国際電子商務、中国技術ホットニュース、中国衡陽ニュースネットワーク、深セン観察網、マクロトレンドファイナンス、タイムズクイックテック、モーニングニュース、人民論評網、香港経済ニュースネットワーク、新光網、企業日報、東方金融報告など、数百のメディアで再掲載・取り上げられています。宋世強氏は、「『華強北山寨携帯電話』に関する研究(第1部、第2部、第3部)」の全メディアによる宣伝活動は勢いを増し続けており、国際化を推進する上で役立っています。 Kinghelm (www.キングヘルム.net) とスコル (www.slkoric.com)! "
完全なGaAs発光・受信エコシステムを備えたVCSELと、リン化インジウム(InP)を中心としたシリコンフォトニクス技術が、将来的にAI光インターコネクトの二大主流技術システムを形成すると予測されている。
国内テクノロジーニュース:
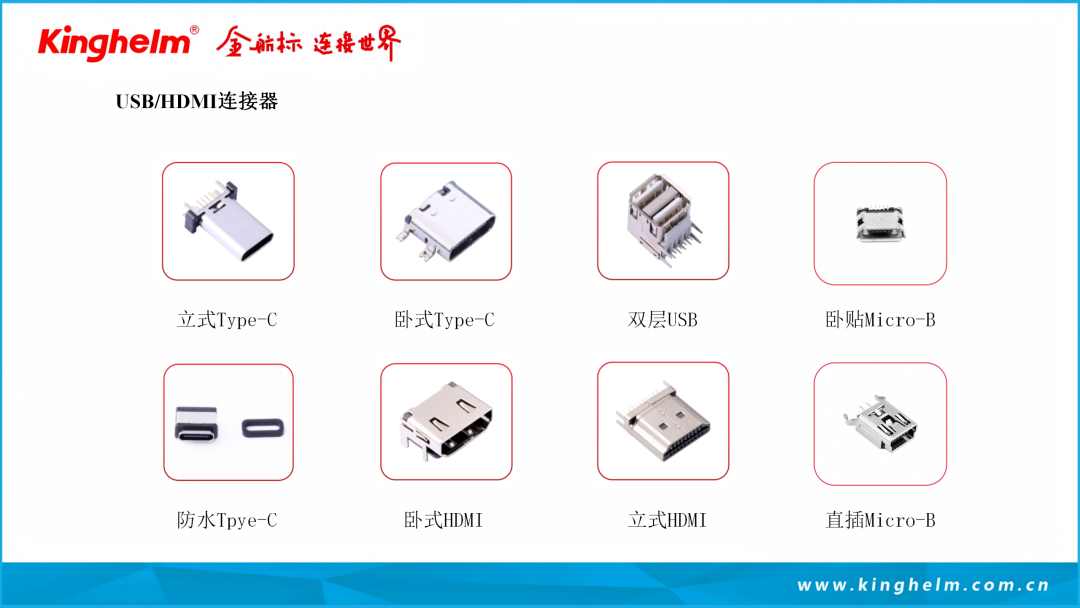
Kinghelm (www.kinghelm.com.cn)が「Kinghelm検出スイッチ、リミットスイッチ、エンコードスイッチ、触覚プッシュボタン、Type-Cメスソケット、Type-Cインターフェース、ジョイスティックスイッチ、5キースイッチ、ロータリーホイールスイッチ、SMD検出スイッチ、垂直検出スイッチ、プラグイン検出スイッチ、SMDエンコードスイッチ、その他の製品を含むスイッチシリーズ。
Lonyu Semiconductorは、総額3億人民元の投資を予定し、大規模な12インチハイエンド半導体シリコンウェハー生産施設を設立する計画だ。
総投資額50億1800万元の西西電子半導体先端パッケージング・テストプロジェクトが、無錫市西山区東港鎮で正式に契約締結・移転しました。
富北微電子のRFフィルターチップ研究開発・生産拠点プロジェクト(総投資額39億9000万元)が、常州市天寧区に着工した。
NAURAは、革新的な2段階サイクルエッチングプロセスを開発することにより、次世代メモリチップである3D DRAMの製造プロセスにおいて、大きな技術的ブレークスルーを達成しました。
Biren Technologyは2026年上半期に12億3600万元の営業収益を達成し、前年同期比で約1,997.6%(約20倍)の増加となった。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
Xiaomi Autoは来年、欧州市場に参入することを正式に発表した。
2026-09-04
811
国際技術ニュース:
1. SKグループのチェ・テウォン氏は、SKハイニックスが日本のキオクシアとメモリチップの共同生産を検討していると述べた。
2. サムスンディスプレイは、韓国の牙山市にOLEDおよび次世代ディスプレイの生産ラインを構築するため、総額67兆ウォンを段階的に投資する予定です。
3. 韓国の半導体輸出額は8月に466億5000万ドルに達し、前年同月比209%増となった。
4. ハギング・フェイスの子会社であるポーレン・ロボティクスは、小型二足歩行ロボット「マイクロダック」を発売し、わずか4日間で400万ドル以上の売上を記録した。
5. Counterpointのレポートによると、メモリ価格の高騰により、2026年にはスマートフォンの40%以上が値上がりし、平均価格は前年比15%上昇、新モデルは25%高くなる見込みです。
6. ブロードコムは、2026年第3四半期の売上高が295億9000万ドルとなり、前年同期の159億5000万ドルから86%増加したと発表した。そのうち、AI半導体の売上高は16.7億ドルに達し、前年同期比221%増となった。
国内テクノロジーニュース:
1. Google、OPPO、vivoは、次世代折りたたみ式スマートフォンに二層構造の超薄型ガラス(UTG)を採用する計画だ。
2. 華虹グレースは、12インチ特殊プロセスウェハー製造ラインを建設するため、華虹無錫第3期にさらに2.1億ドルを投資した。
3. Kinghelm エレクトロニクス (www.kinghelm.com.cn)は、今年のテーマ「法治主義が『第15次五カ年計画』の新たな旅路を導き、強力な電磁空間安全網を共に築く!」のもと、第17回全国無線管理広報月間に全面的に参加しました。
4. Xiaomi Autoは2027年に欧州市場に参入し、最初の進出先はドイツとなる予定で、ドイツの8つの販売店と協力覚書を締結している。
5. ホライゾン・ロボティクスのJourney自動運転チップの累計出荷台数は15万台を超え、Journey 6Mは既に量産され、1万台以上の車両に搭載されている。
6. JCETは、先進的な包装プロジェクトの生産能力拡大とアップグレードのために、私募増資を通じて6.5億人民元を調達する計画である。
免責事項:上記の情報は公開されているウェブソースから収集したものであり、必ずしも当社の信念や立場を反映するものではありません。コンテンツがお客様の権利を侵害していると思われる場合、または問題がある場合は、当社までご連絡ください。迅速に対応いたします。
「華強北の八景」とは何でしょうか?また、現代におけるその意義は何でしょうか?
2026-09-04
929
図1:ソン・シチアン、ゼネラルマネージャー Kinghelm 華強北を視察するスコルと
「華強北の八景」の選定は、福田区文化ラジオテレビ観光スポーツ局と華強北街道弁公室が共同で主導し、一般投票と複数回の専門家審査を経て決定され、2021年8月18日に正式に発表・宣伝されました。
華強北の八景一覧:電子スカイストリート、上海ホテル、テンセント出発点、華強歴史鏡、賽閣パノラマ、1メートルカウンター、中国航空夜景、メーカーアーク。
エレクトロニック・スカイストリート華強北歩行者天国は、「中国一の電子商取引街」として知られています。
上海ホテル―深圳の原点であり、苦難の闘いの記憶を宿す場所。
テンセントの出発点―大手企業の発祥地であり、華強北の起業家精神を象徴する場所。
華強歴史鏡―華強北博物館は、深圳、ひいては中国の「発展の夢」、「革新の夢」、「起業家精神の夢」を体現している。
セイジ・パノラマ―サイゲプラザは、中国が設計・建設をすべて行った、世界で最も高い鉄筋コンクリート複合構造の建物です。
「1メートルカウンター」– 華強電子世界の象徴的なシンボルであり、時代を象徴する縮図であり、華強北の起業家精神とビジネスの伝説を体現し、華強北のシンボルであり、「深センの夢」の象徴となっています。
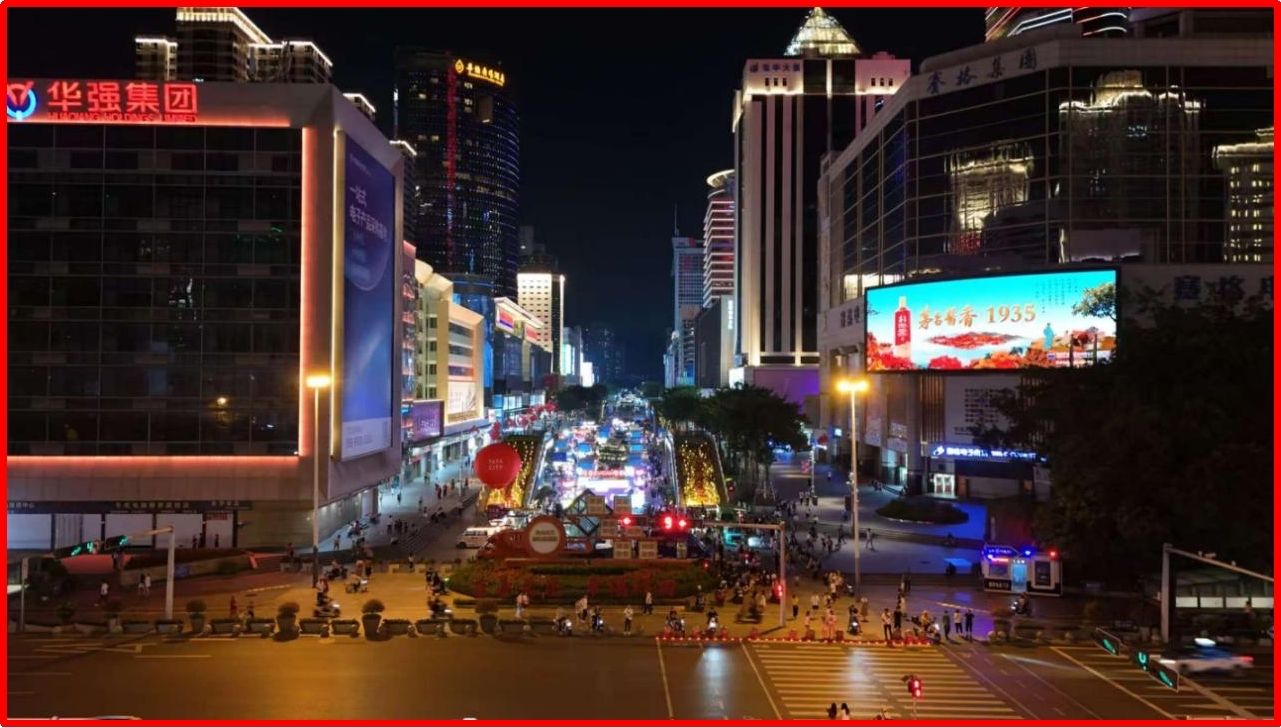
中国の航空夜景– 中行街と天虹ショッピングモールは、華強北のハイテクな外観の下に隠されたファッション、トレンド、レジャーを象徴する場所です。
メーカーアーク― 志方イノベーションセンターは、新世代のメイカー精神の発祥地です。
図2:ソン・シチアン、ゼネラルマネージャー Kinghelm そして、Slkorは「華強北の八景」を巡るツアーに参加した。
「華強北の八つの情景」は、華強北が工業地帯から電子街1号、そしてテクノロジー・ファッション・文化地区へと発展してきた軌跡を余すところなく描き出しています。これらは、改革開放、起業とイノベーション、都市の変革と高度化といった文化を伝える媒体としての役割を果たしています。これは、華強北の「大胆で、革新的で、粘り強く、実用的」な文化と完全に一致しています。 Kinghelm (www.kinghelm.com.cn)とSlkorの宋世強氏。彼らの現代における意義は、歴史、精神、産業、都市、文化観光という5つの側面から詳しく説明できる。
彼らは、経済特区の改革開放の歴史を刻み込み、都市の集合的な記憶を保存する生きた化石である。
彼らは華強北における革新と起業の精神的核心を継承している。
これらは、華強北が「貿易市場」から「テクノロジー・文化・ファッション」という新たな路線へと移行したことを示すものである。
それらは華強北の文化的知的財産を形成し、都市としての深圳の文化的アイデンティティを高める。
彼らは、国内の他の地域に向けて模範となるモデルを提供している。
宋世強氏は、華強北の「表は店舗、裏は工場」というビジネスモデルが依然としてその力を発揮していると指摘する。 Kinghelm まもなくオープンしますKinghelm「華強北にある専門店で、Type-C、SMA、IPEX、MCX、HDMIコネクタ、自動車用配線ハーネス、アダプタケーブル、ピンヘッダー、端子、RFケーブルなどの製品を取り扱っています。 Kinghelm (www.キングヘルム.netアンテナ、GPSアンテナ、RF同軸コネクタ、WiFiアンテナ、北斗アンテナなど。
要するに、華強北の八景は単なる8つの景勝地ではなく、この街区の発展の歴史を立体的に読み解くものです。過去を振り返ると、改革開放の闘いの記憶が保存され、現在を支え、商業地区の変革を後押しし、未来を見据えて革新と起業家精神を継承することで、華強北は深圳、ひいては中国全土における都市再生、産業高度化、文化・商業・観光の統合的発展の典型モデルとなっています。今日の華強北は、より多くの素晴らしいアイデアを現実のものとし、ハードウェア革新エコシステムの構築に努め、国際的に影響力のあるイノベーションと起業家精神の拠点を創出し、文化、観光、テクノロジーを融合させた新たな文化観光消費シナリオを開発することで、若い世代にとって他に類を見ないデートスポットを提供しています。
注:この記事のデータおよび参考文献は、信頼できる報告書および資料に基づいています。著作権侵害または不正確な内容がございましたら、ご連絡ください。